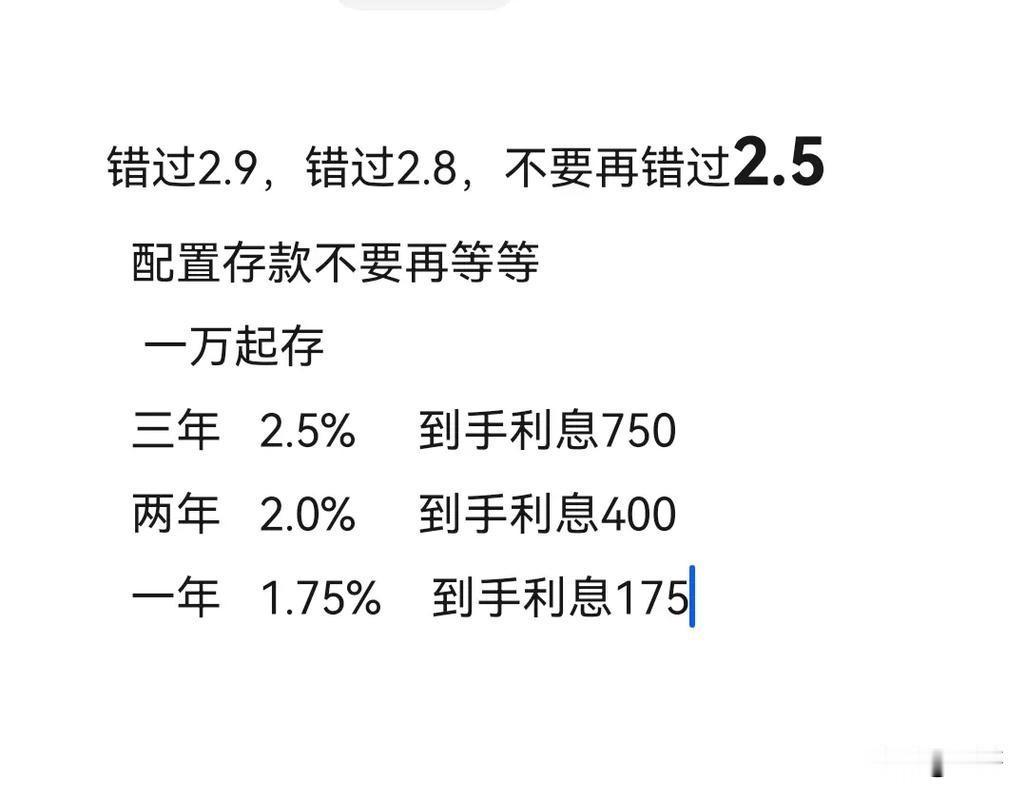
同样10万存三年,有人4800有人3750,差的1050亏在这一步
十万块存三年,到手利息能差出1050块;要是图高息误存成五年、中途急取,几年利息全按0.05%算,几乎一分不剩。
存钱这件谁都会的事,多数人正悄悄亏钱,坑就藏在三个选择里。
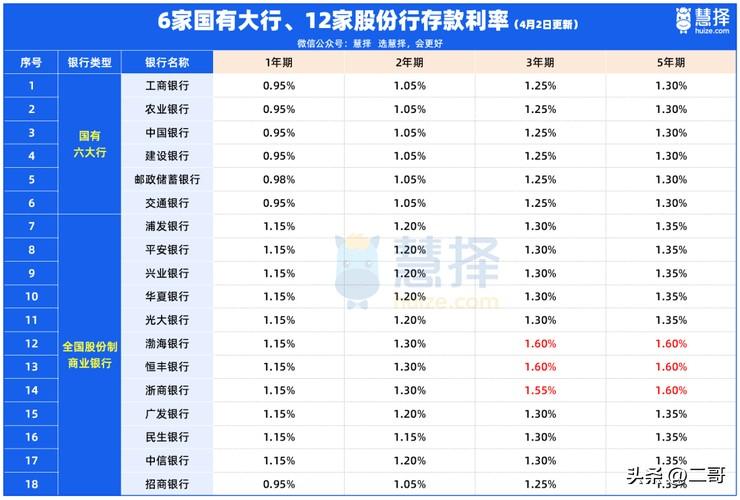
先说个反常识。很多人认准期限越长越划算,可六大行现在三年1.25%、五年1.30%,十万存五年一年只多50块,还多锁两年、提前取全按活期,为50块搭上两年灵活,怎么算都亏,普通人优先三年最均衡。
利率会变,存钱的逻辑不怎么变,记住三步。
一是定年限,三年内可能动的钱别存长期,确定不碰再存久。
二是选银行,图稳选六大行,利息最低但睡得着;想多赚选正规股份制,三年期1.3%到1.6%,十万放三年差上千元。
只要是持牌银行都受存款保险保护,同一人同一家本息50万以内全额赔,钱多就分几家。
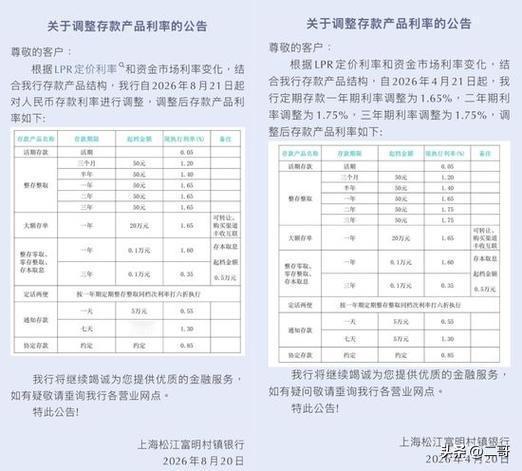
三是别一张单存死,二十万够大额存单、部分行十万起,利息更高还能转让;普通存款也拆成几笔,应急只动一笔,其余利息不受影响。
最后提个醒,柜员说"收益更高"的理财、保险不是定期,理财不保本,长期保险提前取会亏,没弄懂前,随时要用的钱就老实存定期。而"存款保险"不是让你买的,是国家白给的兜底,一分不用你掏。
利率表会过期,存钱的逻辑不会。利息越薄越得算细,把确定的小钱拿稳,就是普通人最硬的底气。
银行存款 存款利率 大额存单 存钱攻略 存款保险 中老年