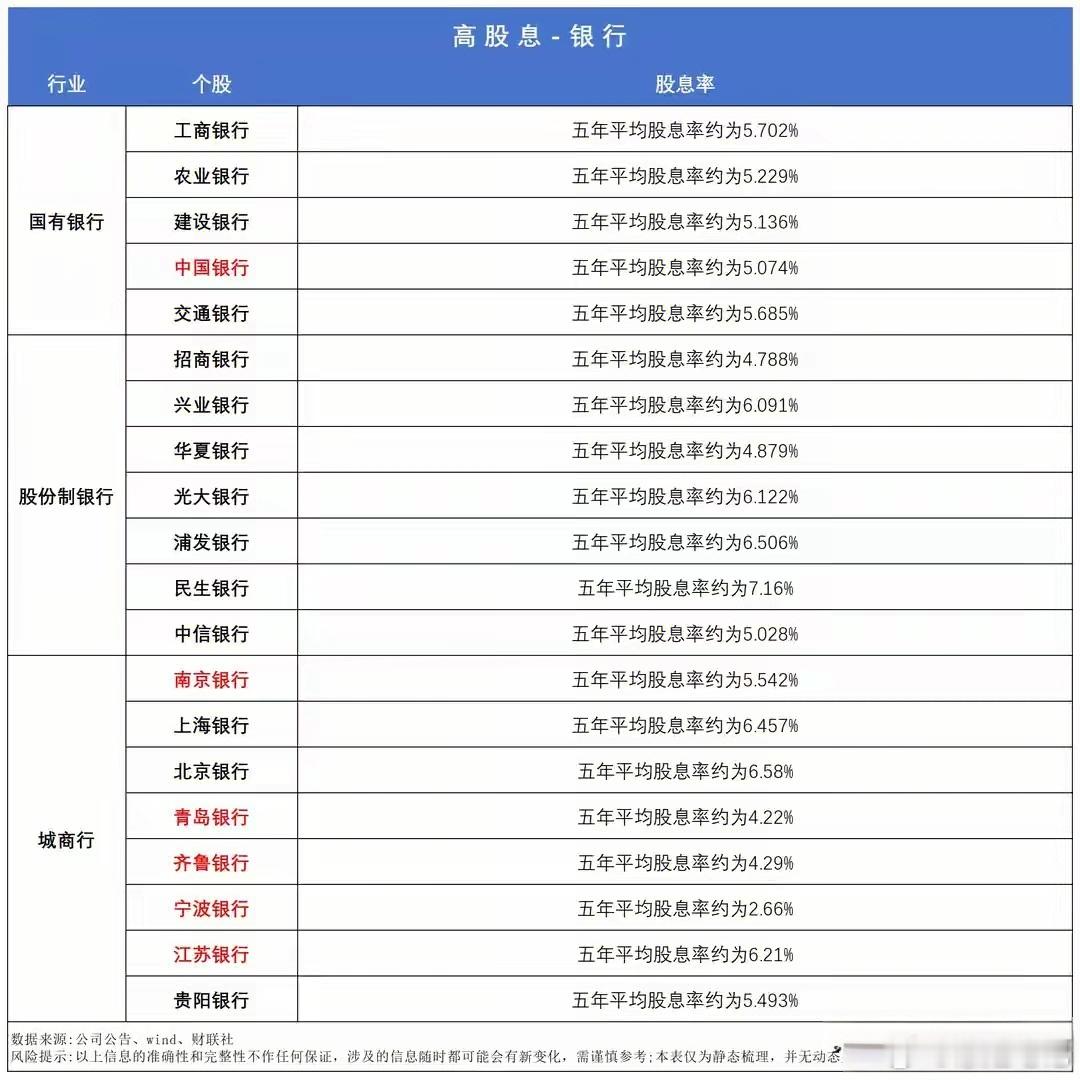
今天市场延续着多空反复拉锯,三大指数全天震荡分化,沪指依托于银行、油气等权重发力艰难收红。个股整体表现不算太差,3400多家上涨,中位数+0.55%。只是成交量依然处于地量水平,今天较昨日仅小幅放大100多亿,存量博弈明显。从盘面上看,近期市场在科技成长板块的剧烈回调与外部宏观环境的扰动下,呈现出明显的“防御性分化”格局。在风险偏好阶段性回落的背景下,资金大规模从高位成长股向红利资产迁徙,银行板块凭借其低估值、高股息的类债属性,逆势走强。然而在这场防御性行情中,银行板块的投资逻辑正在经历一场深刻的重构。而过去那种 “同涨同跌”、依靠板块整体估值修复的粗放行情已经很少见,取而代之的是基于个体基本面差异的极致分化。当前,银行板块呈现出“整体上涨、内部割裂”的特征,这要求我们穿透表象,从产业基本面的底层逻辑出发。核心矛盾:利率市场化+净息差在利率市场化与净息差持续承压的大背景下,银行依靠规模扩张驱动利润增长的传统模式正面临挑战。因此,衡量一家银行真实盈利能力和内生增长动力的核心指标,已经从单纯的资产规模,转向了净资产收益率(ROE)。ROE不仅代表了股东每投入一元钱所能获得的净利润,更反映了银行在不依赖外部融资情况下的自我造血能力。当前,银行业内部在ROE表现上呈现出清晰的梯队差异。部分深耕经济活力区域的区域性城商行,依托差异化客群定位以及较强的资产定价能力,ROE 长期处于行业较高水平,部分标的可以维持 10%‑14% 区间,和不少国有大行、股份制银行形成明显分化。这也让市场形成一种认知,存量竞争环境下,资本回报效率,而非单纯资产规模,是观察银行长期价值的重要维度。增长引擎:区域禀赋+扩表能力在信贷需求结构性分化的当下,银行的成长性高度依赖于其所处的区域经济生态。那些能够深度融入地方经济发展、精准对接优质投融资需求的银行,展现出了远超行业平均水平的资产扩张(扩表)能力。这种扩表能力的背后,是区域产业红利的支撑。例如,在长三角、成渝等经济活跃地区,新基建、先进制造业、科技金融等领域的信贷需求持续旺盛。扎根当地的银行依托本地深耕,有机会获取优质对公项目,部分机构信贷增速可以达到全国平均的 2‑3 倍。区域经济带来的信贷扩张,被市场视作对冲息差收窄压力的重要路径,成为部分银行业绩增长的重要驱动。风险定价:资产质量在经济结构转型期,资产质量是银行的重要指标。当前,银行业的风险暴露呈现出显著的结构性特征。因此,能否精准规避高风险敞口,成为区分银行优劣的“分水岭”。部分银行主动调整业务结构,优化自身风险结构。这类机构多以政府相关对公业务、优质制造业作为业务基本盘,对高风险业务采取收缩或审慎布局。依靠这套经营思路,部分机构的不良贷款率、不良生成率维持在行业较好梯队。较高的拨备覆盖率可以带来风险缓冲,在行业风险出清阶段,部分银行有机会维持业绩平稳,也可通过拨备调节平滑利润,体现出不错的经营韧性。价值重估:从“板块贝塔”+“个股阿尔法”上述基本面逻辑的深刻变化,反映在资本市场的定价上。银行股的走势向“板块贝塔”(β),进入了“个股阿尔法”(α)主导的新阶段。市场资金正在加大对具备 “高 ROE、高扩表、优资产” 特征银行的关注。这类大多坐落于经济发达区域,业绩增速相对平稳、股息率可观,在震荡行情之下,被险资、公募等长线资金视作重点观察的配置方向。反观另一部分机构,受区域经济、历史存量包袱、转型节奏等因素制约,估值与业绩层面会承受更大压力。总而言之,市场当前讨论银行板块,更多聚焦结构性分化带来的价值重估,而非整个行业的整体性复苏。特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~