3600亿注资银行,A股大行情来了....
今天虽然行情不好,但是看完我这篇文章,大家应该又会充满信心。A股大行情要来了,财政部+中国烟草,总共3600亿给银行保险补充资本金。
虽然直接利好银行保险,但是从历史上来看。长周期(年为单位)上,每次这种增资,对A股来说后续都会开启一段普涨的行情。其实这个消息刚出现的时候,很多人的第一反应是一脸懵逼。
大家刚翻完各大行的2026年半年报。工商银行半年净赚1700多亿元,农业银行也赚了1300多亿元,不良贷款率低至1.2%上下,拨备覆盖率超过200%。两家银行不仅家大业大、盈利丰厚,甚至主动把中期分红比例提高到了31%。
既然银行既不缺钱,也没有坏账暴雷,按常理完全在风平浪静地赚钱,国家为什么突然发行特别国债,急着给这些优等生们注资?有人听到“注资”两个字,本能联想到1998年财政部发2700亿特别国债注资四大行,以为金融系统底下又藏着什么窟窿。
这种直觉完全看错了方向。1998年的注资属于危机后的被动兜底。当年四大行坏账堆积,资本金几乎被掏空,注资必须伴随剥离1.4万亿元坏账。
这次官方在通稿里白纸黑字写得明白:8家机构资产质量优良、指标健康,注资是未雨绸缪的前瞻性安排。
这项安排要解决的真正问题,在于打破未来全社会信贷扩张的硬约束。要看懂这个前瞻性布局,必须先理解银行是怎么做生意的。很多人以为银行吸收了存款就能无限往外放贷款,事实并非如此。
监管给所有银行都扣了一顶极其严格的安全帽,叫做资本充足率。银行放出的每一笔贷款都被称作风险加权资产,为了防范坏账冲击,银行手里必须压上一笔实打实的真金白银当底座。
这笔底座,就是核心一级资本。过去二十年里,这笔底座基本不需要国家操心。存贷款利差大,银行每年利润充沛,分红后留存下来的未分配利润,直接转化成新增资本,这就叫“内部自我造血”。
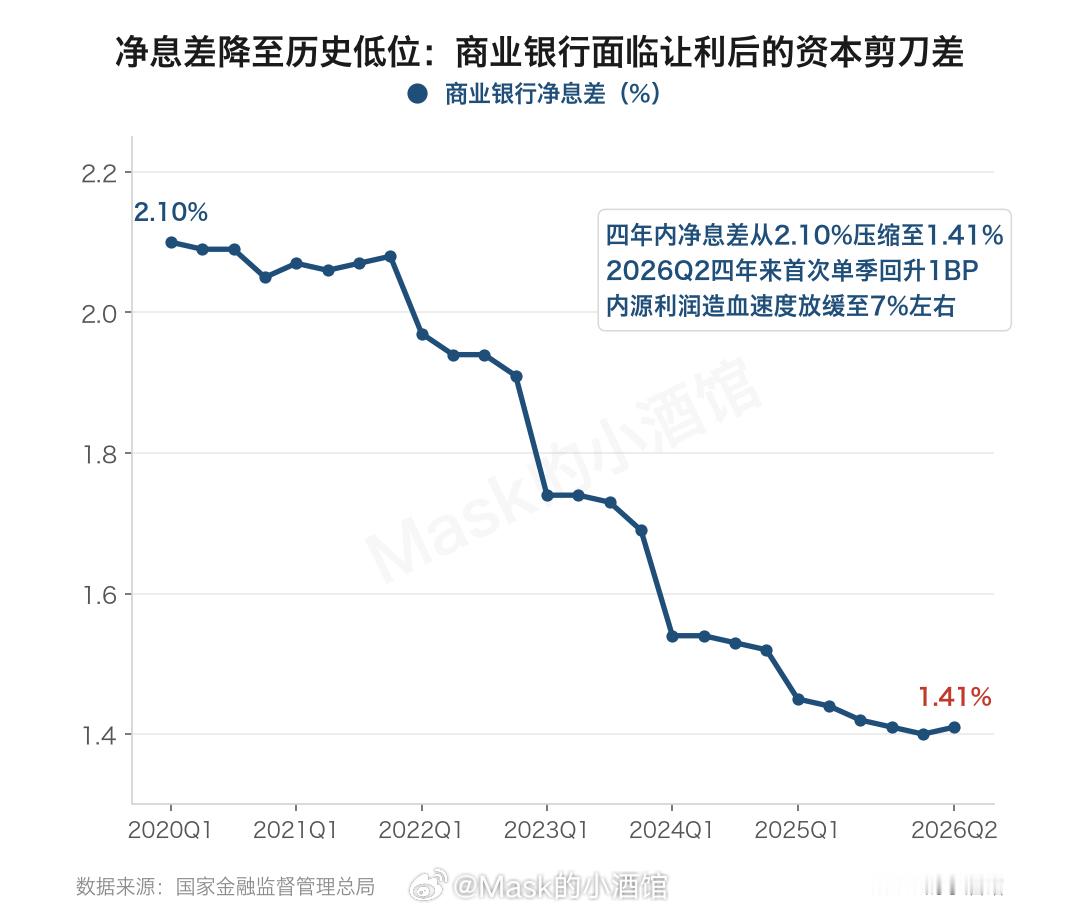
但这几年的运行规则彻底变了。为了给实体经济降低融资成本,银行在政策引导下一路减费让利,存款和贷款之间的净息差被压缩到了1.41%的历史极值。即便2026年二季度净息差出现了四年来的首次单季企稳,整个行业的利润增速也放缓到了个位数。
商业银行净息差从2.10%持续下行至1.41%极值,让利后内部留存自我造血速度明显放慢。这就制造出了一个关键的宏观剪刀差。
一边是实体经济嗷嗷待哺。科技创新、高端制造、绿色低碳和民生基建,这些大块头资产的资金需求持续推进,大行每年的贷款增速普遍保持在10%左右。另一边则是银行利润被压薄后,靠自身留存补充核心资本的速度放慢到了约7%上下。分母按10%的斜率膨胀,分子只能按7%的速度慢跑。
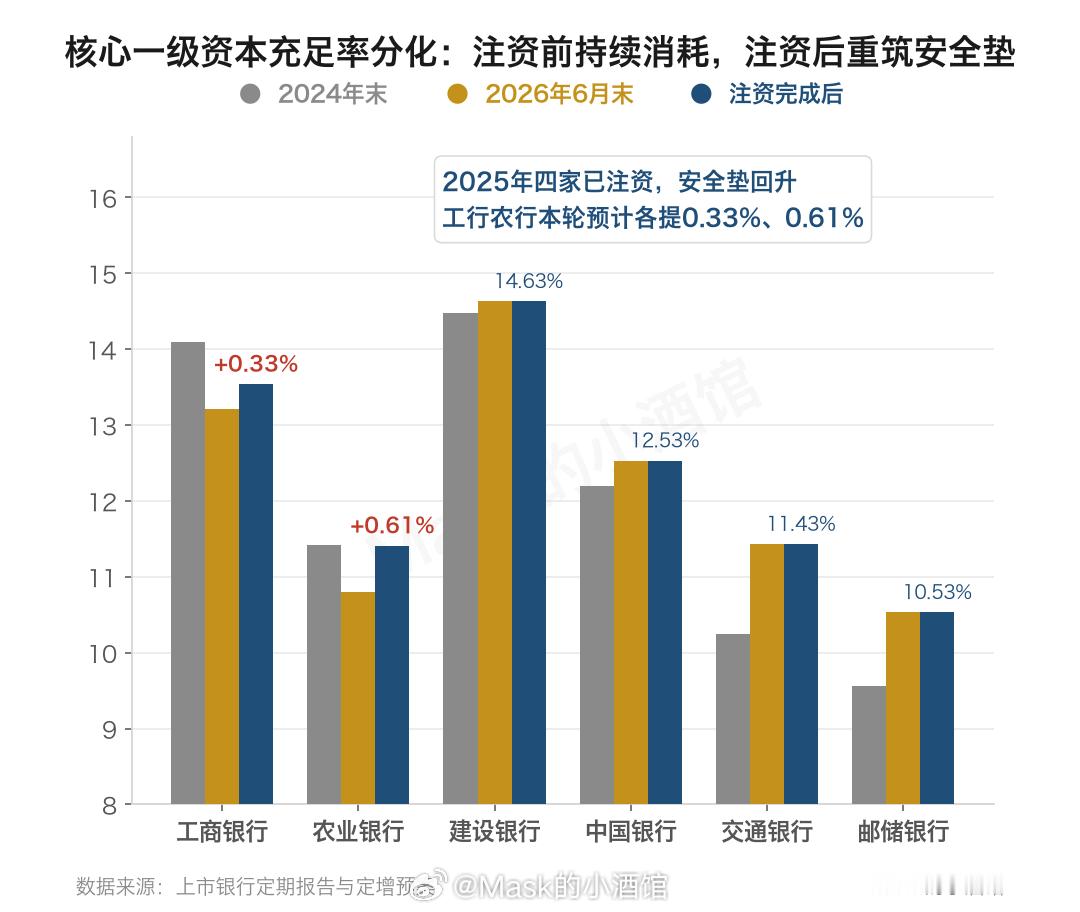
这就意味着,哪怕工行和农行目前的核心一级资本充足率依然远在监管红线之上,这层安全垫也在被逐个季度自然磨薄。从2024年末到2026年6月末,工行从14.10%缓慢回落到13.21%,农行从11.42%回落到10.80%。下行趋势客观存在。
2025年注资的中行、建行、交行、邮储资本充足率显著改善,未注资的工行、农行安全垫逐季被磨薄。02资本硬度之争:为什么银行自己发债不管用?
更紧的一道绳索来自国际规则。工行和农行是全球系统重要性银行。工行因为资产规模扩张,附加资本要求将从1.5%提高到2.0%;农行同样面临升组考核。
如果放任剪刀差继续拉大,两三年后大行为了避免触碰风控红线,理性的商业动作只能是缩减信贷额度、收紧贷款闸门。到了那个时候,实体经济头顶就会撞上一块看不见的信贷天花板。
财政在眼下出手,是在防撞梁还没受损的时候,主动换上更厚的钢梁。有人会问,既然缺资本金,六大行自己在市场上天天发永续债、二级资本债,难道不够用吗?
这涉及资本的硬度差异。银行发债借钱在监管眼里属于次级资本,可以支撑总资本充足率,但根本无法充当承担最终清偿责任的“核心一级资本”。在最严苛的国际监管框架下,只有实打实的普通股股东权益,才是吸收损失的承重墙。
微观定性:借来的债务只是次级资本的“软垫”,无法充当核心资本的“硬承重墙”。只有财政部以最高主权信用认购普通股注入硬本金,才能以1:8的杠杆乘数,撬动数万亿高技术与制造业增量信贷。
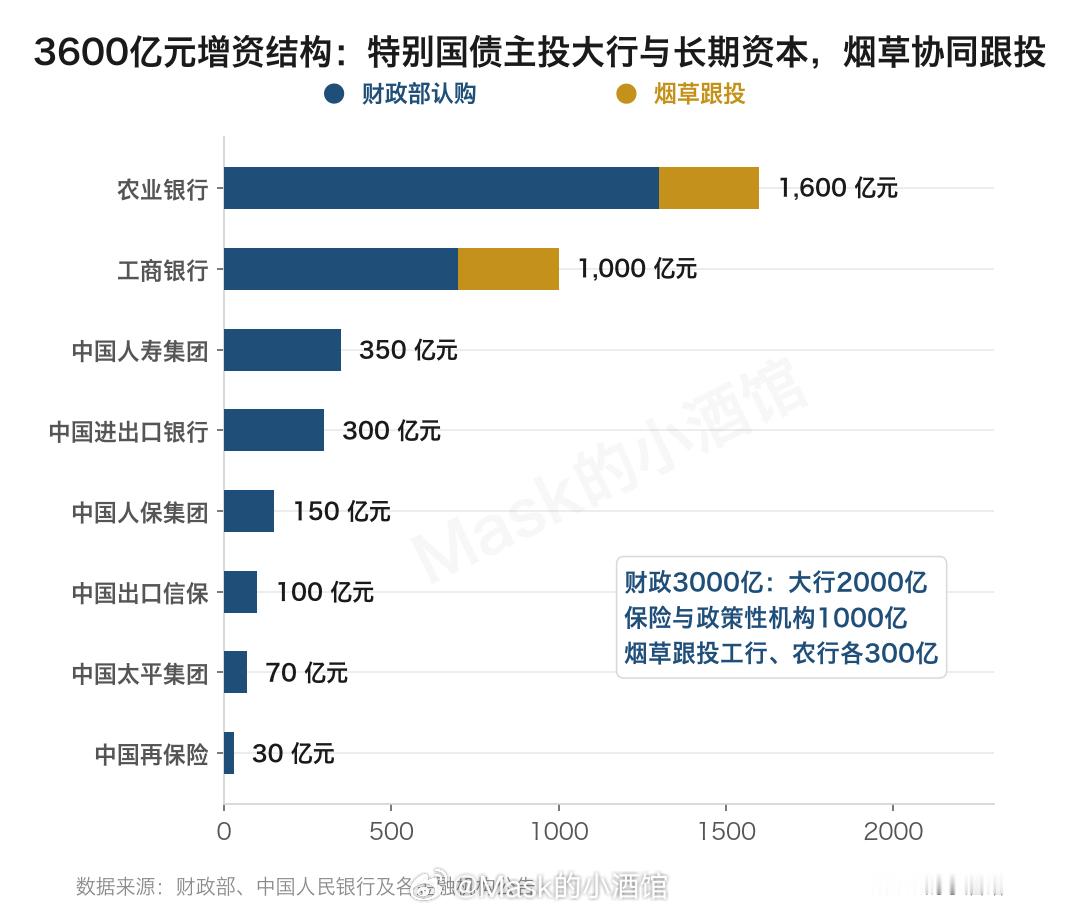
财政部发特别国债,以股东身份直接认购普通股,是用最高等级的国家信用在底层注入硬本金。按照大约8倍的资本乘数推算,工行与农行本次到账的2600亿元核心资本,未来能够撬动近两万亿元的增量信贷投放空间。
这笔钱从财政部账户流向银行股本,最终变成的是高端制造的生产线贷款和小微企业的周转额度。
看懂了银行的逻辑,再看这次清单里的保险和政策性机构,脉络更加清晰。
3600亿元中央金融企业增资总盘子:工行农行拿走2600亿,剩下1000亿配置给保险与政策性机构。
名单里除了两家商业大行,还罕见地包括了中国人寿集团、中国太平、中国人保、中国再保,以及进出口银行和中国信保。
商业保险巨头上一次公开股权融资普遍在十多年前,而政策性金融机构过去增资主要靠外汇储备与汇金,由财政部直接注资极为罕见。财政的思路已经从“给银行补血”,升级为统筹全谱系中央金融机构的资本底座。
保险公司这几年面临长端利率下行,负债端保单成本存在刚性,投资收益率走低,偿付能力充足率持续承压。政策层面一直呼吁险资充当长期耐心资本加大权益投资,但在实操中,监管对股票类资产的风险资本消耗算得很紧,偿付能力一旦下滑,能买股票的额度上限就会自动缩水。
国家给大型保险集团注资,做厚了它们的偿付能力底盘,长期资金进入资本市场的制度通道才会被真正打开。至于进出口银行和中国信保,承担的则是中国企业出海的后盾角色。
中国制造的大型成套设备和海外工程动辄面临跨国违约风险,企业敢不敢接单,往往取决于中国信保能不能开出保单。为政策性机构补足资本,买到的是外贸企业在海外敢打硬仗的信用底气。
从纯粹的财务投资视角来看,国家这笔买卖也极具性价比。
财政部发行特别国债的成本不到2%,而工行、农行及主要险企在当前估值下,结合其稳定分红与净资产收益率,折算出的隐含资本回报率普遍在两位数以上。
用不到2%的低息负债投资回报率两位数的核心国家金融资产,在财务上本身就是一笔高胜率投资,国家超级大股东的诉求与长期红利投资者的诉求完全站在了同一边。
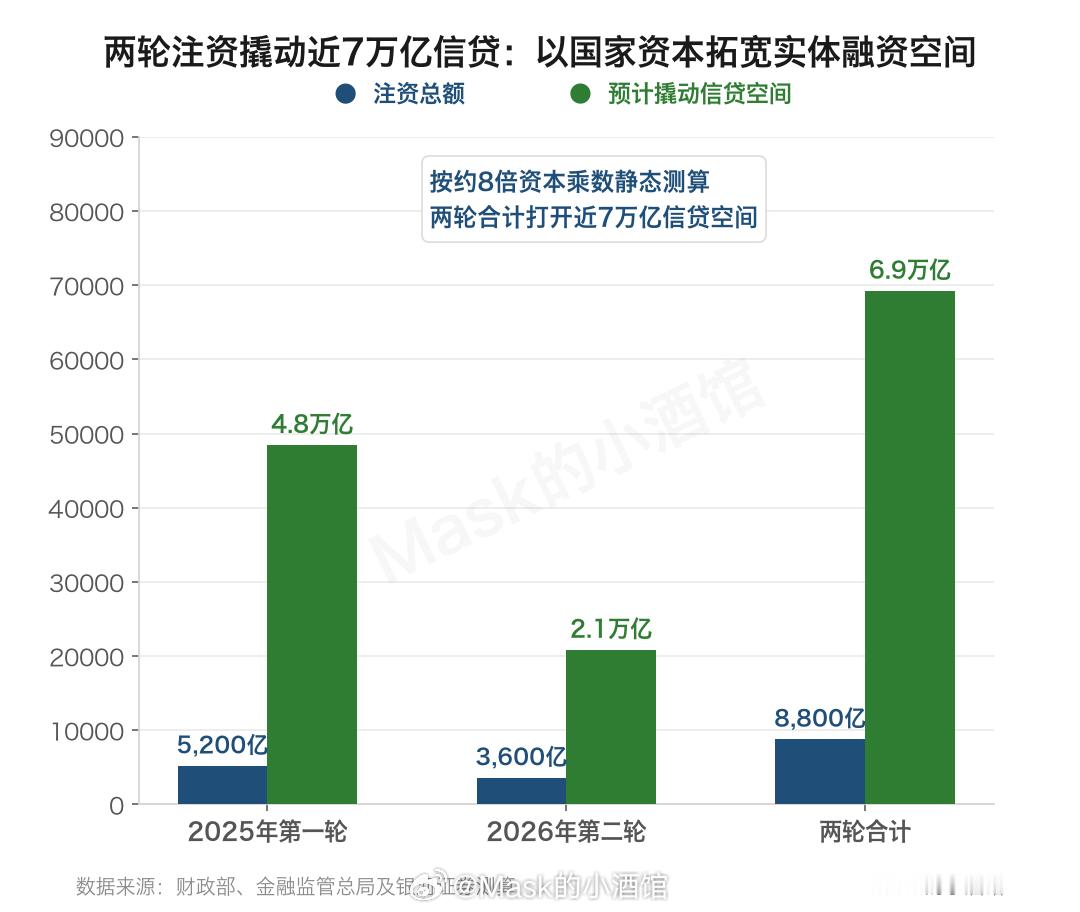
更深层的一笔账,在于财政资金的杠杆效率。如果仅仅把资金拿去发消费补贴,用完就成了单次消费流量。而金融机构是经营杠杆的机器,把3000多亿元作为资本金注入进去,通过近10倍的杠杆乘数,撬动的是近7万亿元的增量资产扩张。
给银行注资带动实体信贷,给保险注资释放权益长钱,这是一种乘数效应更持久的杠杆型财政扩张。
两轮注资合计8800亿元国家资本,以8至10倍杠杆乘数撬动近7万亿元先进制造、绿色与科技信贷空间。对二级市场的投资者而言,这笔钱的落地方式同样打消了老股民的心理阴影。
很多人对2010年前后大银行向市场配股心有余悸。这次从2025年的中行、建行、交行、邮储,到今年的工行、农行,全部采用向财政部和特定战投定向增发,溢价发行并锁定五年。既没有抽走二级市场流动性,又用溢价保护了现有股东。
有了资本底座支撑,大银行不用为了补资本而克扣分红,维持30%以上的稳定分红比例有了更坚实的财务依托。把这些拼图拼在一起,中国金融体系正在经历一场深刻的底层重构。
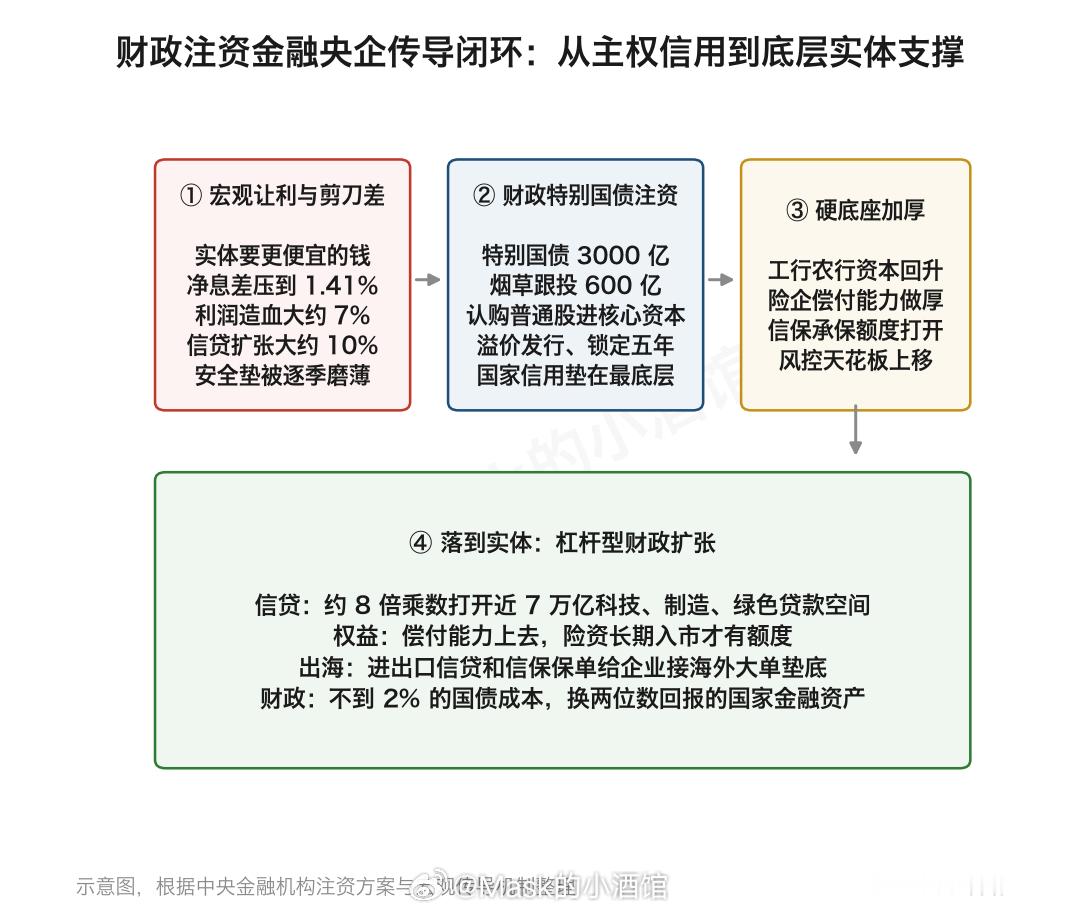
从特别国债筹资到核心资本加厚,再到信贷扩张、险资入市与企业出海的宏观新循环。过去几十年,逻辑是“银行靠高息差从实体身上挣钱,再用利润自我扩表”。
而在当下的宏观新环境下,循环反过来了:银行端压低息差让利给实体经济,银行因此放慢的资本积累缺口,由国家财政直接发行特别国债下场补齐。那对A股有啥影响?基本都是好的影响,而且这个影响偏长期,短期内影响不大。
1998年,财政部注资2700亿给四大行之后,央行不仅出现了大幅度降息,而且财政变得更加宽松,沪指两年内翻了一倍,来到了2245点。
2003-2008年,银行股上市,汇金用600亿美元的外汇注资,增厚银行资本金,后续A股也涨到了6000点。
2010年在四万亿调控之后,四大行再次融资3000亿,然后到了2014年也是五千点的大牛市。
现在2025年是5000亿,2026年现在又有3600亿。
所以我个人认为,慢牛还没结束。国有大行注资之后,往往都会带来一段行情,只不过这段行情通常都需要耐心等待。
风险提示:以上为个人观点,仅供参考。短期涨跌不预示未来,如提及公司或基金不代表投资建议。市场有风险,投资需谨慎。