有色还是被低估了...以下内容不构成任何建议:人类身上每一颗铁原子,都来自于几十亿年前的恒星爆炸。
但把这种浪漫切换到现代经济里,就只剩一句投资上的常识:可被恒星造出来的金属,是恒定的;可被人类轻松"挖出来+富集成矿"的金属,是递减的;被全球 80 亿人同时电气化所消耗的金属,是递增的。
这三者乘起来,叫价值重估。比铁重的金属几乎都来自外太空,相对稀缺。
铁之前的元素(如氢、氦、碳、氧)恒星核聚变就能生成;铁之后(金、银、铜、钨、铂、铀……)的原子核,要靠超新星爆发、中子星合并这类极端事件才能合成。
地球地壳里含量不低,但富集成"能赚钱的矿"极其稀缺。从有色金属分布来看,宇宙很慷慨、但地球很有限。
人类生活改善需要消耗有色金属越来越多...电气化需要铜和银,硬质合金需要钨,电池需要锂、钴、镍,不锈钢需要铬。这是工业社会的物理基础。
全球六七十亿人还在发展中,对金属需求旺盛。从长周期来看,这些人的生活水平也会往发达国家人民靠拢。社会电气化把这股需求抬高了不止一个台阶。
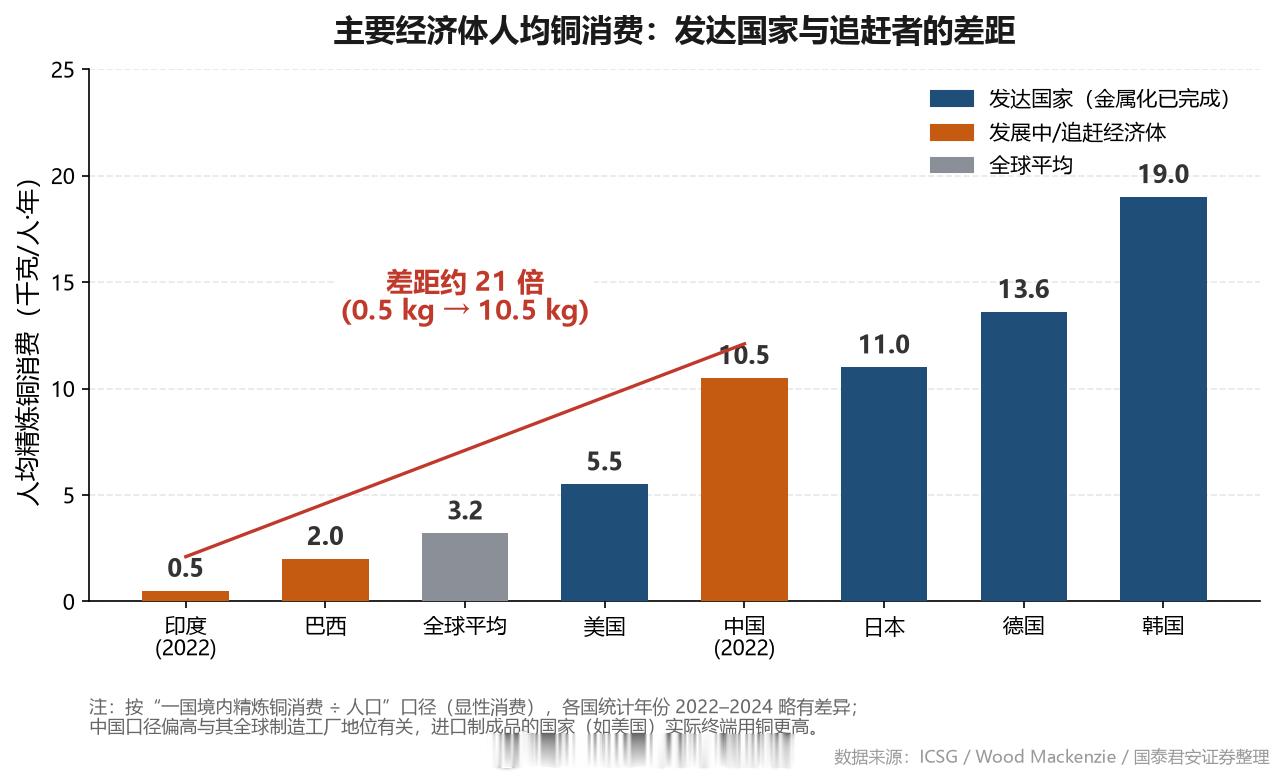
人均用铜,发展中国家与发达国家差了一个数量级主要经济体人均铜消费:印度 ≈ 0.5 kg全球平均 ≈ 3.2 kg美国 ≈ 5.5 kg中国 ≈ 10.5 kg德国 ≈ 13.6 kg,日韩 11–19 kg印度只有中国的 1/21、美国的 1/10。
像印度这种发展中国家则是从零开始的建电网。一户人家通电,要拉一根铜电缆;一座新城开发,从变电站到最后一根入户线,全是新增金属。这部分需求,是固定在基建上的,本质上不可回收。
发达国家的铜消费,主要是存量。美国已经基本完成电网、地铁、城镇化、机场一代建设;这些国家的人均铜消费早已过了历史峰值(约 10 kg 量级),现在靠回收维持。
一个发达国家的人,通过住房、汽车、电网等占有铜存量在 200–300 kg 量级,电器,汽车等用铜可回收循环。
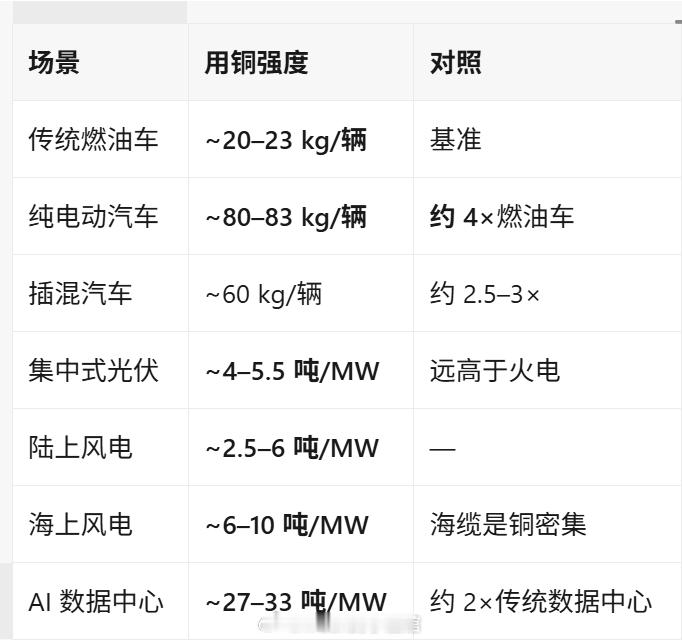
而电气化发展需要更多的有色,每度电、每公里、每瓦算力都在吃金属。全球新能源车渗透率每提升 1 个百分点,铜需求新增数十万吨。
国际能源署:可再生能源系统(含电网)平均用铜量是传统化石发电系统的 8–12 倍。一个典型 AI 数据中心的耗铜量 ≈ 3,000 辆电动车的用铜量。
不仅仅是消耗有色金属的人口在增加,随着电气化发展,人均有色的消耗也在增加。
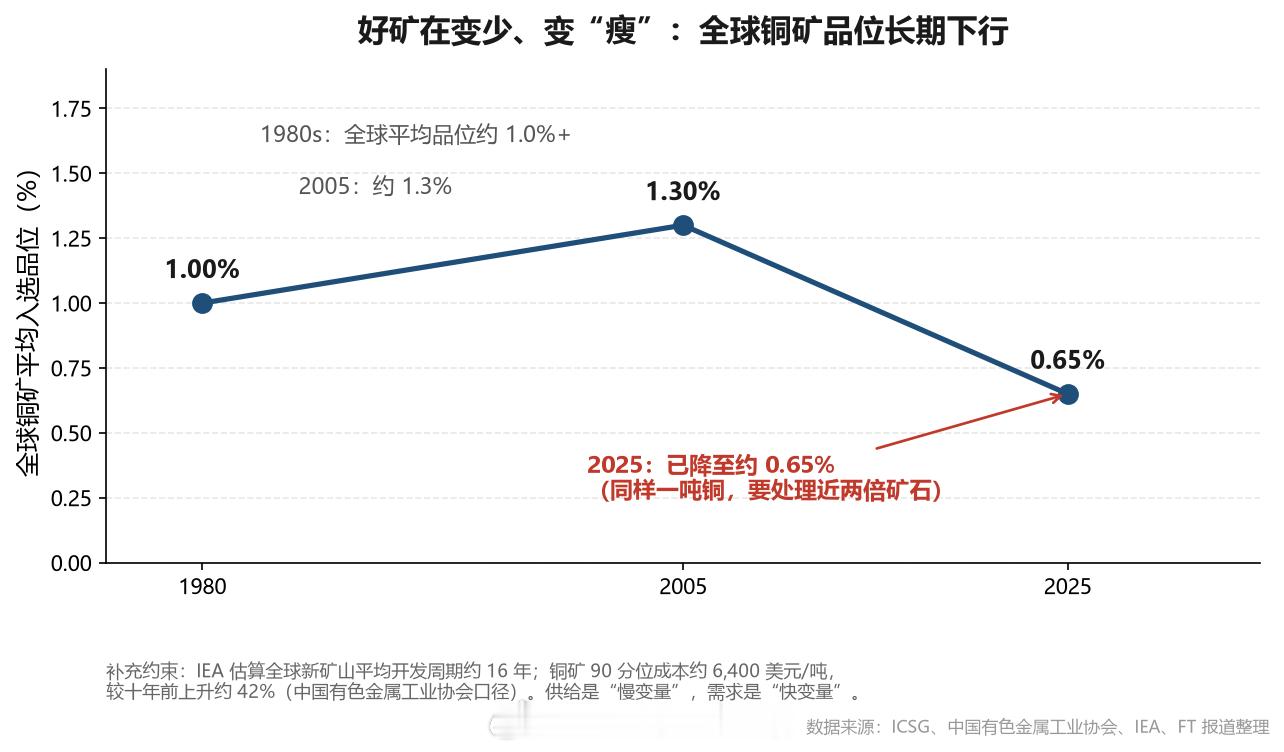
而且人类还要面临供给有限的问题。首先是好矿在变少、开矿成本变高,开矿难度加大。全球铜矿品位长期下行。全球铜矿平均入选品位从 1980 年代的 ~1.0%+,2005 年的 ~1.3%,已降至 2025 年的 ~0.65%。意味着同样产一吨铜,要处理近两倍的矿石——能耗、用水、尾矿全部翻倍。
IEA 测算,全球新建一座铜矿从勘探到投产平均要 16 年。今天立项的矿,到 2035 年都未必能供货。全球铜矿 90 分位现金成本约 6,400 美元/吨,较 10 年前上涨约 42%。
不论是供给侧,还是需求侧,有色都在酝酿大行情。成本低,品位高,扩产容易的好矿山,就是我们心中的优秀标的。这种标的,我们愿意长期持有。
风险提示:短期涨跌不预示未来,如提及个股或基金不代表投资建议。投资需谨慎。