中国家庭核心投资是银行储蓄存款,美国家庭资金投向了哪里?
结合最新权威数据,中国家庭核心投资是银行储蓄存款。在2025 年中国家庭金融资产结构中,银行存款占比 53%(167 万亿),是绝对第一大资产,股票仅占 12%,公募基金仅 6.7%。来看看美国的情况。
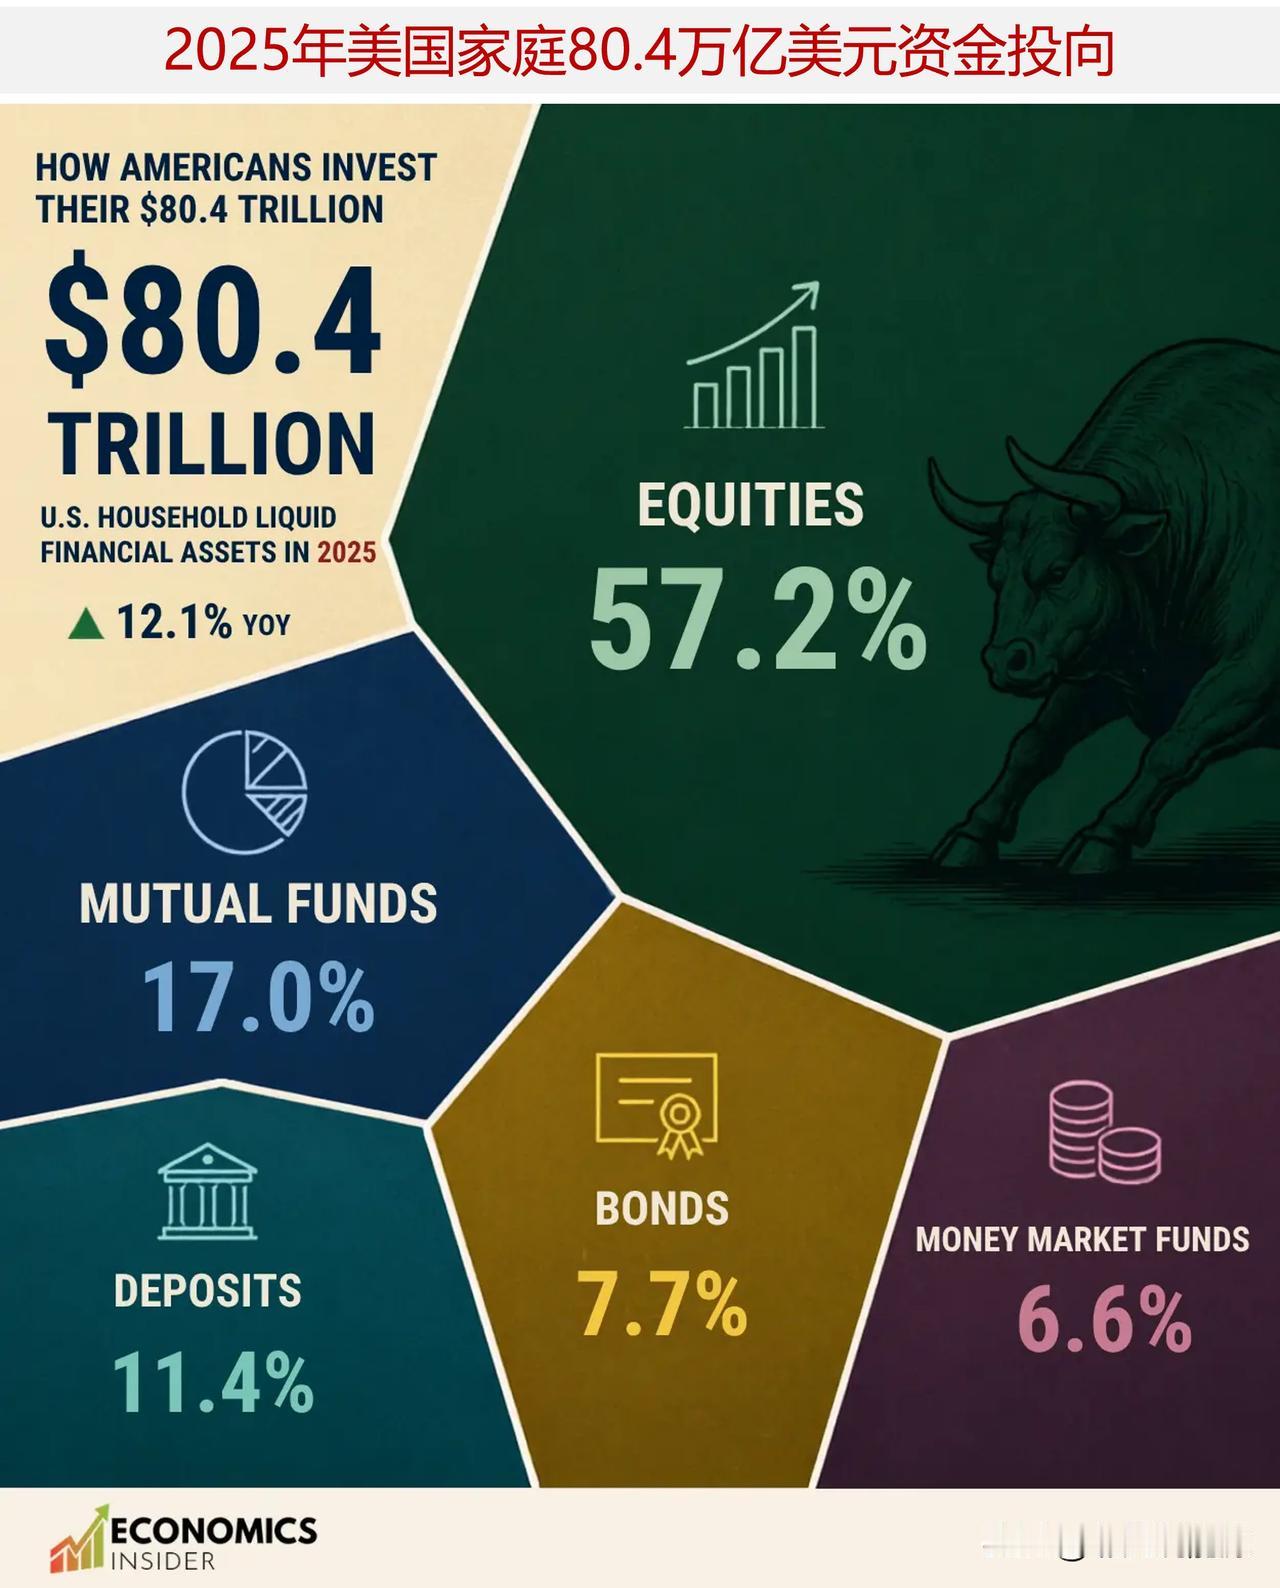
2025年,美国家庭流动性金融资产,包括股票、银行账户存款、债券等资产,总规模达到80.4万亿美元,较去年增长12.1%。美国证券业与金融市场协会发布的《2026年资本市场概况手册》显示,股票在这类资产中占比最高,其次是共同基金、银行存款、债券和货币市场基金。
美国家庭的大部分资金都投入了股市,同时民众也将大量储蓄存放于共同基金、银行存款、债券以及货币市场基金中。美联储最新数据显示,目前58%的美国家庭持有股票,这一比例相较于此前的调查数据有所提升。
——美国家庭各类金融资产构成
美国证券业与金融市场协会《2026年资本市场概况手册》的数据表明,2025年美国家庭持有流动性金融资产规模达80.4万亿美元,较上一年增长12.1%,主要涵盖共同基金、银行存款、债券和货币市场基金几大类。
美联储数据显示,如今58%的美国家庭持有股票资产,较此前上升5.3个百分点。其中既包含民众直接购买的股票,也涵盖退休账户、各类投资账户中持有的股票。因此,股市的波动不仅会影响华尔街,也会直接牵动普通民众的退休储蓄。
01 股票占比超半数
股票是美国家庭金融资产中占比最高的品类,占比达57.2%,直观体现出家庭财富与股市的深度绑定关系。
长期来看,股票的增值速度几乎超过绝大多数投资品类。对于通过退休账户长期持有投资产品的人群而言,日积月累的收益增长效果尤为显著。
但这也存在弊端。由于家庭财富高度集中于股市,一旦市场行情大幅下行,民众的储蓄就会快速缩水。股价出现波动时,家庭所持有的资产价值也会随之起伏。
02 共同基金:便捷的入市渠道
共同基金占家庭金融资产总量的17%,是第二大资产配置品类。投资者无需逐一挑选个股,通过共同基金即可一次性投资一揽子金融产品。这种投资方式无需频繁盯盘、操作简单省心,是普通人参与资本市场的便捷途径。
正因如此,多数退休理财计划都会重点配置共同基金。其核心优势在于分散投资风险,避免将所有资金集中投入单一企业,大幅降低投资风险。
03 银行存款:日常备用刚需资金
支票账户、储蓄账户、大额存单等各类银行存款,占美国家庭金融资产的11.4%。
这部分资金是民众的应急备用金,核心价值并非快速增值,而是稳定可用。无论是车辆维修、缴纳房租,还是应对各类突发紧急情况,都可以随时支取。与波动剧烈的股票不同,银行存款不会一夜之间大幅贬值,这份稳定性也是民众持续留存现金存款的核心原因。
04 债券:风险与收益的折中选择
债券占家庭总资产的7.7%,投资逻辑与股票完全不同。购买债券本质上是向发行方出借资金,后续在约定周期内收回本金并赚取固定利息收益。债券投资整体稳定性更强,但投资回报率也相对更低。投资者通常会在投资组合中配置债券,以此平衡整体风险,提升资产安全性。
05 货币市场基金:完善资产配置的补充品类
货币市场基金在家庭金融资产中占比最低,为6.6%。这类产品属于低风险短期投资,资金灵活性高,收益略高于普通银行储蓄存款,十分适合想要灵活取用资金、同时小幅增值的投资者。
总 结
2025年,美国家庭储蓄与投资总规模达到80.4万亿美元,其中绝大部分资金配置在股票市场。超半数家庭金融资产为股票,且58%的家庭持有股票资产,股市对普通民众生活的渗透和影响达到历史新高。
当然,家庭资产配置并非单一依赖股票,民众同时会将资金分散投入共同基金、银行存款、债券和货币市场基金。整体来看,这套资产结构既展现了美国家庭庞大的财富储备,也凸显出其大部分资产价值会随股市行情涨跌波动的核心特征。