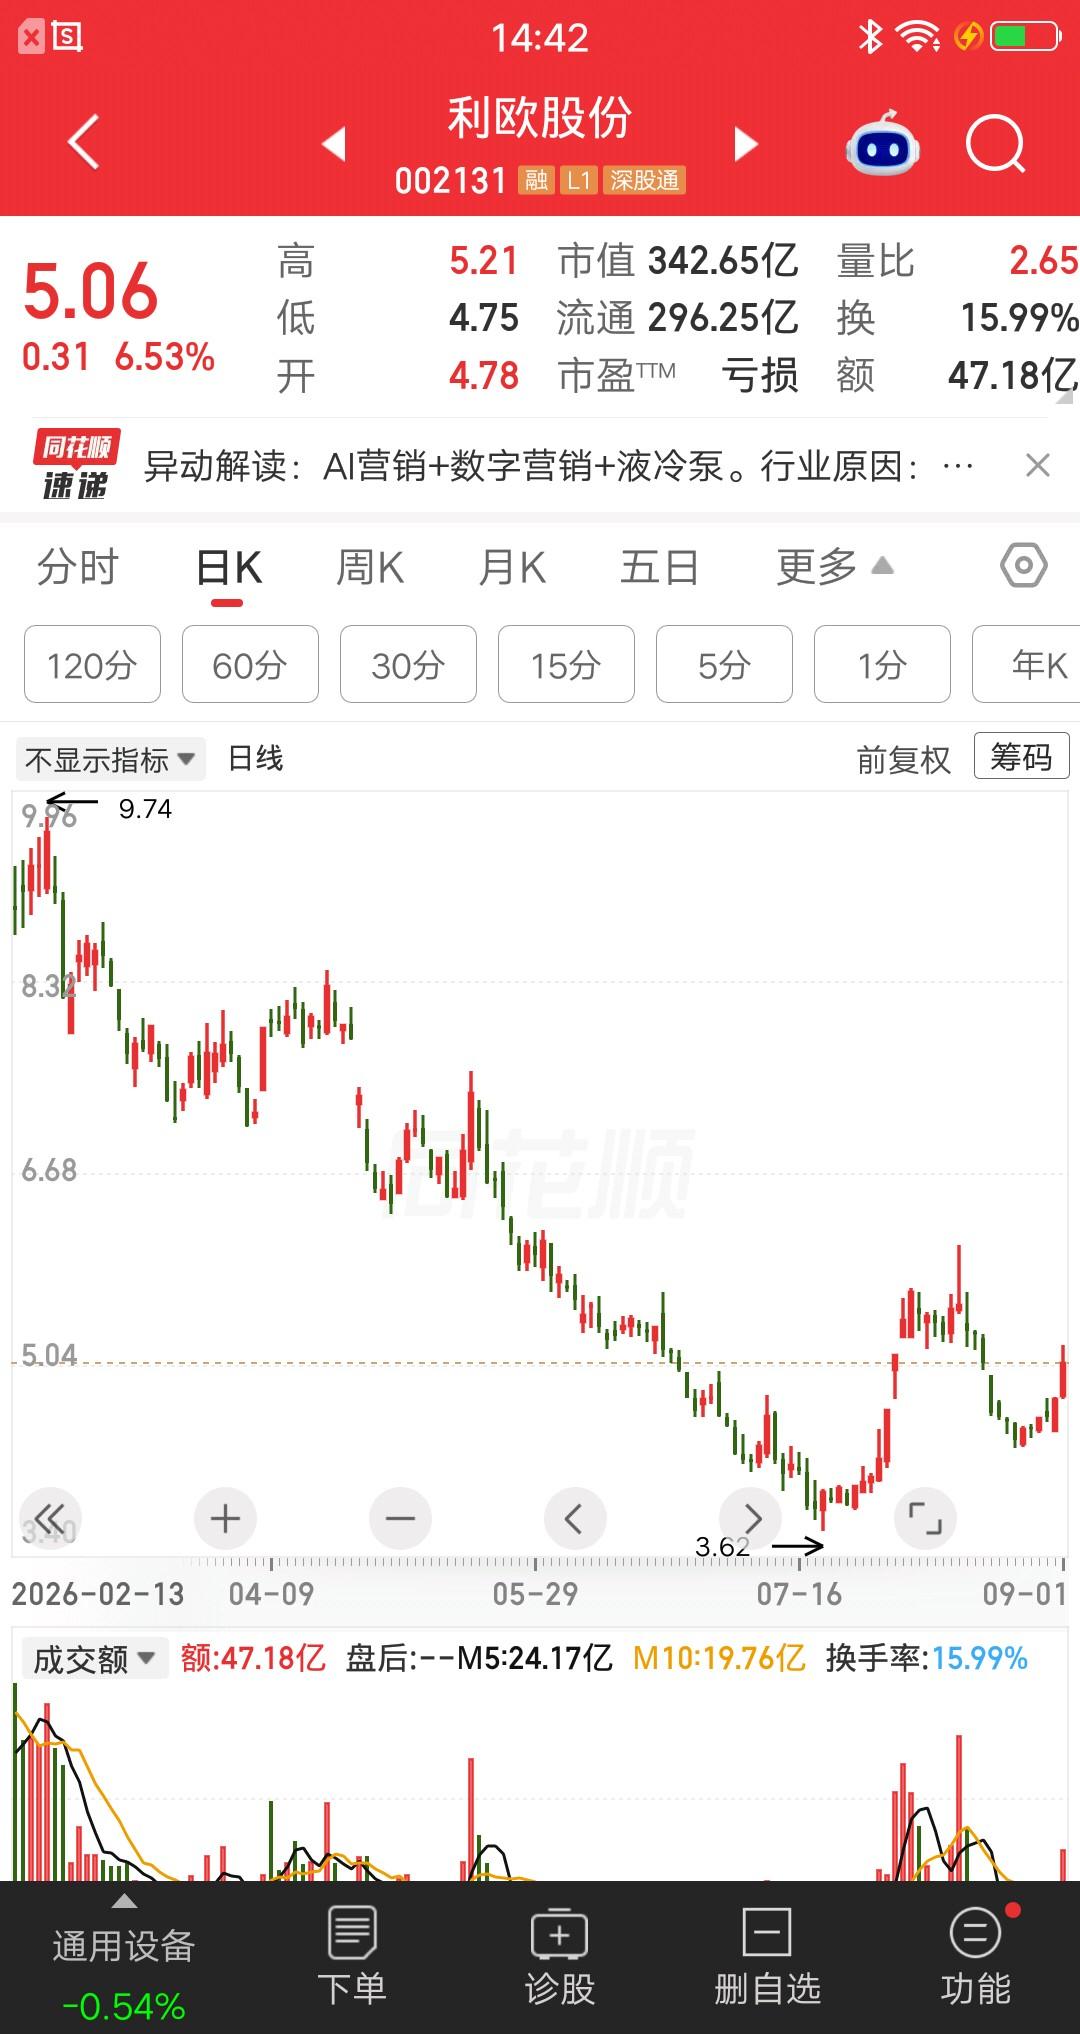
一位江苏的股民,今天梭哈了利欧股份,价格5元建仓25万块。买完他就发视频说,要学巴菲特做价值投资,能不能咸鱼翻身,就看这一票了。很多网友收藏了视频,估计是想看看他的最终结果吧。
利欧股份的业务能查清楚,公司披露的2026年半年报显示,上半年营业收入101.88亿元,同比增长5.74%,归母净利润1.38亿元,同比下降71.07%。
数字营销依旧是公司最重要的业务板块,上半年数字营销收入83.86亿元,同比增长12.16%,公司也在推进AI技术在营销场景里的应用。
这个数据能说明数字营销确实是大头,AI也确实在做,可它离“AI一上,利润就会明显爆发”还隔着收入转化、成本控制、客户预算、技术投入这些现实问题。
公司今年年初核查股价异动时还专门提示过,AI相关业务整体尚未形成规模性的盈利模式,相关收入占公司整体营业收入比例较小。
我更愿意说,AI营销这个逻辑不是假的,只是资本市场最容易出现的一个误区,就是把“有业务”自动等同于“有大利润”。
一家数字营销公司接入大模型,确实可能提高素材生产、策略分析、广告投放和效果优化的效率,可效率提升能不能变成净利润,还得看客户愿不愿意为这些能力付更多的钱,也得看平台采购成本、人员成本和同行竞争。
技术进步是一回事,股东最终能分到多少经济收益,又是另一回事。
《后西游记》这件事也是真的,新华网报道,AIGC长剧《后西游记》第一季已经上线芒果TV,并登陆湖南卫视黄金档;湖南日报的报道也确认,该剧属于国内AIGC长剧上星播出的一次重要尝试。
这个信号有行业意义,说明AI生成内容正在从短视频、小规模实验,往更完整的长内容生产流程里走。
可在我看来,把《后西游记》播出直接当成利欧股份的业绩利好,跨度就有点大了。
公开信源能证明AI影视内容在加速落地,却没有权威信息证明这部剧与利欧股份存在项目合作,更没有公开数据证明它能给利欧股份增加多少订单。
行业热度可以抬高想象空间,上市公司的价值最终还得落到合同、收入、利润和现金流上。
再看液冷,这个概念也不是凭空来的,利欧股份年报披露,公司围绕数据中心冷却等应用场景推出了相关泵类和系统化解决方案,这条业务线确实存在。
可公司自己在年报里写得很谨慎:液冷泵相关产品实现的收入规模占公司整体营业收入比例较低,对当前经营业绩不构成重大影响,短期对整体业绩贡献也相对有限。
问题恰恰就在这里,一些文章把“产品可以用于数据中心、储能温控”继续往后推,直接写成“未来大规模量产,不愁没钱赚”,这就把技术路线写成了确定利润。
产品开发出来、进入送样、拿到小批量销售,跟真正的大规模放量、稳定毛利率、连续几年贡献利润,中间可能隔着客户认证、价格竞争、产能投入、订单兑现好几道关。
价值投资最忌讳的,就是把还没发生的事情提前算进利润表里。
我觉得更值得普通股民记住的一点,是“股价低”和“估值低”根本不是一回事。
5元一股看着便宜,500元一股看着贵,这只是每股价格不同。
真正谈价值,要看整个公司值多少钱,再看这些市值对应多少利润、多少现金流、多少净资产,还得判断利润能不能持续。
利欧股份2026年上半年营业收入在增长,归母净利润却同比下降七成以上,扣非归母净利润已经出现亏损,经营活动产生的现金流量净额也转成负值。
这样的公司不是不能研究,而是不能仅凭“股价从高处跌到5元附近”就得出“基本面好、价格低”的结论。
价格跌了多少只是历史走势,企业未来能赚多少钱才是估值真正的底座。
这位股民想学巴菲特,我倒觉得真正该学的不是“买完不动”,而是买之前把公司看懂。
价值投资最难的地方从来不是拿得久,而是你得知道自己为什么拿,哪些数据一旦改变,就应该重新检查原来的判断。
AI营销能不能提高盈利质量,液冷业务能不能从小业务变成新的利润来源,机械制造板块能不能改善盈利,这些才是往后真正值得盯的数据。
只要这些东西没有得到财报验证,故事讲得再顺,也还是故事。
还有个细节很现实,重仓一只股票以后,人的情绪很容易跟股价绑在一起。
涨几天,觉得自己的逻辑全部正确;跌一段,又恨不得推翻之前所有判断,仓位越集中,人越难客观看待后来出现的新信息。
我的看法是,普通投资者最该防的不是错过某一只牛股,而是把一次押注误认为一种成熟投资方法。
巴菲特长期持有一些公司,前提是对商业模式、竞争优势、管理层、现金流和估值做了长期跟踪,不是挑一只热门概念股,再给“拿着不卖”贴上价值投资的标签。
对这种网红式“梭哈价值投资”,可以围观,也可以讨论,别急着照抄。
市场有机会,也有风险,理性判断、独立研究、量力而行,比押中一次行情更重要。
投资应该服务于正常生活,不该让一次交易决定整个人生。