中国为什么能提前预测到碳排放是一个局?其实不是预判,是放眼长远。
难怪近年来不断有人吐槽,曾说世界近十几年的发展成就,被中美拿走了大部分。
当你遇到一件事或者你的对手带节奏时,首先考虑的不是对手怎么怎么谋划,而是自己如何远虑。
第一季度CBAM证书参考价格为每吨二氧化碳75.36欧元,第二季度为75.28欧元。进口商还要申报产品中包含的碳排放,真正购买2026年度相关证书的安排,则从2027年2月开始。
中国大规模布局可再生能源,并不是欧洲推出CBAM以后才开始。早在2005年通过的《可再生能源法》中,就已经明确写入增加能源供应、改善能源结构、保障能源安全、保护环境等目标。
那时候距离欧盟2023年启动CBAM过渡期,还有将近二十年。
一个工业规模巨大的国家,每年需要大量煤炭、石油、天然气和电力。能源价格一旦剧烈波动,受影响的不只是发电厂,还会一路传导到运输、化工、制造业乃至老百姓日常生活。
能不能增加国内可获得的能源,本身就是一本经济账和安全账。另一边,当年快速工业化留下的环境问题也是真实存在的。
雾霾、工业废水、汽车尾气,不需要国际组织提醒,居民站在街上就能够感觉得到。所以治理污染与发展新能源,本来就有很强的国内需求。
二十多年后再看结果,这条线就更清楚了。2025年,全国地级及以上城市PM2.5平均浓度降至28微克每立方米,339个地级及以上城市空气质量优良天数比例达到89.3%;国家地表水考核断面中,优良水质比例达到91.4%。
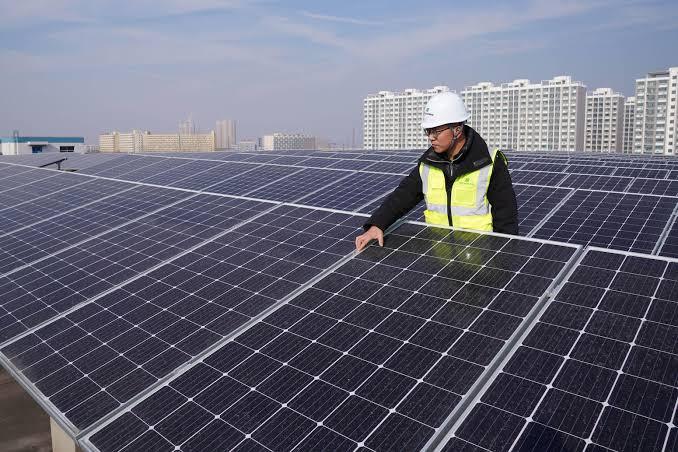
与此同时,新能源已经从“环保项目”变成真正影响电力结构的大产业。截至2026年6月底,全国可再生能源装机达到24.55亿千瓦,占总装机60.7%。
其中太阳能装机12.74亿千瓦,已经与12.75亿千瓦的燃煤发电装机基本持平。这才是事情最有意思的地方。
2026年7月,中国新能源乘用车零售渗透率达到65.1%,也就是市场上每卖出3辆乘用车,大约有2辆是新能源汽车。前7个月,规模以上工业单位增加值能耗同比下降3.5%,说明工业产出增长与能源消耗之间正在出现新的变化。
因此,中国真正做的不是“拒绝碳规则”,而是把规则变成产业升级的一部分。国内碳市场就是例子。
2025年,全国碳排放权交易市场已经覆盖发电、钢铁、水泥和铝冶炼四个行业,共有3378家重点排放单位纳入配额管理。截至2025年底,碳配额累计成交8.65亿吨,累计成交额576.63亿元。
2026年的工作还在继续。这一步很关键,未来国际贸易如果越来越多地要求企业说明一吨钢、一吨铝到底产生多少碳,那么谁能把自己的排放算清楚、降下来,谁的产品就更容易面对新的贸易规则。
欧洲当然也有自己的产业利益,CBAM最初覆盖水泥、钢铁、铝、化肥、电力和氢等领域。欧洲给出的理由是防止“碳泄漏”,也就是避免企业把高排放生产搬到环保要求更低的地方,再把产品卖回欧洲。
制度面对的是相关进口商品,而且欧盟规则明确规定,如果生产过程中已经实际支付碳价,符合条件的金额可以扣除。
争议真正集中在核算标准、数据认证以及不同国家碳价能否被充分认可。
到了2026年8月,这套规则还在不断细化。
欧盟委员会8月10日更新了正式阶段的默认排放值,8月14日又发布了一批面向欧盟以外生产企业的实施指南,钢铁、铝、水泥、化肥等行业都有专门文件。说明围绕产品碳排放的竞争,已经从口号进入非常具体的企业成本核算。
中国这边同样没有停。国务院2026年7月公布的“十五五”碳达峰行动方案提出,到2030年,单位国内生产总值二氧化碳排放要比2025年下降17%,非化石能源消费占比达到25%,风电和太阳能发电总装机达到28亿千瓦以上。
说白了,如果中国真认为减排毫无意义,就不会二十多年持续建设新能源体系,更不会建立全国碳市场。