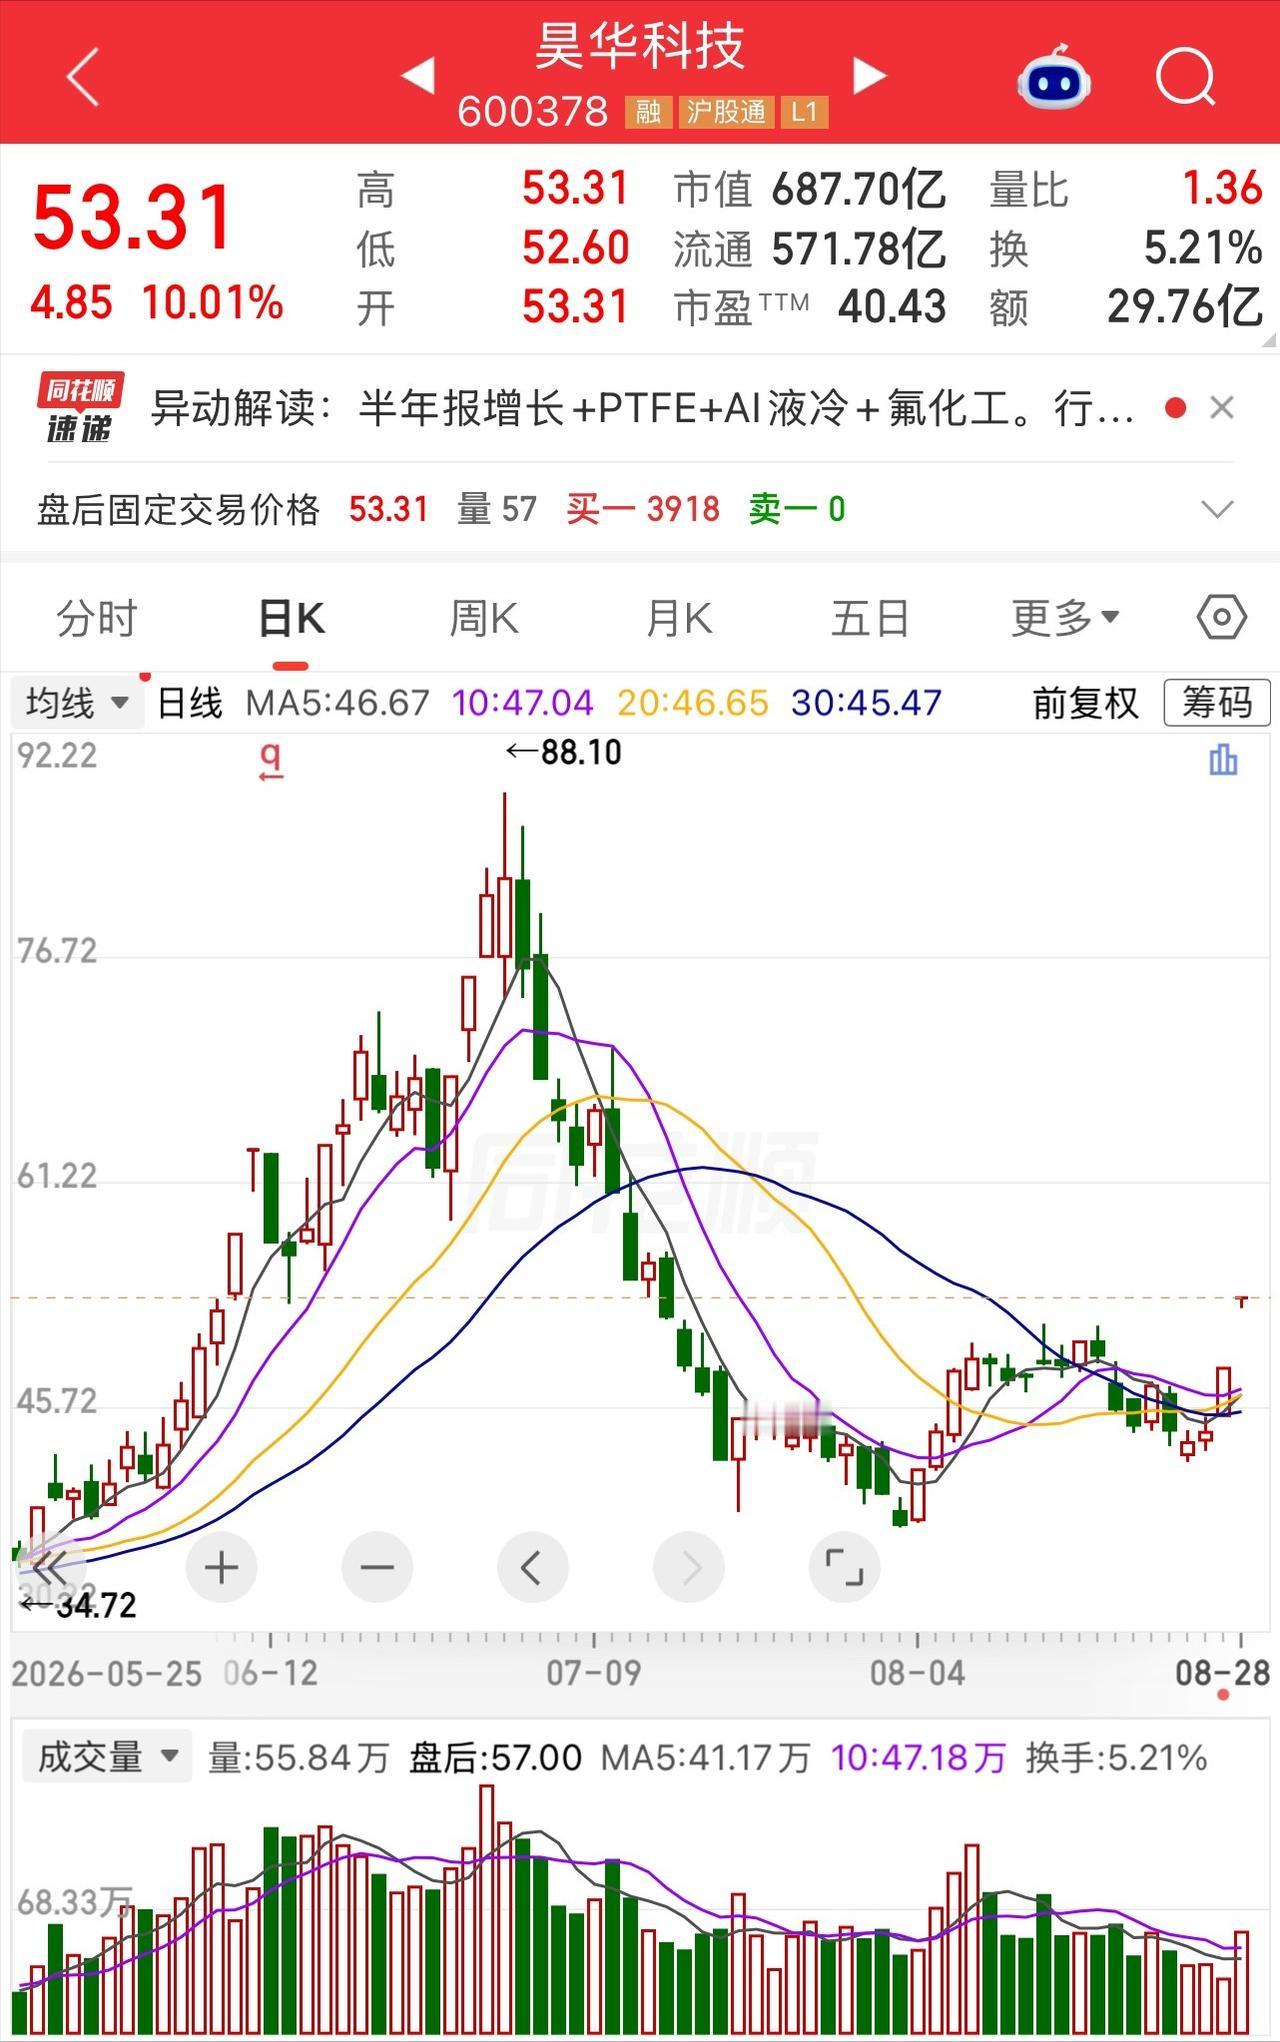
一位股民发视频笑疯了,38元重仓昊华科技赢麻了,不到一个月浮盈40%。视频里他激动得直拍桌子,说这是自己炒股十年来最痛快的一次抄底。
我认为,一位股民发视频笑疯了,38元重仓昊华科技赢麻了,不到一个月浮盈40%,这个故事真正值得看的地方,不是又出现了一个“民间股神”,而是昊华科技这段行情,把基本面、题材预期、超跌修复和短线资金几股力量全挤到了一起。
8月3日昊华科技收在37.70元,8月4日到了41.47元,8月5日44.07元,8月6日48.26元,8月7日49.09元,8月28日收报53.31元,当天涨幅10.01%。
假设真有人在37.70元买入2万股,一直拿到53.31元,投入大约75.4万元,持仓市值会变成106.62万元,账面增加31.22万元,收益率约41.4%。
数学没有问题,人物故事有没有发生,是另一回事。
我更愿意说,这笔假设中的收益,不能简单归结成一句“懂化工的人抄到了大底”。
昊华科技基本面确实有东西,公司2026年半年报披露,上半年营业收入96.90亿元,同比增长24.87%。
归属于上市公司股东的净利润9.01亿元,同比增长39.78%;扣非净利润8.86亿元,同比增长43.09%,这种利润增长不是一个空概念。
公司披露的业务方向里,有氟碳化学品、含氟材料、高纯电子气、超纯稀有气、高端制造化工材料。
西南电子特种气体项目二期也已经竣工投产,公司还在推进新型能源材料、环境友好型含氟材料等项目。
站在产业角度看,市场愿意给这种公司更高关注度并不奇怪。
AI服务器、数据中心、高性能芯片把散热、电子材料、电子特气这些过去偏专业的领域推到了普通投资者面前。
新华社报道曙光8000算力系统时,就提到相变浸没液冷设备使用氟化液进行降温。
我的看法是,AI对氟材料行业存在需求想象空间,这句话可以讲;直接说“AI算力一定让昊华科技利润爆发”,这句话就跨得太远了。
技术路线是一回事,上市公司拿到多少订单、产品毛利有多高、竞争对手会不会扩产,又是另一回事。
公司的经营数据并不支持这么写,昊华科技披露,氟碳化学品价格同比上涨,含氟锂电材料价格明显上涨,含氟聚合物市场表现也比较强。
可含氟精细化学品、含氟气体受市场供给增加、销售结构变化等因素影响,价格反而在走低,这才是化工行业真实的样子。
同样带一个“氟”字,不代表产品一起涨价;同样属于电子材料,也不代表供需完全一致。
我觉得很多散户研究周期股容易犯的毛病就在这里,看见一个产品涨价,就给整家公司所有产品都套上涨价逻辑,看见一个AI应用,又把整家公司估值都按AI公司去理解。
产业研究真正难的地方,不是找到热门关键词,而是搞清楚这个关键词到底能贡献多少收入和利润。
再看8月28日前后的交易,昊华科技在8月26日、27日、28日连续三个交易日收盘价格涨幅偏离值累计超过20%,公司随后披露股票交易异常波动公告。
这个公告很值得仔细看,公司明确表示,目前生产经营活动正常,内外部经营环境没有发生重大变化,也没有发现可能对股价产生重大影响的媒体报道或者市场传闻。
公告还披露,公司正在筹划向控股股东中国昊华发行股票,把此前通过委托贷款形式拨付的国拨资金转成直接股权投资,方案仍处于前期筹划和内部沟通阶段,存在不确定性。
在我看来,这比一句“涨停了,公司发风险提示”更值得投资者研究。
股价突然加速的时候,最容易出现一种心理:上涨本身被当成上涨理由。
今天涨停,大家觉得资金知道什么;明天再涨,又有人觉得基本面一定发生巨大变化。
公司公告反倒把边界划得很清楚,生产经营没有出现需要补充披露的重大变化。
这意味着,投资者至少要把“公司经营改善”和“短期交易热度”分开看。
龙虎榜也一样,公开交易数据里可以看到大额营业部席位进出,可营业部席位买得多,并不能自动翻译成“主力已经看好未来几年”。
短线资金看的是情绪、筹码、题材强度和交易结构,长期投资者看的是利润、现金流、竞争壁垒和估值,两套体系偶尔会走到一起,也可能很快分开。
我甚至觉得,假设那个37.70元买入的投资者真的存在,他最值得研究的不是赚了40%,而是敢不敢回答三个问题。
37.70元买入时,自己判断错了怎么办?53.31元以后,公司价值增长有没有跟股价一样快?
账户突然浮盈30多万元,是继续持有、分批降低仓位,还是完全不动,依据到底是什么?
这三个问题,比“我懂这个行业”重要得多,懂化学,不等于天然懂股票;懂公司,也不等于天然知道短期价格。
我的看法是,一次漂亮的低位买入可以让人赚钱,却不能证明一个人从此掌握了市场。
真正值得普通投资者学的,是弄明白利润增长来自哪里、哪些产品真的涨价、哪些只是题材想象、股价涨到什么位置以后风险收益比已经发生变化。