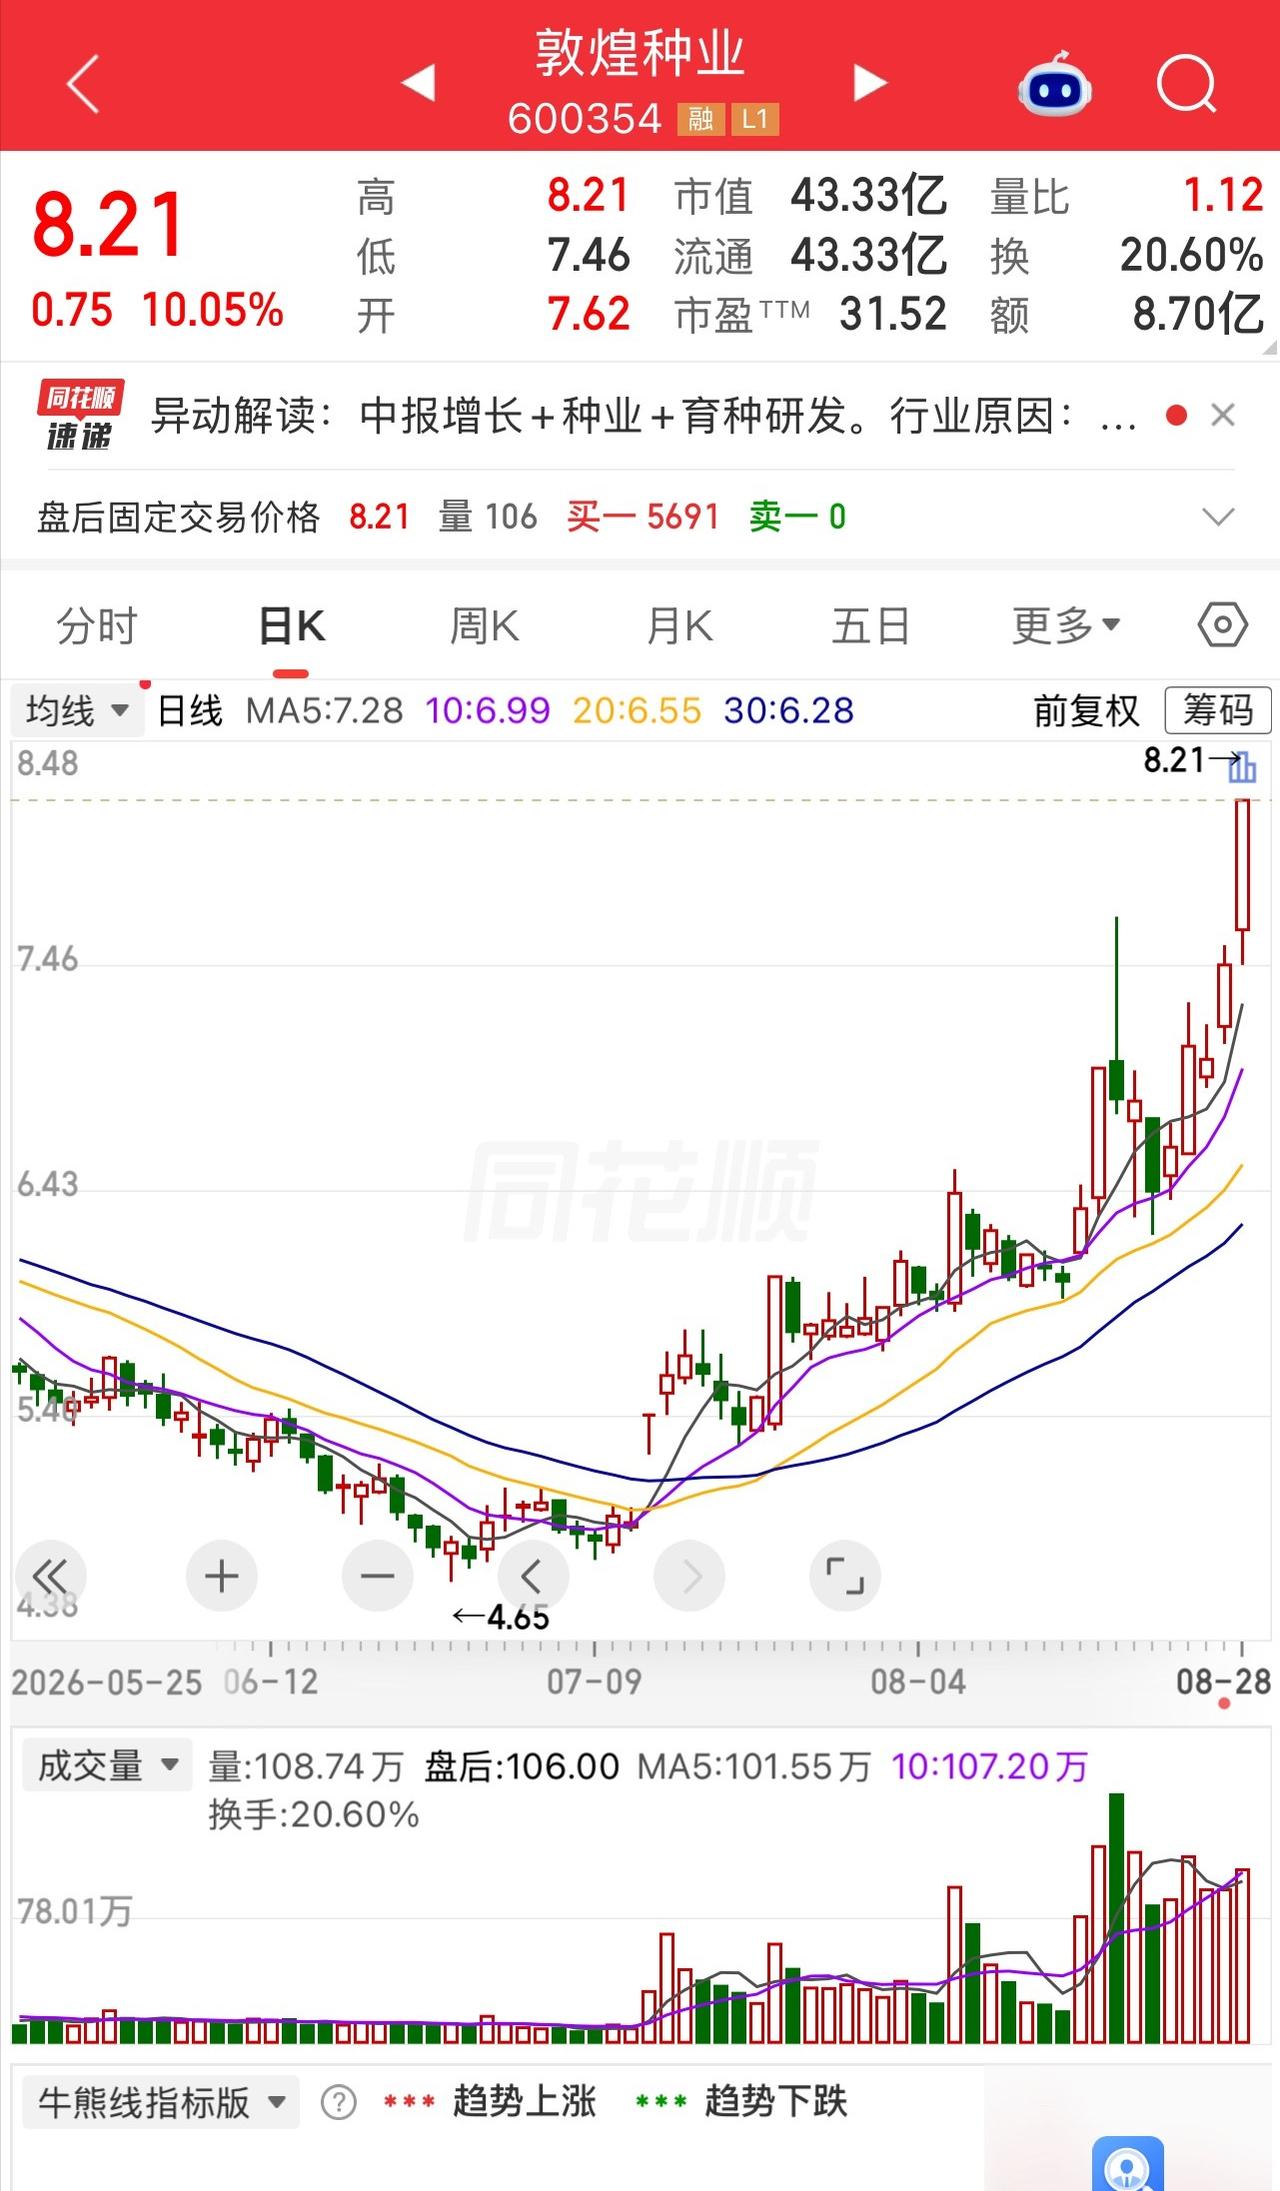
一位股民盼着周一早早开盘,5.5元重仓敦煌种业赢麻了,一个多月浮盈49%。周末这两天,老宋觉得比往年秋收还难熬,手机一天解锁几十回,就为了多看两眼账户里那个数字。
我认为,这个故事真正值得聊的,不是一个股民浮盈49%有多兴奋,而是敦煌种业这一轮上涨里,到底有多少是业绩推动,又有多少是市场情绪把股价往前推了一把。
敦煌种业在7月中旬确实出现过5.5元附近的交易价格。
假设真有人按5.5元买入2万股,成本就是11万元,按8月28日收盘价8.21元计算,持仓市值16.42万元,不算交易成本,账面浮盈约5.42万元,收益率约49.27%,这笔数学账没问题。
在我看来,这反倒不妨碍我们认真看这只股票,真正有价值的东西全写在半年报里。
敦煌种业披露的2026年半年报显示,上半年营业收入8.68亿元,同比增长20.93%;归属于上市公司股东的净利润1.45亿元,同比增长165.68%;扣非净利润1.42亿元,同比增长188.21%。
更值得看的不是165.68%这个醒目的数字,而是利润到底从哪儿来的。
公司半年报给出的口径很明确,种子产业上半年实现营业收入7.75亿元,同比增长35.20%,实现净利润2.98亿元,同比增长102.49%。
公司给出的解释也很直接,自有核心优势品种销量稳步攀升,经营管控和降本增效也在发挥作用,这就和纯粹炒概念不太一样。
我的看法是,一家公司短期股价可以靠题材点火,业绩却很难靠情绪做出来。
营业收入、扣非利润、种子业务收入一起增长,至少能说明这一轮行情背后确实存在基本面改善,并非市场凭空编出来一个故事。
还有两个数据,我觉得比净利润翻倍更值得普通投资者留意。
一个是存货,公司半年报显示,6月底存货约2.47亿元,比2025年末的5.13亿元下降51.92%,公司解释是本期销售增加所致。
另一个是短期借款,短期借款从2025年末约1.54亿元降到3175.56万元,降幅79.44%,公司给出的原因是偿还贷款。
这两个变化放在一起看,含义就比一句“业绩暴增”丰富得多:货卖得更快,短期债务压力也下来了,资产负债表出现了改善。
我更愿意说,真正研究基本面的人,盯的不该只是利润表最上面那个百分比,还要看库存有没有变成现金、债务有没有下降、增长到底来自主营业务还是一次性收益。
敦煌种业这份半年报里,主营业务的改善是能够看到的。
可基本面好,不等于股价只涨不跌,8月28日,敦煌种业收报8.21元,上涨10.05%,封住涨停。
当天种业、粮食、转基因、玉米等多个农业相关概念集体活跃,万向德农、新赛股份也涨停,农业题材明显形成了板块效应。
证券时报数据宝统计,当天敦煌种业在供销社概念口径下获得主力资金净流入约1.86亿元,换手率达到20.60%,这两个数字放在一起,我反倒会多留一个心眼。
主力资金大量进入听上去很热闹,可20%以上的换手率也意味着筹码正在高速交换,有人积极买,也一定有人借着上涨卖。
资金流入不能自动翻译成“下个交易日还会涨”,涨停更不是市场给投资者盖下的一张保本证明。
从8月21日收盘的6.43元算到8月28日的8.21元,五个交易日累计上涨约27.7%。
我觉得,这时再用7月中旬5.5元附近的价格去评价风险,很容易产生错觉。
5.5元买的人有接近50%的安全垫,8.21元才追进去的人没有。
同一家公司,同一份半年报,同一个行业逻辑,买入价格不同,面对的风险完全不是一回事。
这也是我一直不太赞成“看懂产业就等于一定能做好股票”的原因。
产业经验能帮你判断一家公司的产品有没有竞争力,能帮你提前看到销量、渠道和景气度变化,却没法直接告诉你市场愿意给20倍估值、30倍估值还是50倍估值。
截至8月28日,公开行情数据显示敦煌种业滚动市盈率已在31倍附近,业绩增长是真的,估值抬升也是真的。
当基本面增长碰上板块情绪,股价上涨速度很容易超过企业盈利增长速度。
市场热的时候,大家愿意提前给未来买单;热度降下来,哪怕公司经营没突然变差,估值也可能往回收。
我个人更看重一件事:别等到开盘那几分钟,才让红绿数字替自己做决定。
能看懂一家公司,是能力;知道自己的风险承受边界,也是能力。
农业里讲究收成,投资里更讲究纪律。企业真正创造价值,资本市场理性定价,投资者依据公开信息独立判断,这才是一个健康市场该有的样子。
至于周一敦煌种业涨还是跌,没有人能靠一篇文章提前知道。
与其猜一个涨停板,不如把半年报、估值、交易热度和自己的持仓成本看明白。
赚自己认知范围里的钱,也尊重市场的不确定性,可能比猜明天的分时图更重要。