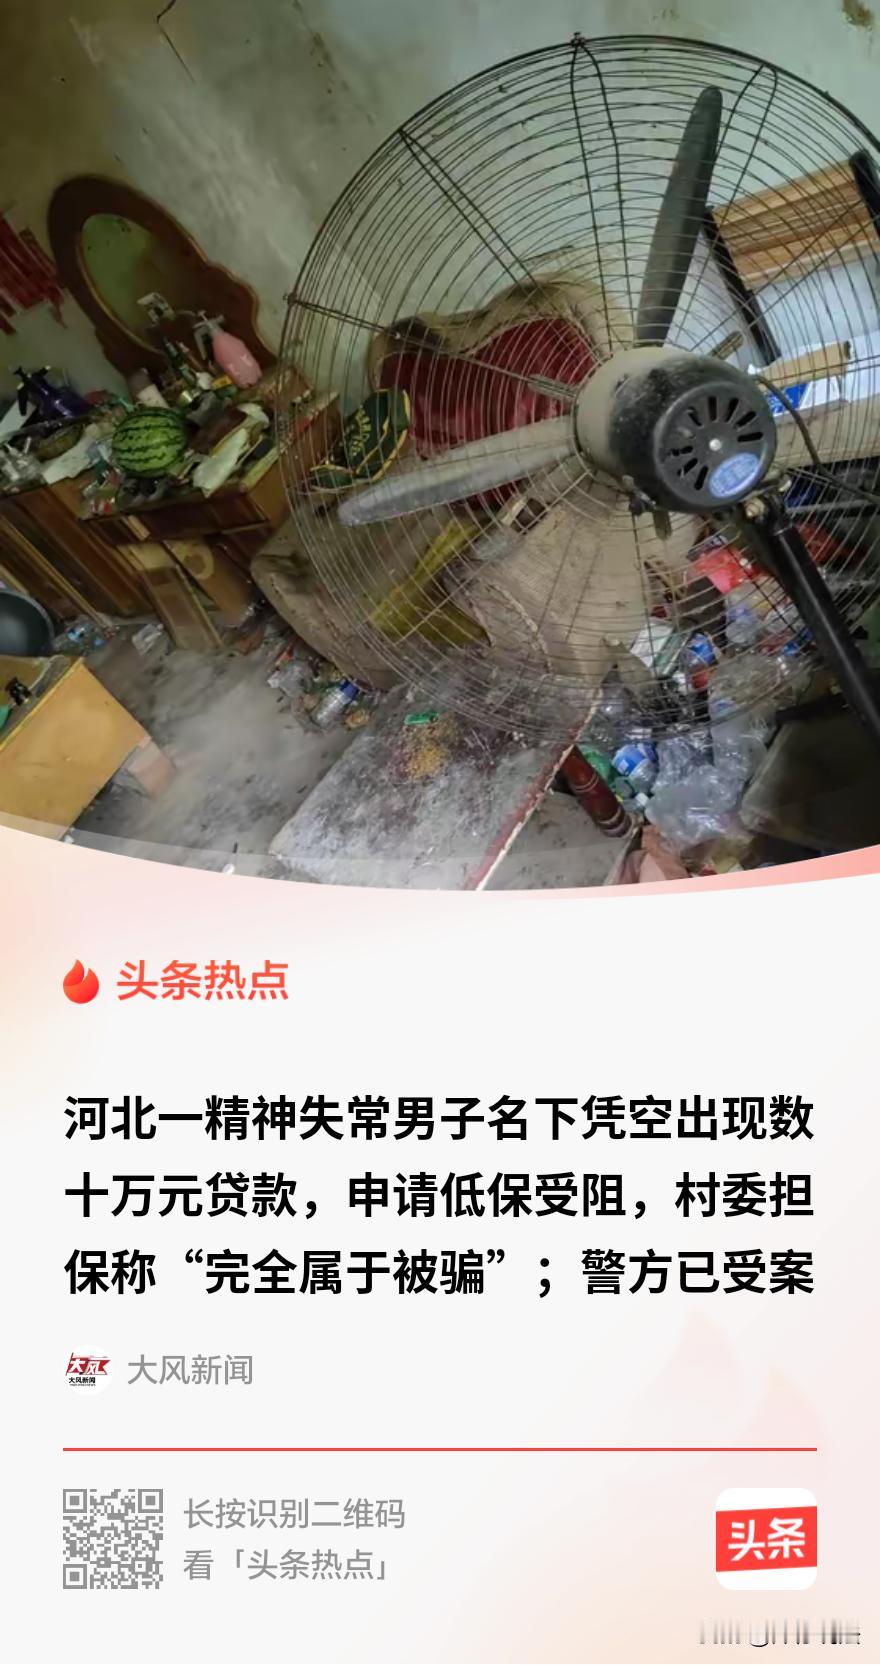
“细思极恐!”河北广平,一47岁男子有些精神失常,不会使用智能手机,平日里就靠捡树枝换点钱糊口。谁知,男子名下却莫名其妙背上了56万银行贷款,还被法院列为失信被执行人。更蹊跷的是,贷款合同上他的名字居然是电脑打出来的,没人见他去签过字,如今他被法院拉进黑名单,低保也办不下来了。村委给他作证:“这人精神不正常,根本没能力贷款,就是被骗了。”报警后,警方已经立案调查。网友质疑:一个精神失常的穷苦人,哪来的本事从银行借出几十万?钱又去了哪儿?这事儿,透着蹊跷。
据悉,47岁的李某峰独自住在村头一间破旧的平房里。屋内除了一台锈迹斑斑的风扇,再找不出一件像样的电器。桌上摆着过期食品和烂掉的蔬菜,地上散落着捡来的破桌椅,屋里积了厚厚一层灰。
这个男人从小精神就不太正常,跟人说话只能停留在最简短的对话上,句子稍长他就听不懂了。
2020年离婚后,他的精神状况更差,没有稳定收入,平日里就靠给周边果园打零工、捡些修剪下来的树枝当柴火卖,勉强度日。父母年事已高,条件普通,也帮不上什么忙。
2025年6月,在外地打工的弟弟李先生回老家,想帮哥哥办低保。李某峰的身份证早就找不着了,弟弟便带他去补办。
一查征信,李先生吓了一跳,哥哥名下竟然有几十万的贷款,而且因为还不上钱已经被起诉,成了失信被执行人。
李先生赶紧调了多家银行的借贷记录和法院文书,越查越觉得离谱。2023年2月,某银行给李某峰发了一笔车贷,钱直接划到了一家汽车销售公司。
可贷款合同上,借款人签名的地方根本没有李某峰亲笔签字,只有一行电脑字体打出来的“李某峰”。
2024年3月29日,李某峰的账户更是一连串怪事:先存进20.48万,又以还贷名义转走;紧接着又有一笔20万的贷款放进来,又被人以现金取款的方式取走。
更蹊跷的是,2024年7月,河北一家贷款公司因为借款合同纠纷把李某峰告了。告的不是他本人借钱不还,而是他给一个姓于的人当了担保人。本金加利息约10万元,贷款公司要求他和于某一起还。
法院当年8月开庭,李某峰压根没到庭,法院判他败诉,案子进入执行,他也就成了失信被执行人。
李先生粗略统计,哥哥名下涉及多家银行的贷款加起来有56万多。可这些钱去了哪?李某峰的日子还是老样子,一分钱没见着。
李先生怀疑,可能就是前几年哥哥在果园打零工时,有人哄着他办了贷款。
今年8月,村委会专门给李某峰出了份证明,证明李某峰无贷款能力系被骗,村民联名证实,医院鉴定确认其精神异常。
随后李先生报了案,8月21日,警方以“李某峰被诈骗”正式受理。
目前,案件还在侦查中。
对此,有网友说,正常人贷款各种审,精神异常的人却轻松批下来,合同签名还是打印的,内部肯定有问题。
也有网友说,别一出事就怪银行,一个精神病人的身份证、银行卡谁在保管?钱进了谁的口袋,家属心里没数吗?
从法律角度,这件事如何评价呢?
《刑法》第一百九十三条规定,有下列情形之一,以非法占有为目的,诈骗银行或者其他金融机构的贷款,……数额巨大或者有其他严重情节的,处五年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金;……
本案中,对于冒用李某峰身份办理贷款并占有资金的实际行为人,如果侦查查明,有人利用李某峰智力障碍和精神缺陷,骗取或盗用其身份证件,冒名办理贷款并将资金据为己有,则可能构成贷款诈骗罪。
鉴于涉案56万元,已达到“数额巨大”标准,最高可判处10年有期徒刑。
如果行为人使用真实身份但以欺骗手段取得贷款,则可能构成第一百七十五条之一骗取贷款罪,依面临刑事责任。
对于银行经办人员,结合《刑法》第一百八十六条规定,李某峰无收入来源、合同签名打印、本人未到场,若经办人明知或应知其不具备贷款条件仍违规放贷,可能涉及违法发放贷款罪。
此外,即便不涉及刑事责任,如经司法鉴定李某峰为无民事行为能力人,依据《民法典》第一百四十四条规定,其所签全部贷款合同、担保合同自始无效,银行不能依据合同向其主张还款。
若为限制民事行为能力人,贷款和担保远超其认知能力和生活实际,在其家人不追认的情况下,合同同样不发生效力。
而且,《商业银行法》第三十五条规定,银行要严格审查借款人偿还能力。
银行在李某峰不具备任何贷款条件的情况下放贷,存在重大过错,结合《民法典》第一百五十七条规定,在贷款合同无效后,按照过错分配责任。
银行过错明显,李某峰无过错,不仅不应还款,还可要求银行赔偿其被列为失信人造成的损失。
家属针对涉诉案件,或可凭新取得的司法鉴定报告申请再审,或另诉确认合同无效,以维护合法权益。
这个案子警示我们,合同签名不可儿戏,银行审查不可敷衍,弱势群体的权益底线不容突破。法律既有力度,更应有温度。
对此,你怎么看?