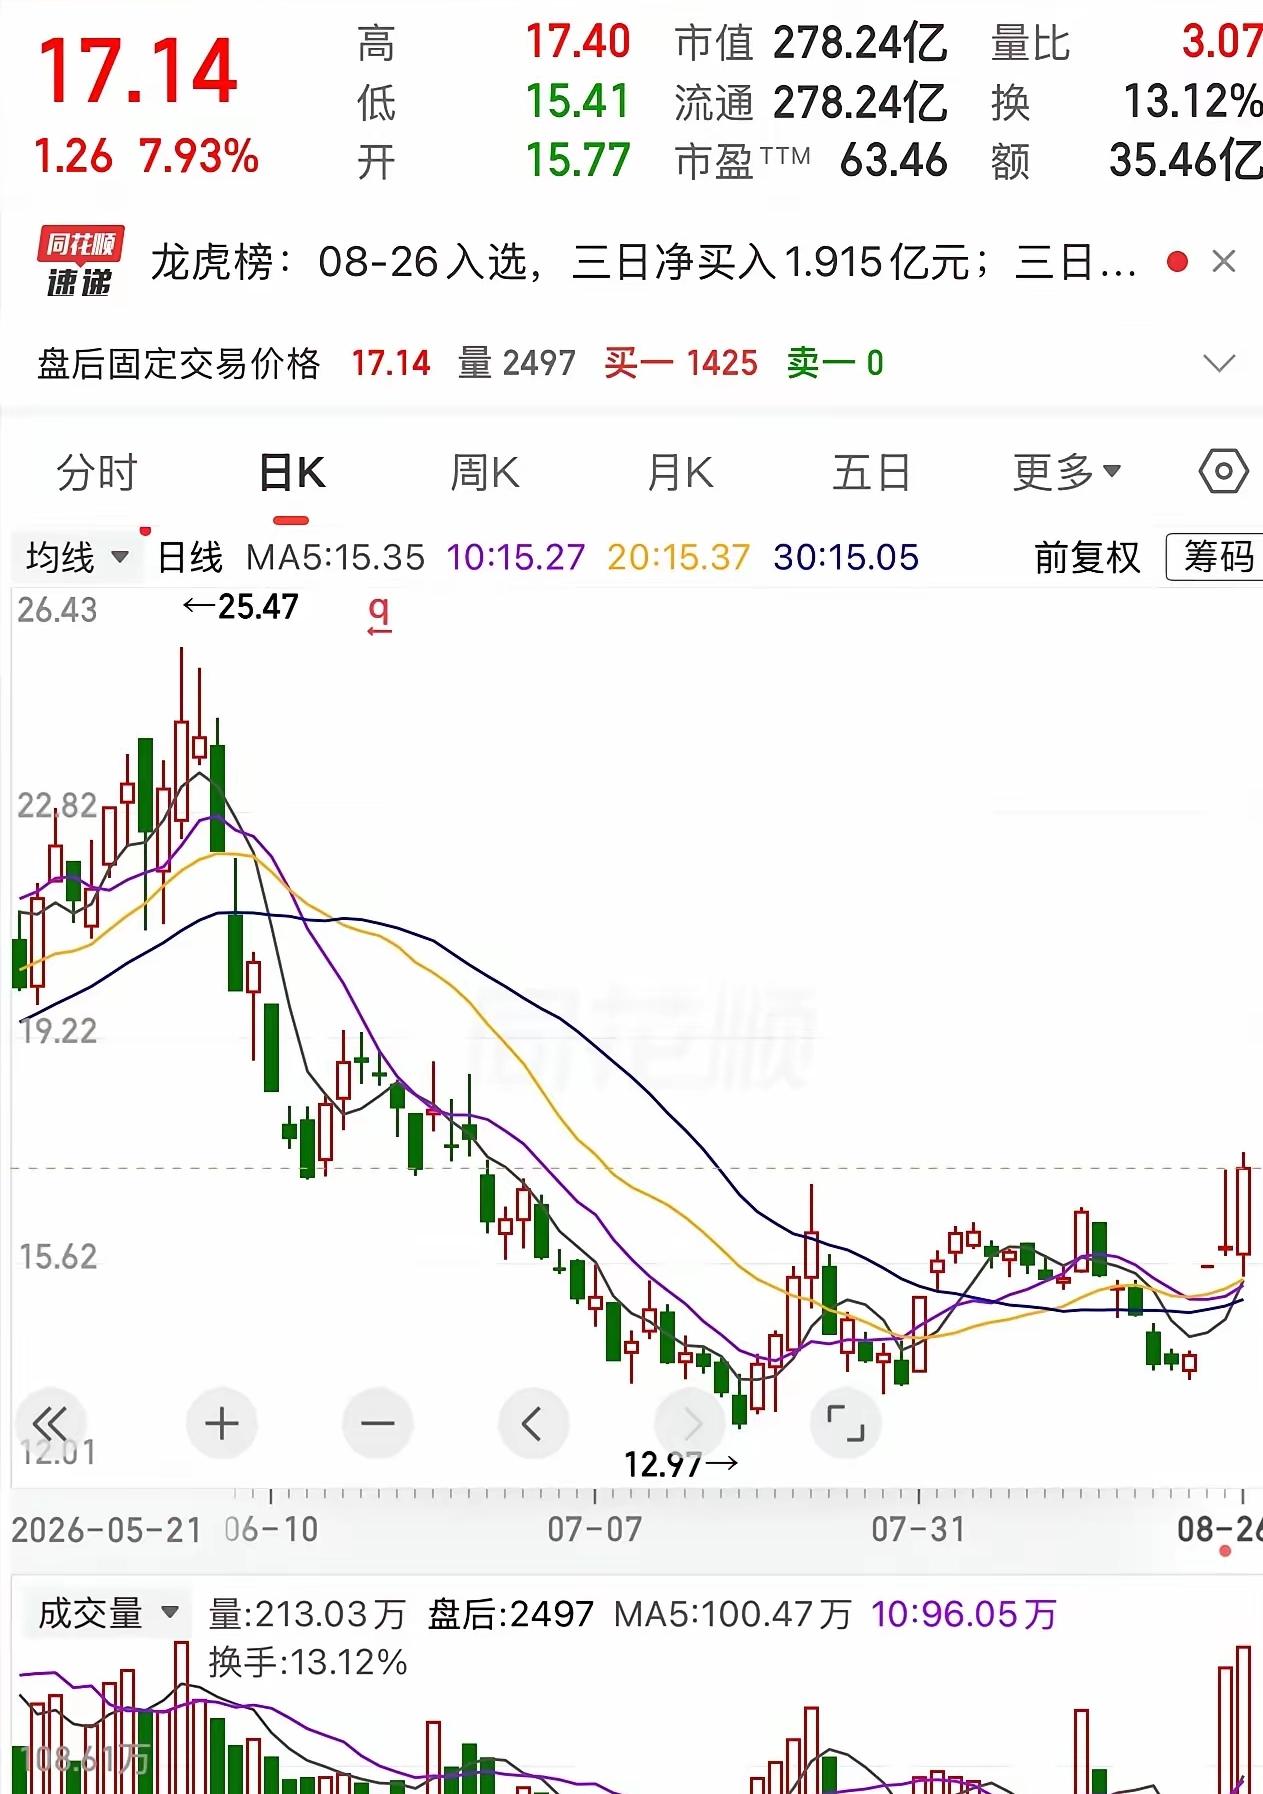
14.2元干了50000股,71万本金砸进协鑫能科。早上那一根7.93%的大阳线顶上来,账户瞬间多了15万,搁谁嘴角都得翘。
8月26日协鑫能科收在17.14元,当天上涨7.93%,拿14.2元的成本去算,5万股浮盈大约14.7万元,离15万元很近。
可这里有个很容易被忽略的区别,这14.7万元是从14.2元一路涨到17.14元之后形成的累计浮盈,不是8月26日那根7.93%阳线一天给账户增加了15万元。
按前一个交易日收盘价折算,8月26日单日每股上涨大约1.26元,5万股对应的市值增加大约6.3万元。
更有意思的是,“早上一根7.93%的大阳线”这个说法也不准确。
上海证券报、中国证券报当天的盘面报道都显示,电力板块明显拉升发生在午后,立新能源直线涨停,协鑫能科属于跟涨品种,7.93%是协鑫能科当天最终的收盘涨幅。
我觉得,这种细节看起来不大,对普通投资者却很重要。
股市文章最容易出现一种错觉:数字都是真的,拼到一起却变成了另一个故事。
“一分钟直线涨停,封单超过35万手”就是典型案例。
中国证券报的原始报道写得很清楚,8月26日午后一分钟直线封上涨停、封单超过35万手的是立新能源,报道里提到协鑫能科时,用的是“跟涨”。
也就是说,一些文章把同一板块里另一只股票的涨停细节搬到了协鑫能科身上。
股票代码不同,公司不同,交易状态也不同,这就不是修辞夸张的问题了。
再看那个“机构净买入1.48亿元”,这个数字也是真的。
证券时报根据深交所公开交易信息披露,7月31日协鑫能科涨停登上龙虎榜,机构专用席位合计净买入1.48亿元,深股通净买入5130.07万元。
问题出在日期,这是7月31日的资金数据,不是8月26日当天的数据。
拿一个月前的机构席位去给后面某一天的上涨寻找“主力依据”,在我看来参考价值就要打很大的折扣。
资金今天可以买,明天也可以卖,龙虎榜最怕跨日期拼接。
把这些热闹的东西拿掉,协鑫能科真正值得研究的还是业务本身。
我更愿意把它拆成三个问题:现有能源资产还能不能稳定挣钱,能源服务能不能继续做大,市场现在热炒的“算电协同”什么时候能从项目故事变成利润。
先看已经落袋的数字,协鑫能科2026年一季度营业收入23.06亿元,归母净利润2.88亿元,同比增长13.50%,扣非净利润2.53亿元,同比增长31.01%。
截至3月底,公司平台管理用户规模超过29.5GW。
到了半年报,公司上半年营业收入48.9亿元,同比下降9.82%,归母净利润5.48亿元,同比增长5.53%。
公司披露的解释里提到,储能电站调频业务盈利能力增强,售电业务利润贡献提升,部分热电联产存量电厂经营情况也有所改善。
这组数字反倒让我觉得比一个涨停更有意思。
收入下降,利润还能维持增长,至少说明现阶段利润结构并不是简单靠规模往上堆。
可29.5GW这个数字也不能看见“GW”就兴奋。
它说的是平台管理用户规模,不等于协鑫能科自己拥有29.5GW发电资产,也不能直接理解成29.5GW全部属于虚拟电厂可实时调节容量。
平台能接进多少用户是一回事,能调多少负荷是一回事,最终通过需求响应、电力交易、辅助服务赚到多少钱,又是另一回事。
我个人认为,研究虚拟电厂最该盯的不是“接了多少GW”,而是可调容量、调用频次、单位服务收入和最终利润率。
这几个数字能连续往上走,商业模式才算真正跑通,再看市场最近最喜欢讲的算电协同。
这条产业线并不是凭空炒出来的,国家发展改革委8月召开“六张网”重大项目协调调度机制会,明确研究建立算力网、新型电网、新一代通信网相关协调机制。
国家发展改革委、国家能源局此前发布的多用户绿电直连政策,也明确提出优先支持算力设施等新兴产业开展绿电直连。
协鑫能科也确实出现在实际项目里,2026绿色算力大会集中签约13个项目,总投资1361亿元,其中乌兰察布签约项目包括协鑫能科算电协同一体化项目。
在我看来,这才是这轮行情真正有讨论价值的地方。
AI算力需要大量稳定电力,新能源又需要更好的消纳场景,把电源、储能、负荷、数据中心和电力交易放在一个体系里调度,这个产业方向确实说得通。
可方向成立,不代表一家上市公司的利润马上起飞。
签约只是第一道门,后面还有项目备案、资金投入、建设进度、并网条件、算力客户导入、设备利用率、电价和服务费、折旧成本,任何一个环节跟预想的不一样,账面利润都会发生变化。
市场喜欢提前给三年后的故事定价,财报只会一笔一笔确认已经赚到的钱。
尊重公开信息,分清事实和判断,看得懂利润从哪里来,也愿意给产业落地一点时间,我觉得这比追着一根阳线喊牛市,更接近理性投资该有的样子。
本文只作公开信息梳理和个人观点讨论,不构成任何投资建议。