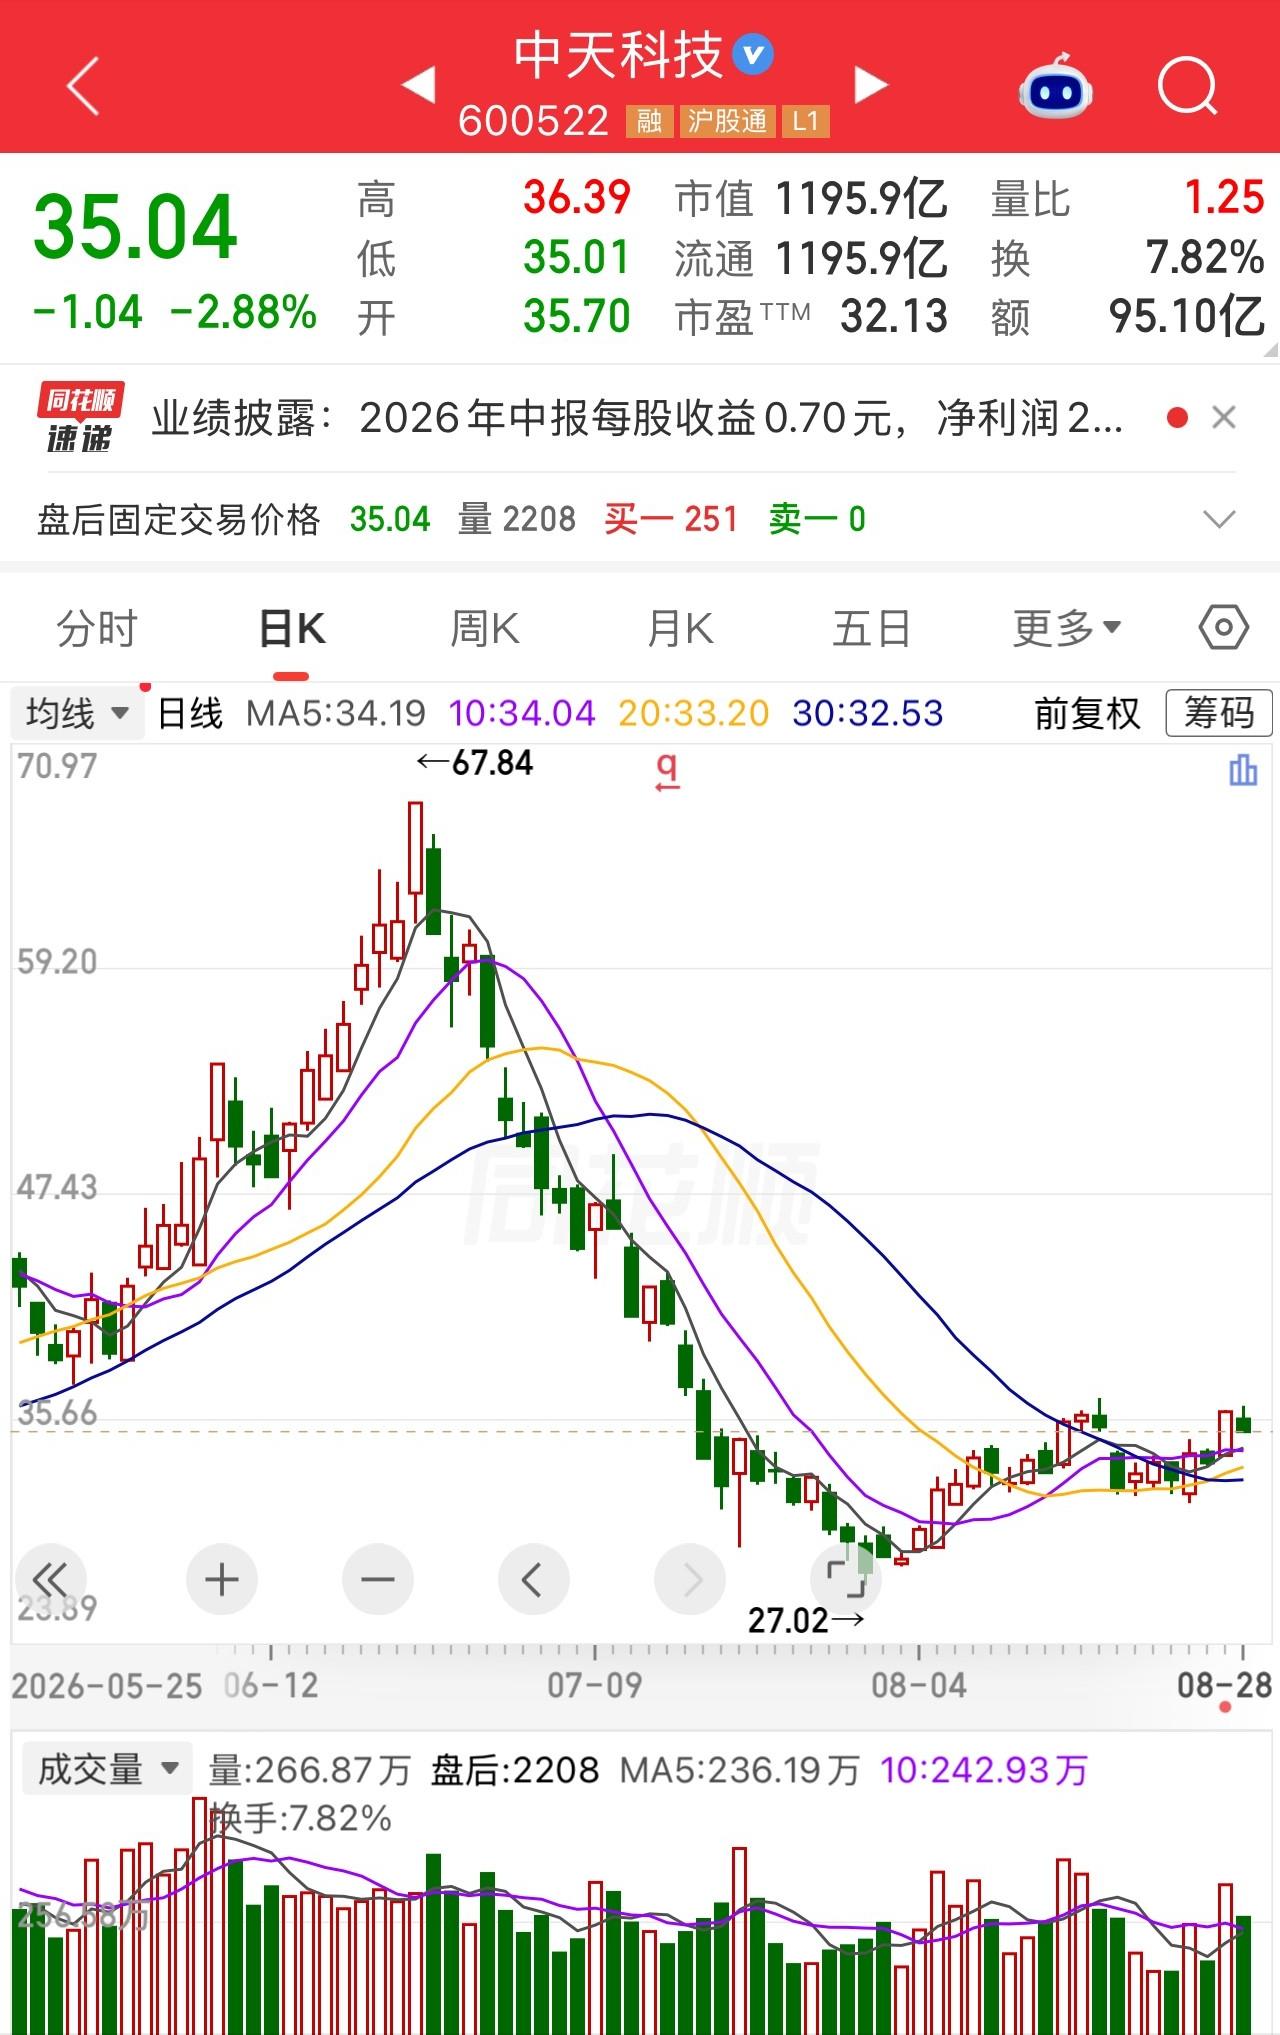
有一位股民28元重仓买入30000股中天科技,砸了84万进去。
他熬到8月27日一根接近涨停的大阳线,账面浮盈三成多,正美着,第二天股价回落近3%,他盯着账户手悬在卖出键上,心里直打鼓。
我认为,这个故事真正值得聊的,不是“卖还是不卖”四个字,而是一个更容易被忽略的问题:你买一只股票时,到底靠什么建立判断,股价一波动,这个判断还站不站得住。
我更愿意说,很多散户真正难受的时刻,不是亏钱,而是赚钱之后不知道该怎么处理。
没涨之前觉得自己看得懂,涨起来又怕利润没了,一根阳线让人兴奋,一根阴线马上怀疑人生,问题往往不在K线,在买入理由根本没写清楚。
再看公司本身,中天科技披露的2026年半年报显示,上半年营收309.39亿元,同比增长31.10%,归母净利润23.87亿元,同比增长52.29%,扣非后净利润22.12亿元,同比增长50.72%。
这组数据能说明经营表现明显改善,但它只能证明过去半年做得不错,不能自动推出后面股价还会涨。
在我看来,这才是投资里最容易混淆的一层:好公司、好业绩、好股票,并不是一个概念。
企业能赚钱,和你用什么价格买进去,是两件事;订单多,和订单能以什么利润率兑现,也不是一回事。
中天科技半年报还披露,截至7月31日,能源网络领域在手订单约330亿元,其中海洋系列约113亿元。
公司也提到,业务围绕AI算力、光传输、智能输配电、海洋能源等方向继续推进。
这些数据比“算力概念”“海风概念”几个标签更有用,标签讲的是想象空间,订单、交付、收入、利润讲的是兑现能力。
可订单也不是现金,项目交付节奏、原材料价格、海外执行、毛利率变化,都可能让纸面上的确定性打折。
我的看法是,真正值得盯的不是某一天涨8%还是跌3%,而是三件事有没有变:核心业务的需求有没有变,订单转收入的速度有没有变,利润质量有没有变。
只要这三件事没看懂,盯再多分时图也只是把情绪放大。
估值也不能随口说“便宜”。新华财经披露,8月27日36.08元收盘时,公司总市值约1231亿元。
按同一股本口径倒推,28元对应的市值大约956亿元,并不是“一千亿刚出头”。
至于这个市值贵不贵,还得拿未来利润、现金流和行业景气去算,单看股价高低没意义。
这也是我觉得一些文章最容易带偏读者的地方:看见28元就说低位,看见35元就说风险大。
股价只是结果,不是估值本身。20元的公司可能很贵,50元的公司也可能不贵,关键看每一块钱股价背后对应多少真实盈利和多大增长预期。
还有个明显错误需要纠正,中天科技2026年上半年归母净利润是23.87亿元,不是“五十多亿元”。2025年全年归母净利润也只有29.02亿元。
把营收、利润、预测数字混在一起,很容易把估值判断带偏。
那位“手悬在卖出键上”的股民,真正该问自己的,不该是“明天会不会继续跌”,而是当初28元买入时写下的逻辑还剩多少。
如果买入只是觉得跌多了、位置低,那价格涨上去之后,他天然会失去安全感;如果买入依据是业绩、订单和长期竞争力,那就该继续跟踪这些依据,而不是拿一天的涨跌替代研究。
这不等于鼓励死拿。基本面变了、估值透支了、仓位重到影响生活,任何一个都值得重新评估。
84万元压在一只股票上,对不同家庭代表的风险完全不同,“重仓”从来不是勇气的证明,风险承受能力才是仓位的边界。
我更看重的一条经验是,散户要把“买入理由”和“卖出条件”分开写。
买入靠什么,业绩、估值、行业景气还是事件驱动;卖出看什么,逻辑破坏、估值失衡还是资金安排,两张清单写不出来,交易大多会被情绪接管。
市场里最贵的学费,往往不是一次回撤,而是赚到钱却不知道钱从哪来。
中天科技这份半年报给了不少可以跟踪的硬指标,可硬指标也不等于稳赚。
尊重数据、尊重风险、尊重自己的承受能力,比猜下一根K线更重要。
理性投资不是喊口号,更不是追涨杀跌,把事实核清,把风险想明白,独立决策、量力而行,这才是对自己资金负责的做法。
作品声明:内容仅供参考,不构成投资建议。市场有风险,决策需谨慎。