有一位股民盯着屏幕猛地一拍大腿,11块重金买入40000股金牛化工,砸了44万进去。
老郑在县城开管材批发部,甲醇、聚氯乙烯这些化工链条上的事,他天天跟客户念叨,门儿清。
我认为,这个故事真正值得聊的,不是“老郑”到底赚了多少钱,而是很多人看金牛化工时,很容易把三件事揉成一件事:甲醇涨价、国资背景、股价上涨。
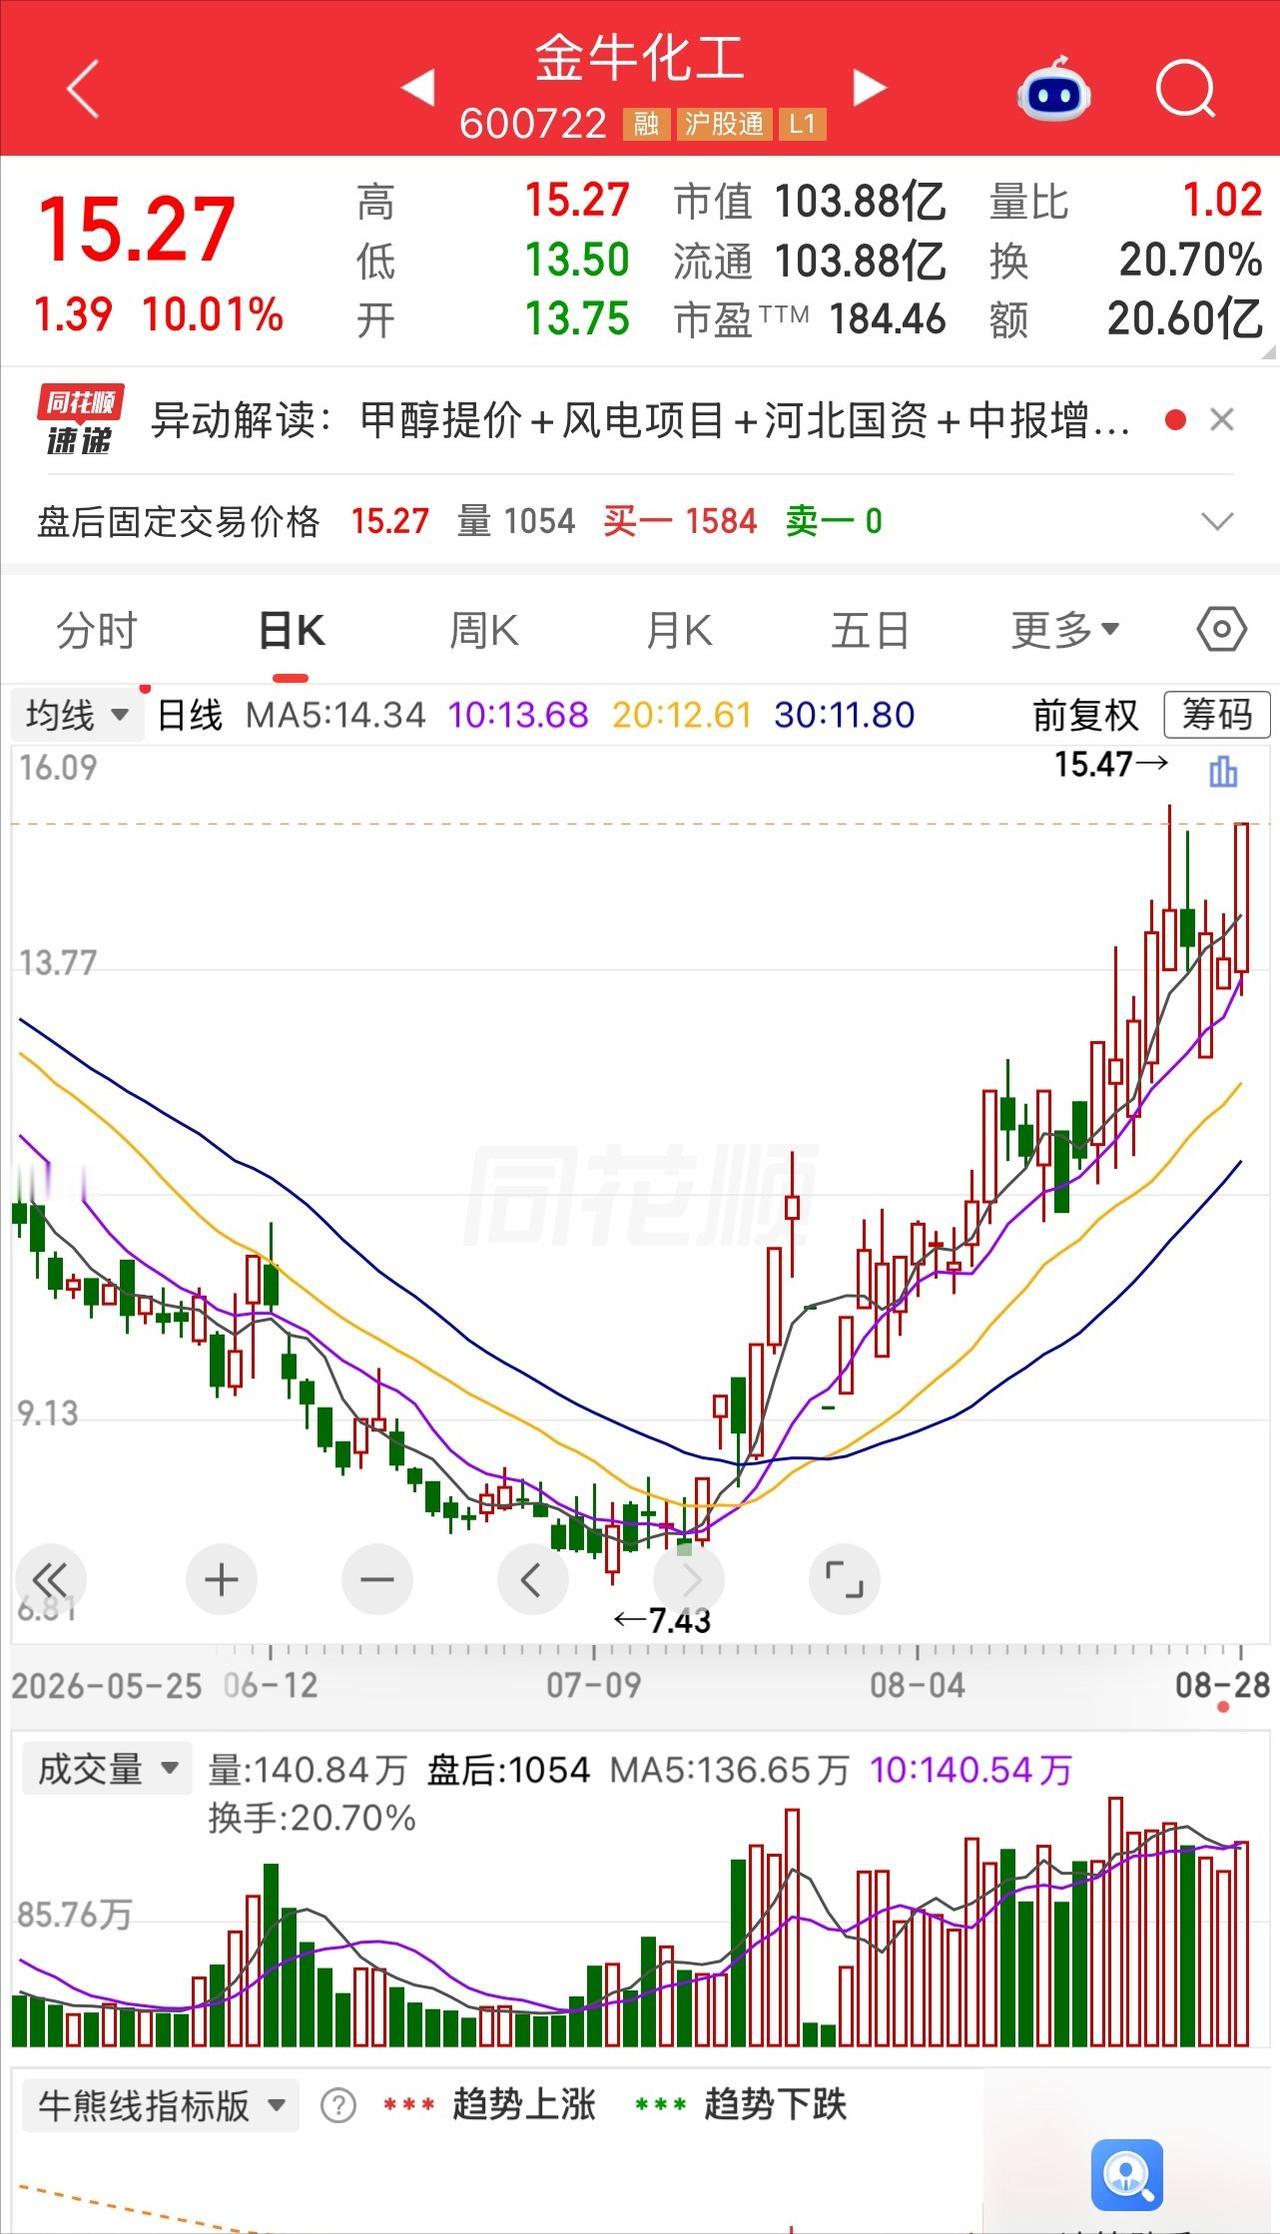
8月28日,金牛化工上涨10.01%,收盘15.27元,换手率达到20.70%。
证券时报当天的数据也显示,化工板块集体走强,金牛化工、福莱蒽特等多只个股涨停。
也就是说,这一天不是它自己孤零零往上冲,板块情绪也在推着走。
我更愿意说,金牛化工这轮行情最硬的一块支撑,其实是半年报里的利润改善。
公司2026年上半年实现营业收入约2.39亿元,同比增长1.95%;归属于上市公司股东的净利润3509.98万元,同比增长31.42%;扣非净利润增长33.67%。
甲醇上半年平均售价2532.52元/吨,比上年同期提高7.80%,甲醇产量约10.14万吨。
这组数字有意思的地方在于,营收只涨了不到2%,利润却涨了三成多,说明盈利弹性确实比收入变化明显。
再看业务结构,半年报披露的化工产品收入约2.29亿元,而公司全部营业收入约2.39亿元,化工业务占比超过95%。
从这个角度说,把金牛化工看成一只甲醇产业链公司,并没有太大问题。
可一些文章写到“甲醇产销量在华北排得上号”,这话就说大了。
公司自己在半年报里写得很清楚,金牛旭阳拥有20万吨/年的甲醇产能,大约只占全国产能的0.2%,产品价格只能随行就市。
这个体量谈不上左右行业价格,公司赚的是周期波动里的经营弹性,不是行业定价权。
还有一个细节很容易被忽略,一些文章习惯写“煤炭稳、甲醇就赚钱”,可金牛旭阳走的是焦炉气制甲醇路线,主要原料是焦炉气。
公司半年报披露,上半年焦炉气平均采购价也涨了7.14%,产品涨价不代表利润自动往口袋里掉,还得看原料、装置运行、销售节奏能不能配合上。
更值得警惕的是,公司自己没有把甲醇景气写得那么乐观。
半年报提到,6月中旬以后,随着海外装置复产和航运恢复预期升温,前期供应紧张带来的支撑快速减弱,下游又碰上淡季需求偏弱,甲醇期现货价格都出现明显回落。
公司列出的风险里,也明确提到国内甲醇整体存在产能过剩问题,下游需求不及预期会压制盈利。
这就是周期股最容易让人误判的地方,看到半年报利润增长31%,有人会顺手推演下半年继续增长31%,可商品价格不是直线,利润更不是复制粘贴。
甲醇价格往上弹,公司利润弹性会很好,价格一掉头,这种弹性也可能反过来。
再说国资背景,金牛化工的实际控制人确实是河北省国资委,河北高速公路集团有限公司是控股股东,半年报显示其持股比例56.04%。
国资背景是真实信息,不是什么市场编出来的概念。
可“河北国资以后会把区域优质资产不断装进上市公司”,目前不能写成既定事实。
河北高速过去作出的承诺,是在出现同业竞争等情形时,可根据实际情况通过资产注入、资产重组、委托管理、业务调整等方式解决问题。
这句话和“已经确定往金牛化工注入优质资产”完全不是一个意思。
公司7月股价异动时还专门公告,经自查并向控股股东、实际控制人核实,不存在应披露而未披露或处于筹划阶段的重大事项。
拿国资身份做估值加分项可以讨论,拿“资产注入”当确定消息去追涨,逻辑就跨了一大步。
我反倒觉得,一些文章忽略了一个已经真正落地、比“资产注入传闻”更值得研究的变量——风电。
公司今年已经推进承德隆化200兆瓦风电项目,项目总投资预计约11.30亿元;7月,全资子公司又与明阳智能签订4.36亿元风力发电机组采购合同,采购32台6.25MW机组。
公司也说得很谨慎,该合同对本年度资产和净利润不构成重大影响,项目建设周期较长,未来收益还要看实际进展。
这件事的意义不在于“马上增加多少利润”,而在于金牛化工已经从单一甲醇故事,开始尝试往新能源资产延伸。
市场愿意不愿意提前给这块业务估值,是可以讨论的,可项目尚未完全建成投产,就不能提前把未来利润全部算进今天。
我觉得这才是这只股票最需要看清的一层,基本面不是没有改善,半年报利润增长是真的,甲醇售价上涨是真的,200兆瓦风电项目也是真的;可市场预期跑得比利润快,同样是真的。
我更愿意把金牛化工看成一只“甲醇周期底盘+新能源增量预期+国资背景”的高波动标的,而不是一句“甲醇涨价就继续涨”能够解释的股票。
投资最怕的不是看错一次,而是拿传闻当公告,拿股价当基本面,拿过去的上涨替未来做担保。
公开市场里,尊重事实、尊重信息披露、尊重风险,比猜下一块涨停板更重要。