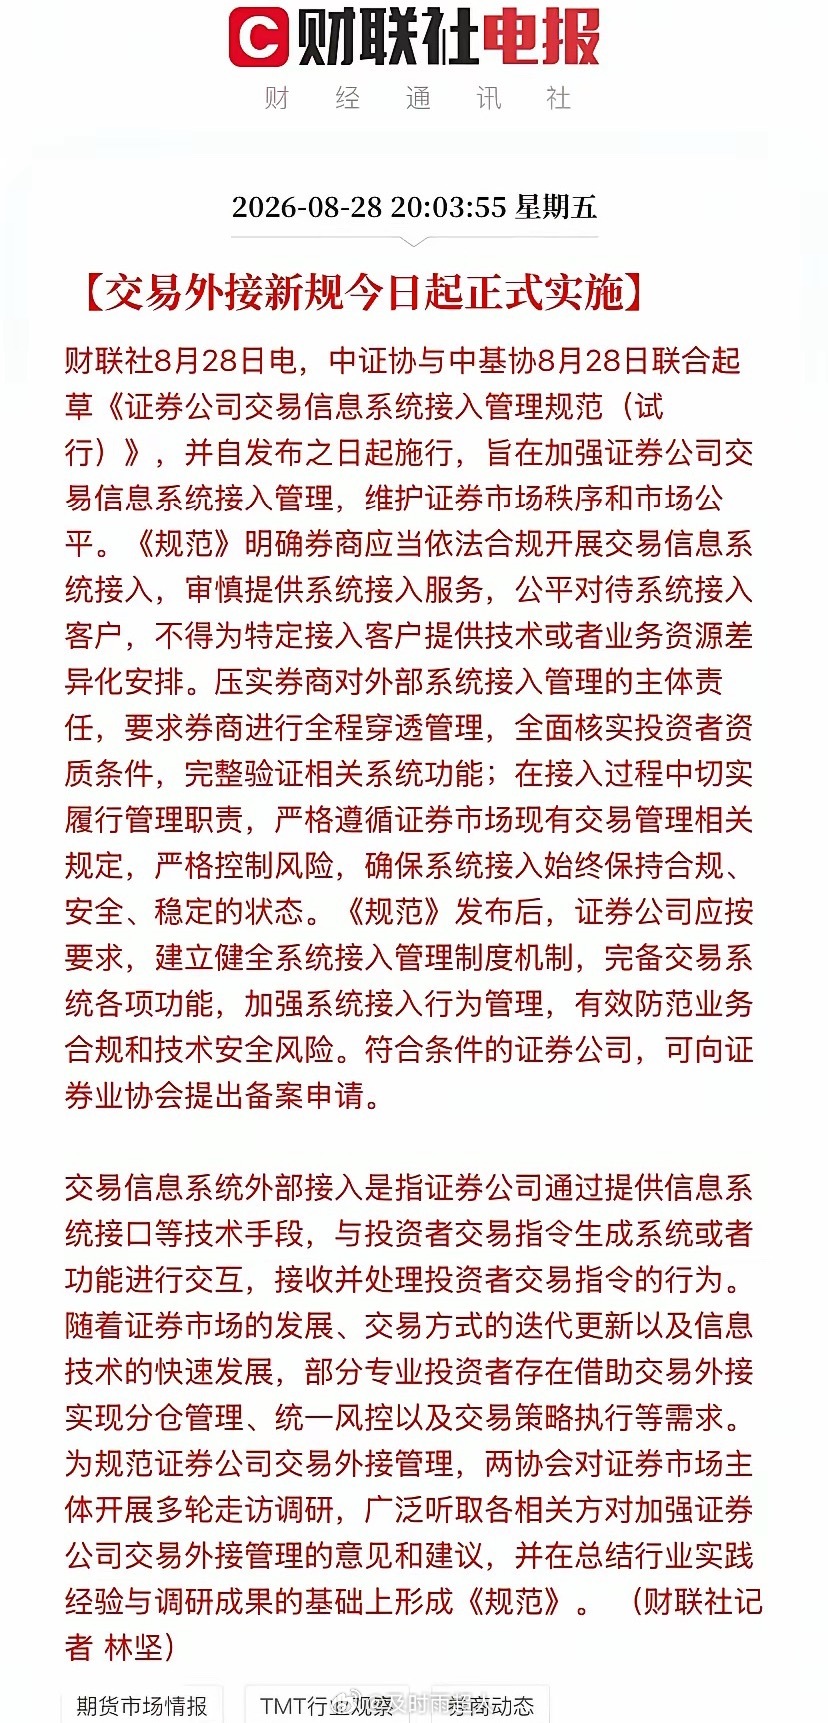
利好散户!利好散户!利好散户!重要的事情说三遍!量化交易正式被严管,股民们天天吐槽的事情终于落地了,对于A股,对于股民都是特大利好,今晚之后,就真的是拼手速了吧…8月28日晚间8点03分,一则消息直接炸了锅——中证协联合中基协正式发布《证券公司交易信息系统接入管理规范(试行)》,五章33条,发布即生效,没有缓冲期!这不是什么普通的行业自律文件,这是给量化交易上的最后一道"紧箍咒"。先说大白话:以前量化机构能通过券商外接系统,拿到比普通投资者快几百倍的交易速度,还能享受券商给的"特殊资源安排"——说白了就是特权。现在,这条特权通道被正式堵死了。新规最狠的三刀:第一刀,差异化安排全面禁止。 "不得为特定接入客户提供技术或者业务资源差异化安排"——翻译过来就是:券商你敢给量化开小灶?重罚!以前那种量化机构专属高速通道、专属服务器托管、专属报盘优先级,全部违规。第二刀,全程穿透管理落地。 券商要穿透识别客户身份、交易账户、资金来源、交易行为,资料留存不少于20年,每年至少1次客户回访,重大变化需重新核查。什么概念?每一笔单子从哪来、谁下的、用的什么策略,监管全看得到,裸奔时代彻底结束。第三刀,私募接入标准首次明确。 从管理人、产品、系统三个维度设门槛——首只产品备案满1年、至少2名专职技术人员、合规风控部门独立设置、开展程序化交易必须履行报告义务……小量化、壳量化、配资量化,直接出局。再看一组硬核数据,就知道这事儿分量有多重:量化交易占A股成交量约20%-25%,在小微盘股里贡献率接近40%。什么概念?小票每10手成交里有4手是量化在倒腾,用速度优势做高频剥头皮,普通挂单还没反应过来,价格已经被扫了几个来回。监管这盘棋下了多久?捋一条完整时间线:• 2024年4月,国务院"新国九条"明确提出"加强对高频量化交易监管";• 2024年5月,证监会发布《证券市场程序化交易管理规定(试行)》;• 2025年4月,沪深北交易所发布《程序化交易管理实施细则》,7月7日正式实施;• 2026年6月,上交所清理量化机构专属交易通道;• 2026年8月28日,交易外接新规落地。从顶层设计到执行细则,从速度限制到通道清理,再到系统接入规范——监管闭环彻底焊死。这不是孤立事件,这是一整套组合拳的收官之战。那么这条消息映射到A股哪些方向?按梯队拆解:第一梯队:金融IT/交易系统服务商。 新规要求券商系统必须具备验资验券、权限控制、阈值管理、异常监测、错误处理、应急处置、非法接入监测与阻断等完整功能——现有系统不达标就得升级,升级就得花钱,金融IT公司订单确定性最强,这是最直接的业绩催化。第二梯队:头部券商。 新规压实券商主体责任,六条禁止行为红线,出了问题券商连带重罚。头部券商合规体系完善、技术投入大,反而能通过合规壁垒抢占市场份额;小券商外接业务可能直接收缩甚至退出,行业集中度进一步提升。第三梯队:量化私募头部机构。 准入门槛提高,行业出清加速,资源向头部集中——这和任何行业监管加强后的逻辑一样,小的死掉,大的更强。合规能力、技术能力、风控能力就是护城河。第四梯队:中小盘股流动性重构。 量化在小微盘占比近40%,外接规范落地后,高频剥头皮策略成本上升、空间收窄,小票短期流动性可能面临重构,但同时也意味着盘中拉抬打压、虚假申报的操纵难度加大,价格发现更趋真实——长期看是利好,短期有适应期。第五梯队(深层逻辑):市场公平性修复→投资者信心回升→长期资金入市意愿增强。 这才是监管的终极目标——不是要打死量化,而是要让量化和普通投资者站在同一条起跑线上,让市场回归基本面定价,而不是速度定价。深交所刚公布的数据:8月24日至28日,对131起异常交易行为采取自律监管措施,涉及盘中拉抬打压、虚假申报。监管不是说说而已,是动真格的。总结一句话:交易外接新规是程序化交易监管的"最后一公里",特权通道焊死,穿透管理落地,行业出清加速。短期看量化策略收缩、小票流动性重构;中期看金融IT系统升级受益、头部券商集中度提升;长期看市场公平性修复,A股生态向基本面定价回归。为监管点赞,为公平干杯。春天虽然迟到,但曙光确实来了。【声明】本文为学术探讨与市场逻辑分析,不构成任何投资建议,文中涉及板块与方向仅为政策传导逻辑推演,非个股推荐。图片无参考意义,软件仅作示例。市场有风险,投资需谨慎。