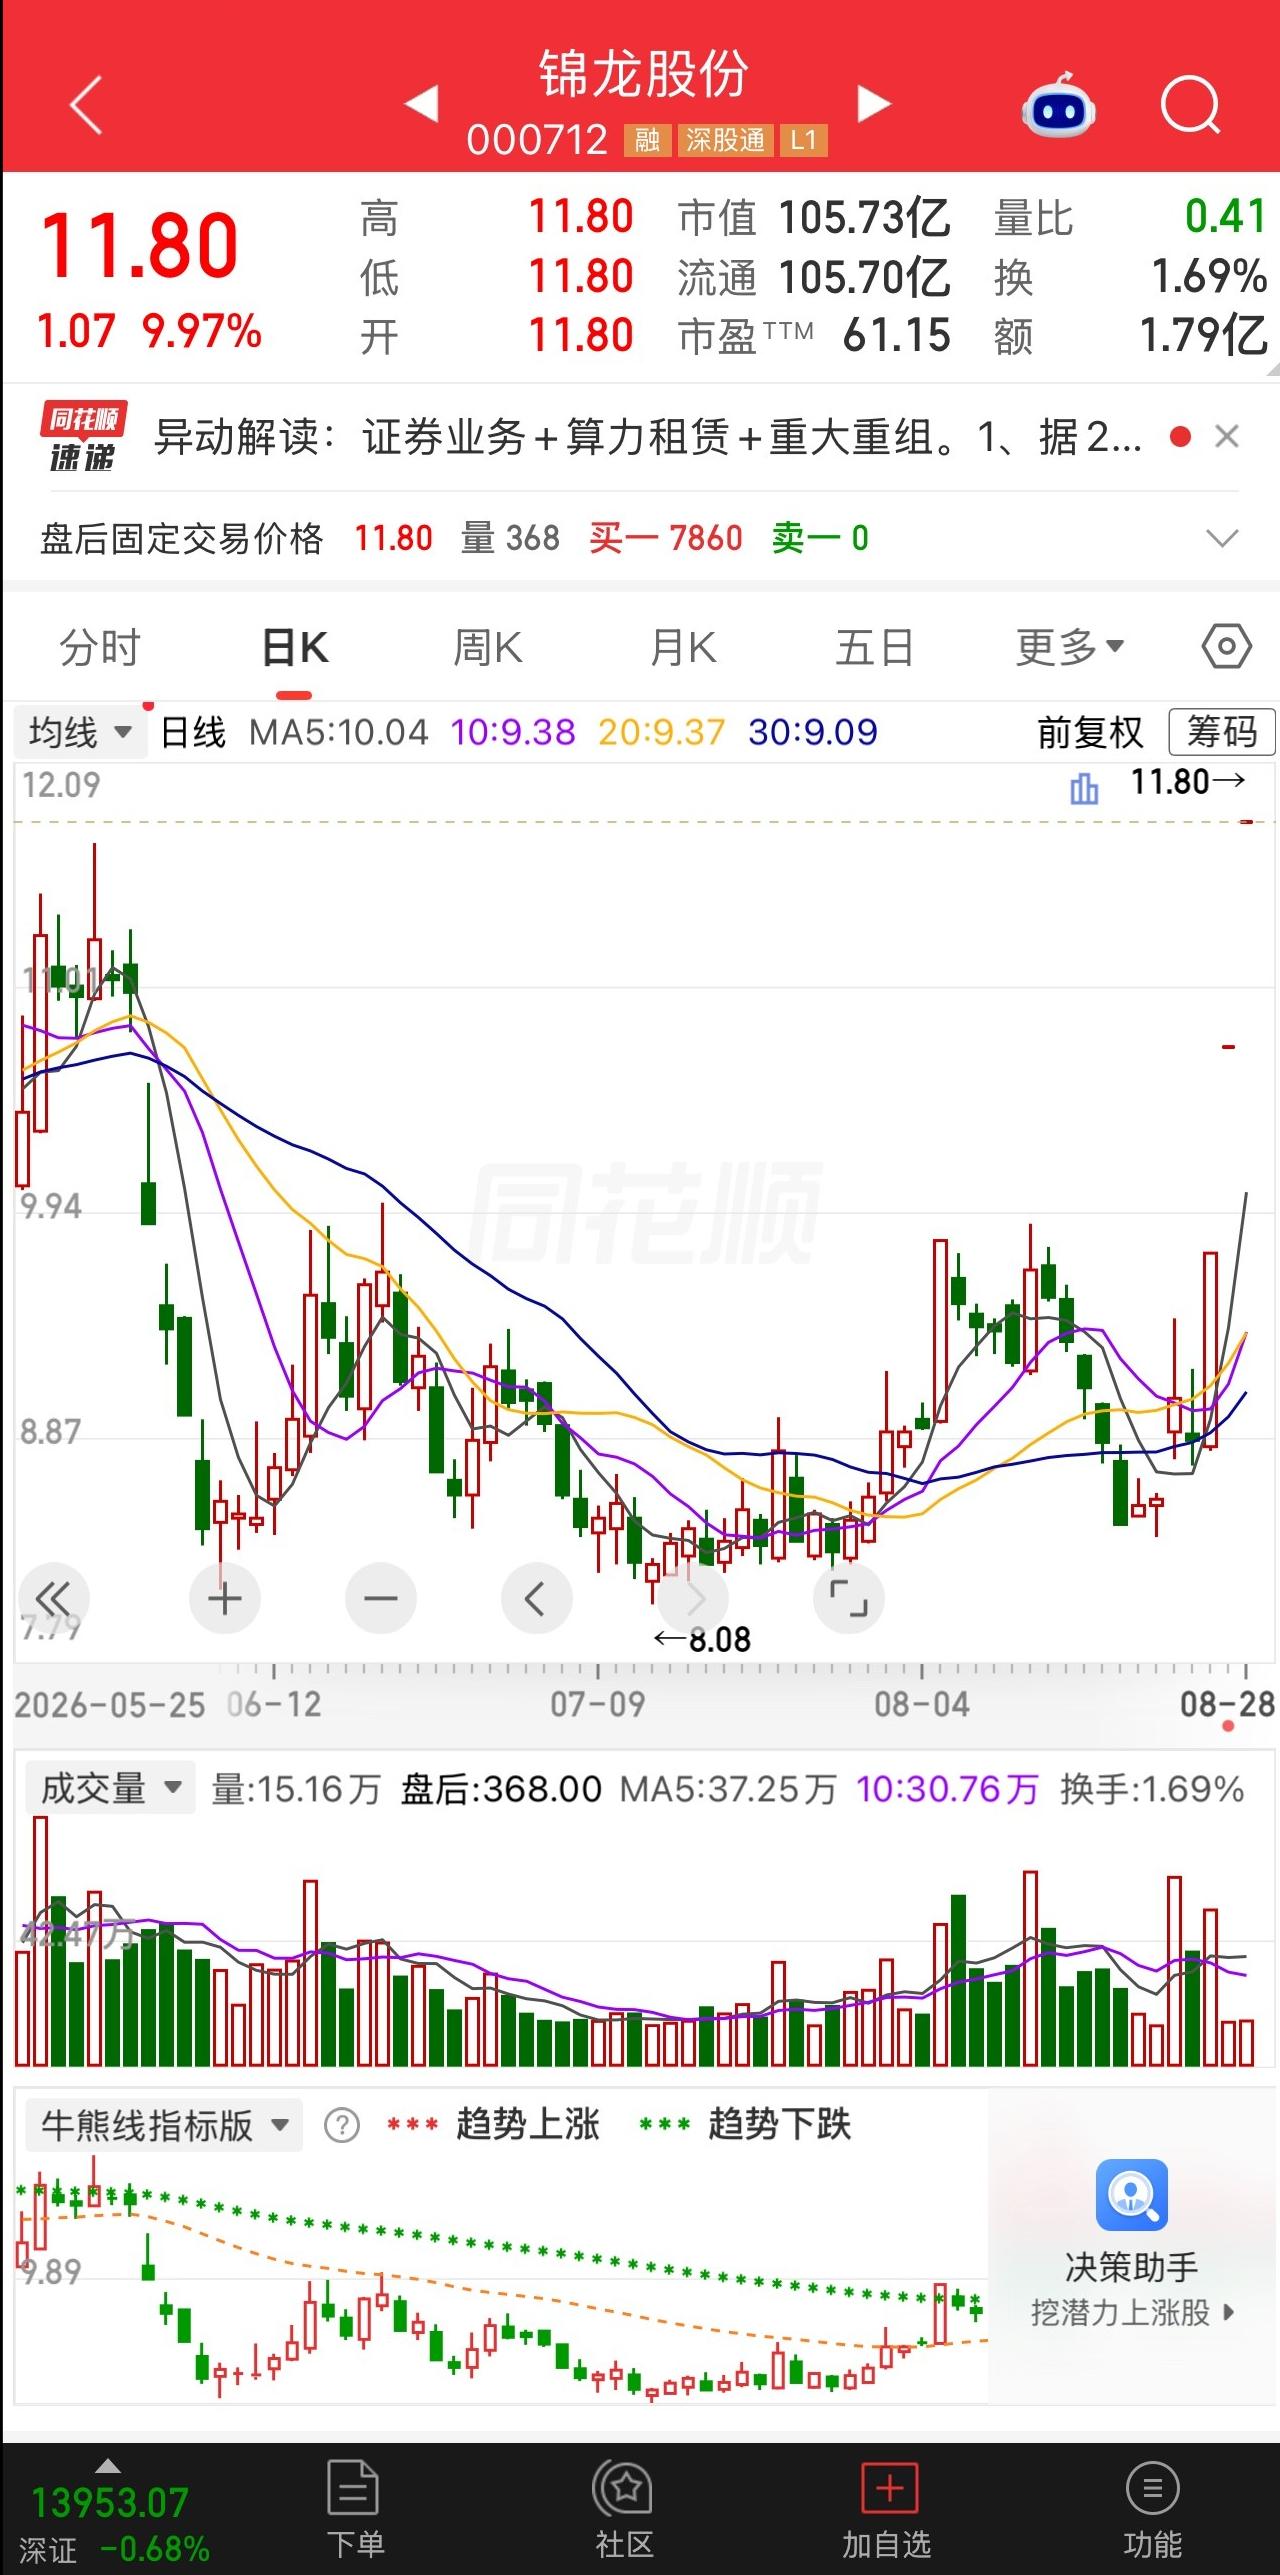
有一位股民盯着分时图眼睛一亮,9块附近重仓买入30000股锦龙股份,砸了27万进去。
8月28日锦龙股份盘中报11.80元,已经连续收出3个涨停,连续涨停阶段累计上涨33.18%,早盘涨停封单金额一度达到5.61亿元。
8月27日融资余额是5.54亿元,近3日增加1593.62万元。
这个热度是真的,但我更愿意说,热度只能说明资金愿意抢筹,不能直接等同于公司价值三天也涨了三成多。
这波最值得看的公开催化,就在公司公告里,锦龙股份已经披露,正在筹划转让所持东莞证券20%股份,也就是3亿股,初步测算预计构成重大资产重组。
交易对方还没定,意向性文件也没签,后面还要走相关决策程序。
我的看法是,这和一些文章写的“模糊券商重组故事”不一样,眼下确实有重组事项,可方向是卖掉东莞证券剩余股权,不是把更多券商资产装进上市公司。
这点很关键,锦龙股份目前持有中山证券67.78%股权、东莞证券20%股份,主要依托两家券商开展证券业务。
要是剩余20%东莞证券股权转让完成,公司会退出东莞证券股东行列。
市场可以争论:有人看中现金回笼、降负债和转型空间,也有人会担心优质金融资产继续减少。
把上涨简单解释成“牌照稀缺,越重组越值钱”,我觉得太省事了,真实矛盾就在“卖资产改善财务”和“减少券商权益”之间。
再看业绩,也不能只抓住“净利润暴跌近九成”这一句。
2026年上半年,锦龙股份营业总收入3.49亿元,同比下降16.28%,归母净利润1424.89万元,同比下降88.59%。
可公司披露,上年同期曾出售3亿股东莞证券股份,确认2.263亿元左右股权处置投资收益,基数很高。
把一次性收益拿掉后,今年上半年扣非净利润1941.9万元,同比增加203%。
在我看来,这组数据更有信息量:账面利润确实不好看,可主业也不是一句“完全不挣钱”就能概括。
东莞证券本身也不是一个只剩故事的壳,公开信息显示,东莞证券2025年净利润12.45亿元,今年上半年营业收入20.96亿元、归母净利润8.22亿元。
东莞证券IPO在2022年获得证监会发审委审核通过,2023年平移到深交所后被受理。
锦龙股份也专门提醒,尚不能确定这次股权转让会不会影响东莞证券上市审核程序。
这里更适合写“存在不确定性”,不适合写成“上市马上落地”或“牌照价值必然兑现”。
我也不赞成把三连板直接写成“一字板最骗人”。
8月28日早盘确实出现一字涨停形态,封单也很大,可涨停板强弱只是交易状态,不是未来涨跌保证。
更需要纠正的是“一度盘中临时停牌”,公司在重大资产重组提示性公告里明确写了,公司股票不停牌。把涨停锁死和停牌混成一回事,会让读者误判交易状态。
还有“营业部客户经理说新开户排队”“老股民九十年代领过认购证”“连板第三天挂好止盈单”这些细节,我没有找到权威公开来源。
它们放在小说里能增强画面感,放在财经资讯里就得标清楚是虚构情景,不然故事写得越像真的,越容易让读者把人物经验当成投资依据。
我更愿意把这波行情看成三股力量叠在一起:券商板块的交易情绪、锦龙股份东莞证券股权转让这一明确事件、公司降低负债并推动业务转型的现实诉求。
三股力量能推高风险偏好,却都不能替代最终交易价格、审批进度和经营结果。
三天涨多少是市场投票,重组能带来多少现金、财务结构能改善多少、转型能不能真正产生收入,才是后面要看的硬数据。
市场可以热,表达要冷静;观点可以有争议,事实不能靠编。
尊重公开信息、尊重交易规则、理性看待涨跌,既是对读者负责,也是对市场秩序负责。
这波券商股行情能走多远,可以讨论,拿未经证实的个人传奇去劝人追涨,就没必要了。
作品声明:内容依据上市公司公告、监管部门公开信息及权威财经媒体报道整理,仅作信息交流,不构成任何投资建议。市场有风险,投资决策需独立判断、审慎作出。