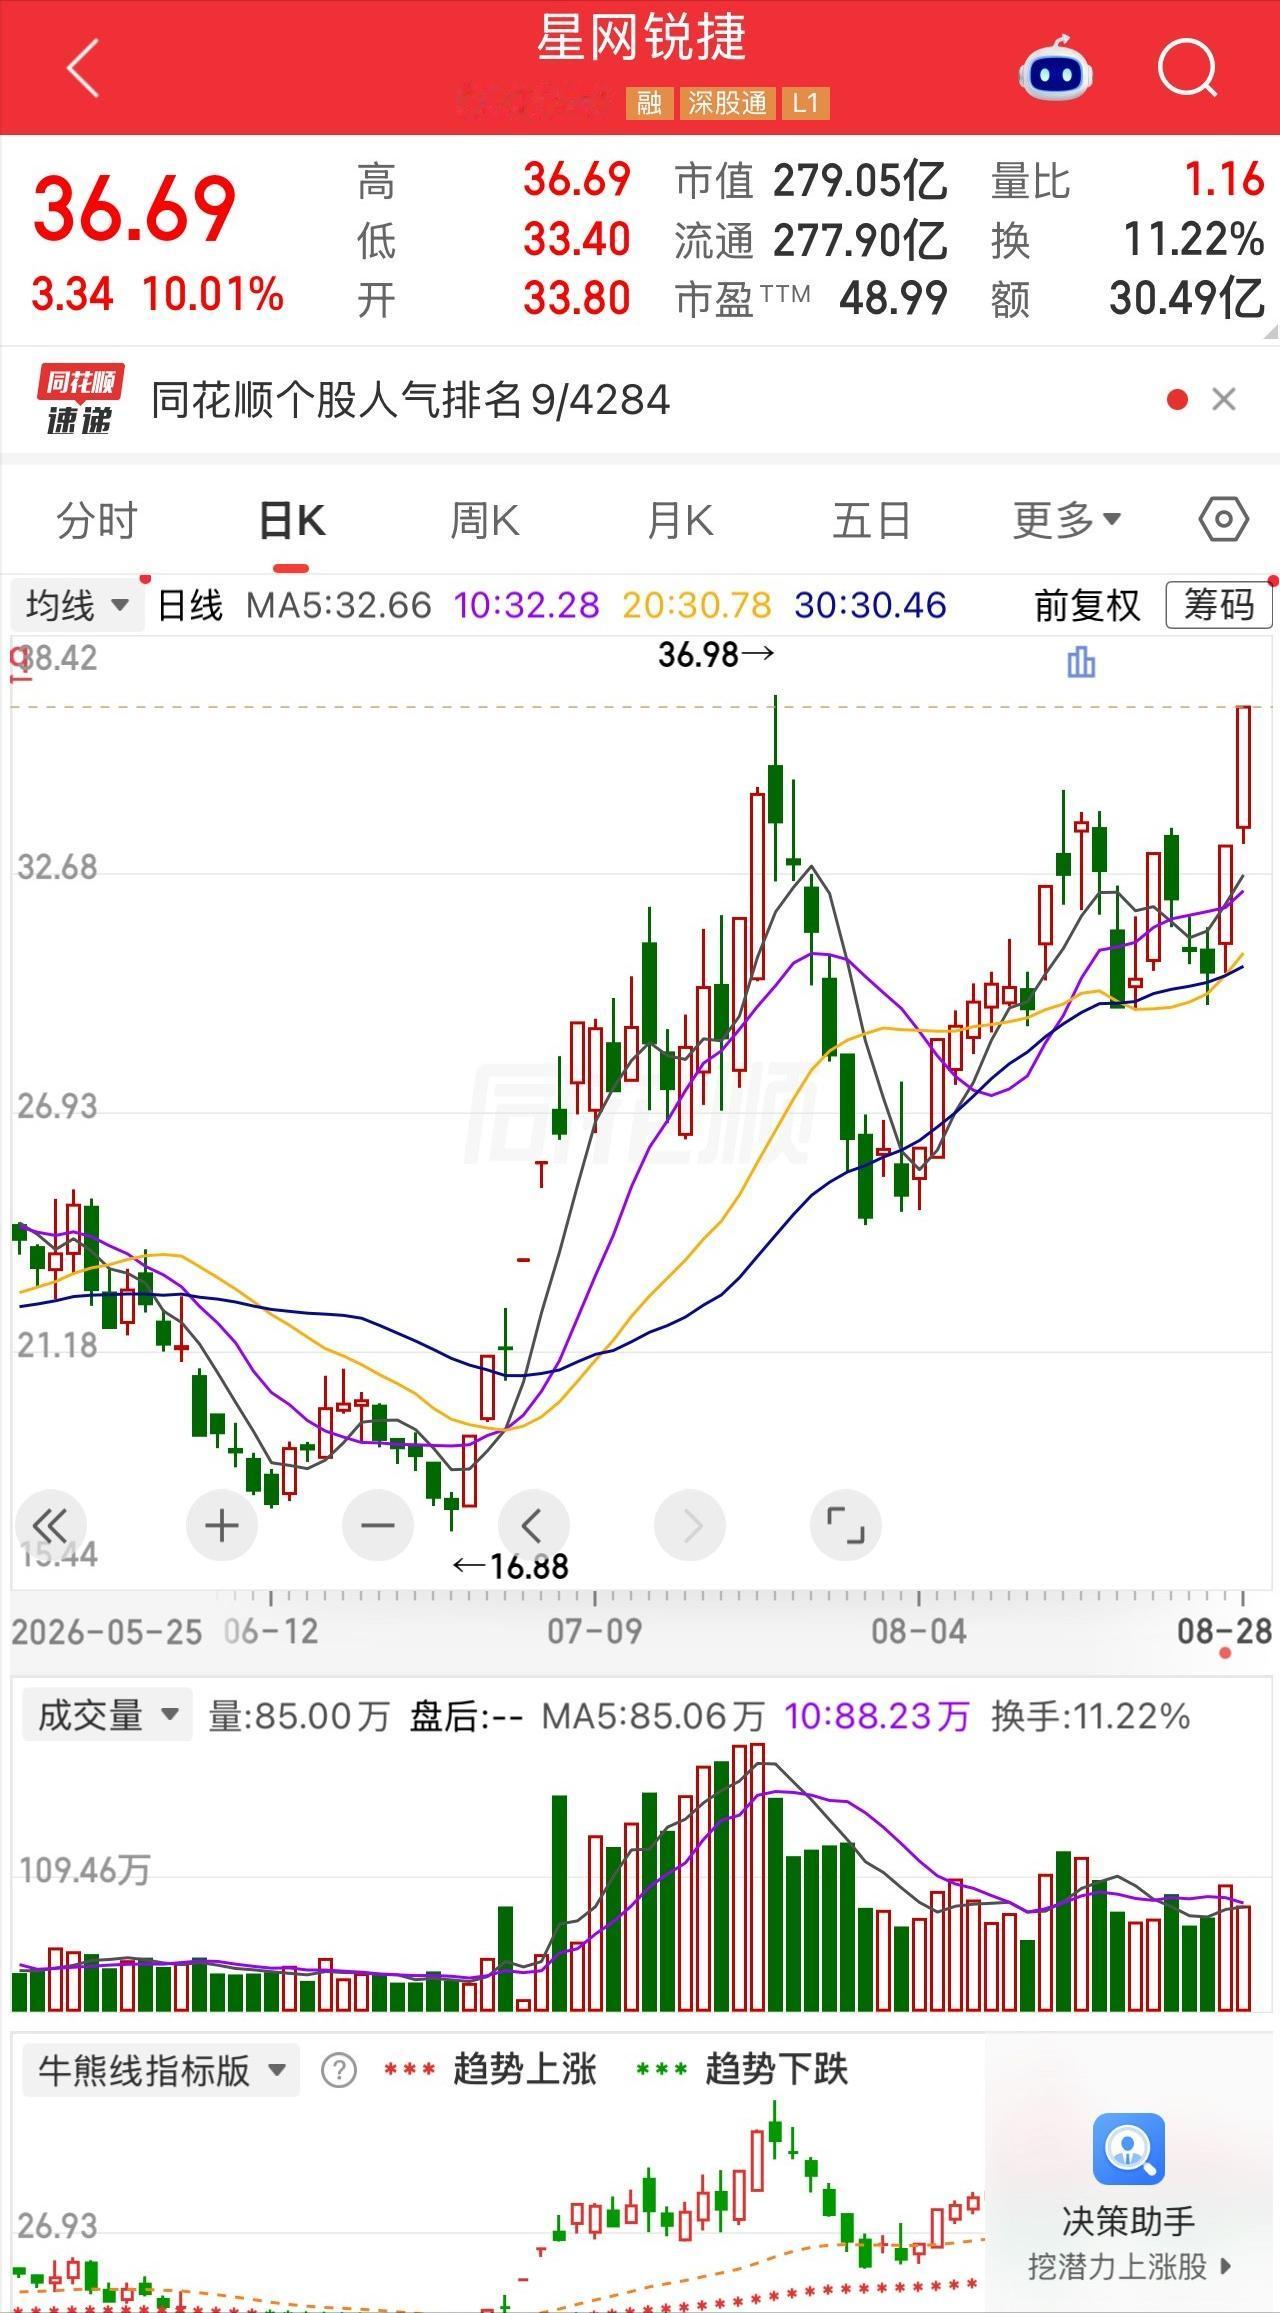
一位股民乐得合不拢嘴,27元重仓30000股星网锐捷,一个多月账面浮盈近30万。
我认为,这个故事真正值得聊的,不是“81万梭哈以后赚了30万”有多刺激,而是一只股票从27元走到36.69元,背后到底哪些东西是业绩,哪些东西是情绪,哪些又只是一些文章为了好看加进去的人物故事。
3万股按27元计算,本金81万元,8月28日星网锐捷盘中封住36.69元涨停,按这个价格算,市值约110.07万元,浮盈约29.07万元,收益率接近36%,交易费用暂且不计,数字没毛病,时间却有个小问题。
再看走势,这只票确实够折腾,星网锐捷过去一年低点出现过16.88元,7月23日盘中最高冲到36.98元,7月底又连续大幅回撤,8月初重新回到二十多元区域。
8月19日更直接以29.48元跌停收盘,8月21日又涨停,8月27日封在33.35元,8月28日继续冲到36.69元涨停。
我的看法是,这段走势最容易给人制造一种错觉:只要敢扛,只要不卖,迟早都能回来。
我不认同这个结论,假设成本真是27元,8月19日跌停收29.48元时,这3万股账面其实还赚着约7.44万元,并不是一些文章写的“账户绿油油”。
把已经浮盈的持仓写成深套状态,会让后面的“扛住跌停迎来暴赚”更有戏剧性,可投资不是写爽文,成本价决定盈亏,这笔账必须讲明白。
真正值得研究的是公司业务变化,星网锐捷2026年半年报显示,上半年营业收入107.29亿元,同比增长20.73%;归属于上市公司股东的净利润3.73亿元,同比增长75.86%。
公司在此前业绩预告里已经说得很清楚,子公司面向互联网客户的数据中心交换机业务大幅增长,是业绩增长的重要驱动力。
这句话比“踩上AI风口”有价值得多,AI服务器越堆越多,GPU之间要交换的数据量也在往上走,算力中心不只是需要芯片,还需要高速网络把机器连起来。
交换机干的就是这类活,网络带宽、时延、可靠性都会直接影响整个集群效率。
锐捷网络公开披露的信息也比较具体,2025年年报里,公司提到新一代128口800G交换机、1.6T和800G光模块,还披露了51.2T CPO交换机商用互联方案。
这里也得纠正一个常见说法,CPO不能简单等同于“CPO光模块”,它本质上是一种把光学器件和交换芯片更紧密集成的技术路线,跟传统可插拔光模块不是一回事。
在我看来,这才是星网锐捷这轮行情最值得盯的地方。
市场原先容易把它看成传统网络设备公司,AI数据中心扩张后,数据中心交换机、高速互联、CPO这些业务被重新定价,公司的利润又刚好在财报里出现增长,题材和业绩碰到了一起,股价弹性自然会放大。
8月27日前还有一个外部变量,英伟达公布的新一季业绩继续显示AI基础设施需求强劲,路透社报道也提到,其强劲业绩和增长预期重新提振了全球AI硬件板块情绪。
星网锐捷当天涨停,国内CPO、算力网络方向跟着活跃,这种情绪传导是能观察到的。
可我要强调一句,市场上涨从来很难归结为一个新闻。
星网锐捷7月以来已经多次出现涨停、跌停和高换手,8月27日龙虎榜里,机构席位合计净买入7173.39万元,深股通却净卖出1538.21万元。
有人买,也有人卖,资金意见并不是铁板一块。
我更愿意说,英伟达财报是情绪催化剂之一,公司半年报和数据中心交换机增长才是这轮行情能够反复获得资金关注的重要基础。
估值也不能装看不见,8月28日36.69元附近,公开行情数据显示星网锐捷滚动市盈率已经接近49倍。
高增长能支撑高估值,可高估值也意味着市场已经提前给了不少未来预期,后面的业绩只要低于预期,股价照样可能快速重估。
这也是我最不赞成一些文章里那句“怕高才是散户亏钱的根”的地方。
股民真正容易吃亏的,不是单纯怕高,而是不知道自己买入的价格已经包含了多少乐观预期,也不知道一旦判断错了准备承受多大损失。
有人27元买入能拿到36.69元,不代表36.69元追进去的人也该复制同一套逻辑,成本不同,赔率不同,风险更不同。
公司自己在股票异常波动公告里也提醒过,交换机市场增量、国内头部云服务厂商资本开支都存在不确定性,业务增长并不存在永远持续的保证。
这句话其实比任何“高手拿住了”的故事都重要。
投资最怕的不是少赚几个涨停,而是看到别人赚钱,就把别人的持仓结果当成自己的买入理由。
这次若只看数字,27元到36.69元,3万股浮盈约29万元,确实漂亮;若往深处看,更值得学的是把人物故事、财务数据、产业逻辑、市场情绪和估值风险分开。
赚钱值得高兴,风险也要尊重,理性投资、独立判断、不盲目跟风,比复制任何一个“老石”的重仓故事更重要。
市场有机会,也有波动,守住事实和风险边界,才是普通投资者更稳妥的做法。