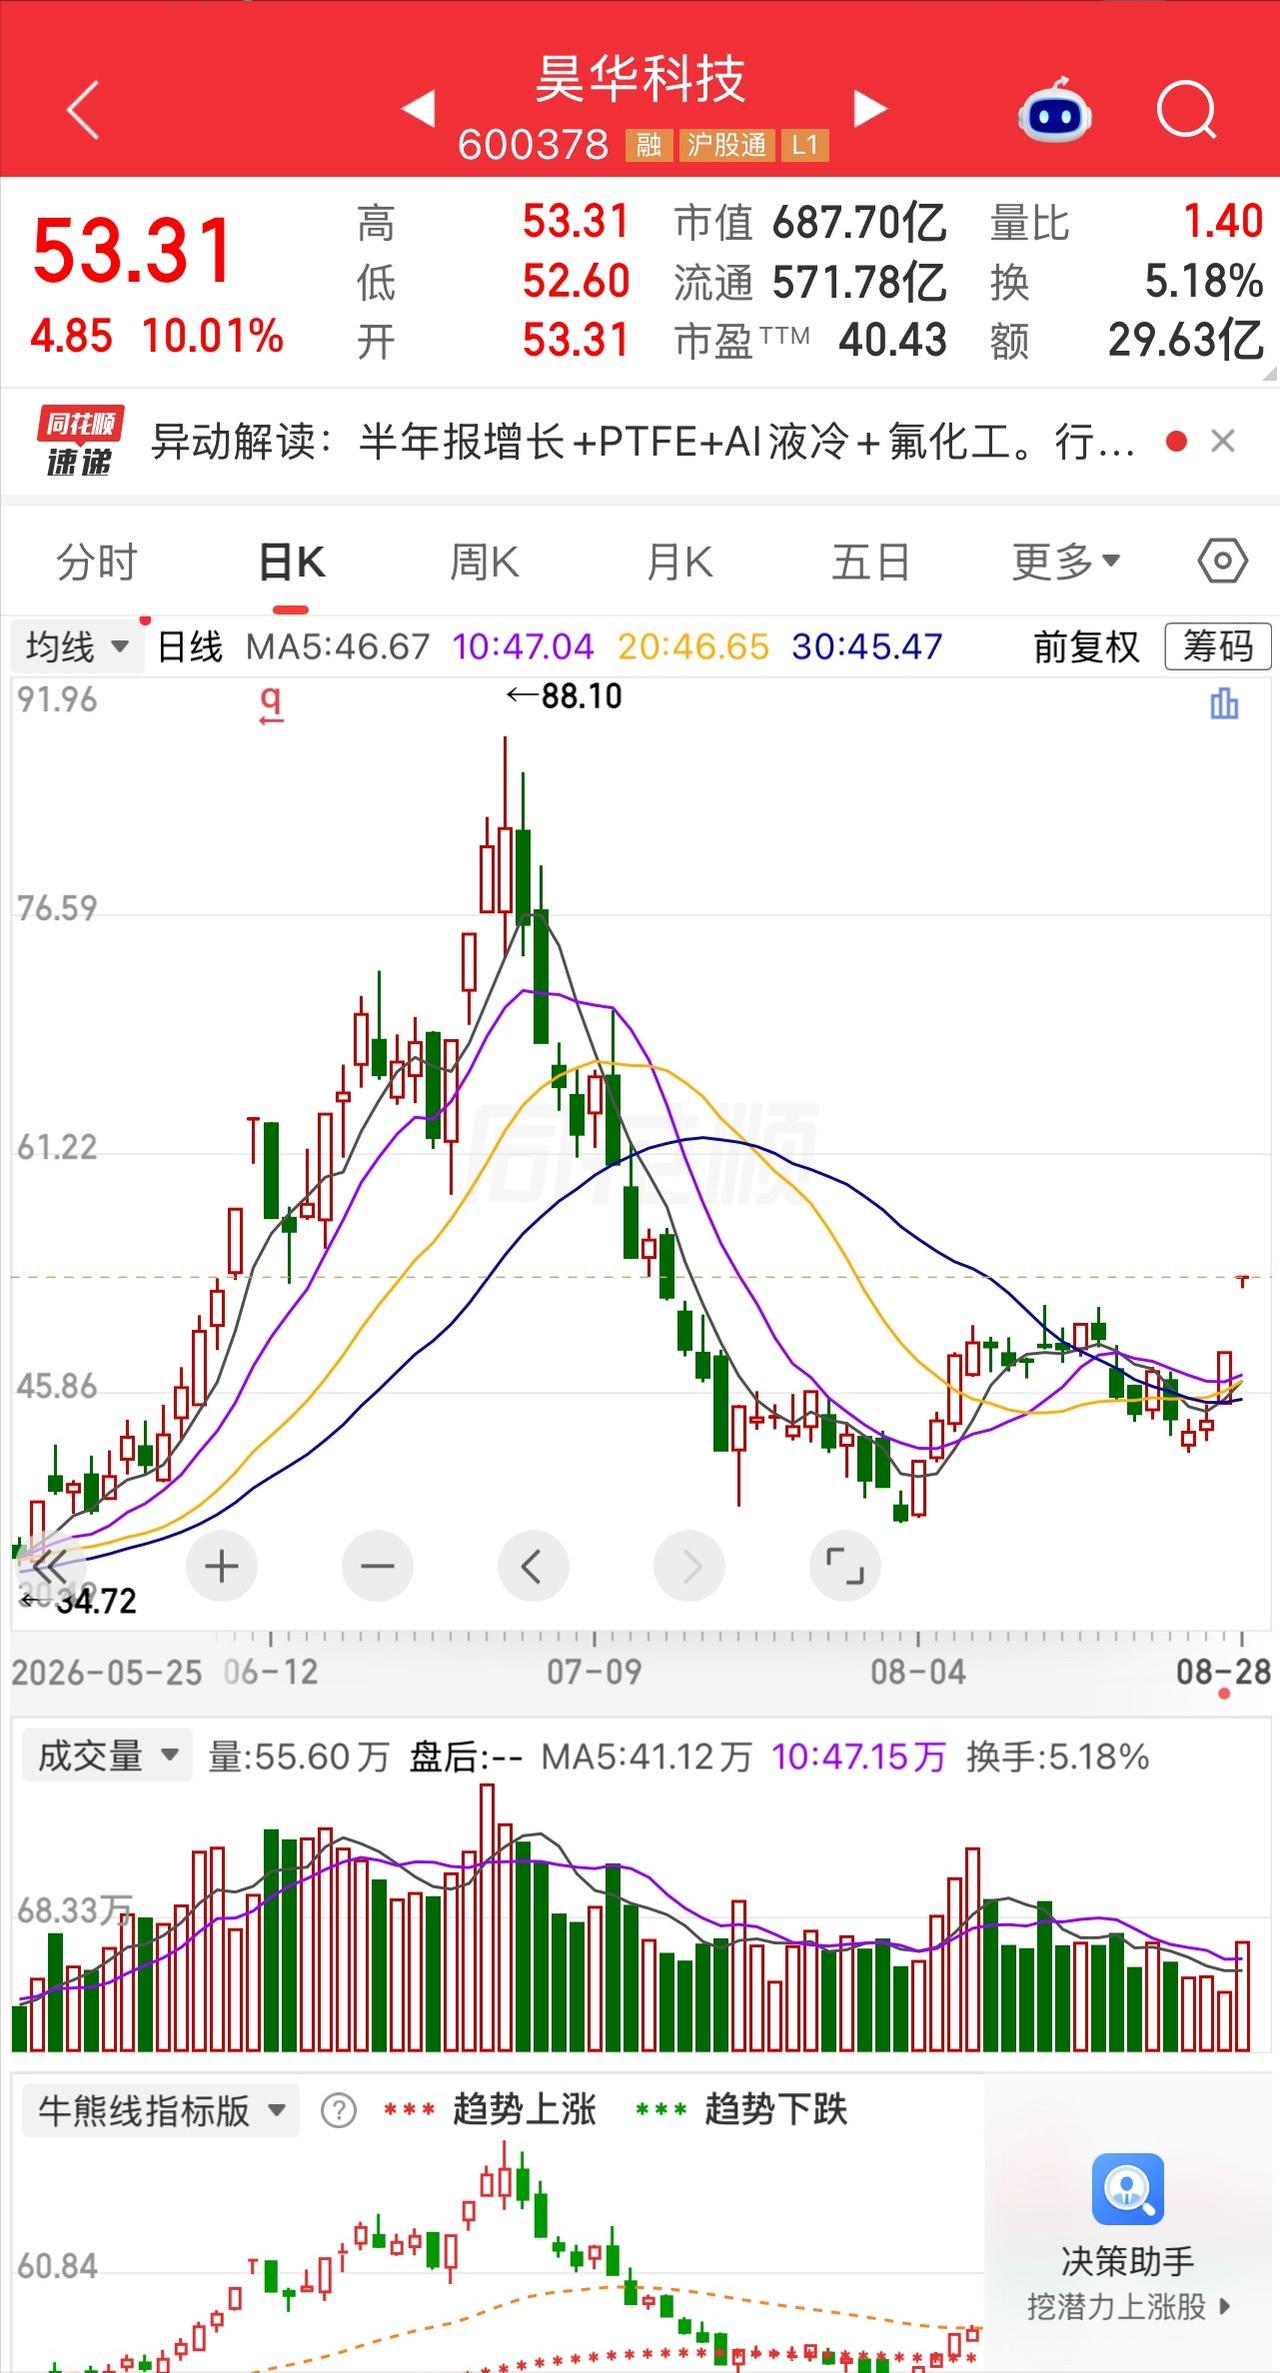
有一位股民42元重仓买入25000股昊华科技,砸了105万进去。
老邹这两天拍着大腿直乐。账户从105万滚到了133万,账面浮盈快28万,他一宿盯着那串红数字,笑出了声。
在我看来,昊华科技这两天能被资金盯上,真正有讨论价值的地方,也不是一句“电子特气国产替代”就能概括。
公司官网披露,它的核心业务是高端氟材料、电子化学品、高端制造化工材料和碳减排解决方案,中国中化也明确把昊华科技列为旗下上市公司。
也就是说,这不是一家只靠单一电子气体吃饭的公司,它更像一个先进化工材料平台,市场给它定价时看的是几块业务一起变化。
电子特气这条线确实有硬东西,公司一季报写得很清楚,电子化学品板块面对含氟气体市场均价同比下降,靠新增产能释放、技术营销和增量客户开发,一季度销售收入同比增长20.92%,毛利同比增长12.43%。
这个信息比“供不应求、谁有货谁赚钱”更有价值:需求在扩,竞争也在加剧,销量增长不等于价格一路涨,真正能拉开差距的是产品纯度、客户验证、供货稳定性和持续研发。
再看客户验证,昊华气体已经成为京东方特气与化学品战略合作供应商,中国中化披露其万吨级三氟化氮双基地已经投产并通过京东方准入验证。
这个事实能说明公司在电子气体领域不是停在实验室概念上,产品已经进入大型显示面板客户的供应体系。
可一些文章里那句“一旦进晶圆厂十几年都换不掉”,说得太满了。
半导体材料认证门槛高、切换成本高是真的,供应商十几年绝对不变却没有权威依据,客户仍会看质量、成本、产能和供应安全。
我更愿意说,眼下市场给昊华科技加分的还有高端氟材料。
公司披露PTFE产能5.1万吨/年,相关产品已经和主流覆铜板企业建立长期稳定合作。
覆铜板又是PCB的重要上游材料,8月27日PCB概念整体走强,昊华科技也出现在涨停名单里。
这里能建立产业链联系,可直接把每一吨PTFE都算成“AI服务器订单”也不严谨,合作对象、产品等级、下游用途还得以公司后续披露为准。
还有一处容易被忽略,2026年一季度,公司归母净利润3.08亿元,同比增长66.73%,氟化工板块销售收入同比增长40.60%,毛利同比增长69.45%。
这说明公司基本面改善并不只靠电子特气,制冷剂、含氟锂电材料等业务也在贡献增量。
8月27日披露的上半年经营数据里,氟碳化学品销售均价同比上涨16.46%,含氟锂电材料平均售价同比上涨63.49%。
市场看到的是“电子特气+高端氟材料+部分周期品价格修复”几条线一起抬头,这比单押一个热门概念更接近真实经营结构。
可股价涨得快,风险也会跟着放大。两天连续涨停只能说明短期交易热度很高,不能直接推出未来利润会按同样速度增长。
8月28日上午53.31元的涨停价,已经把不少乐观预期提前打进价格里。
对普通投资者来说,最危险的不是错过一根涨停板,而是把别人虚构的持仓故事当成自己的买入理由。
我的看法是,研究这类股票要盯三件事:电子特气新增产能能不能持续转成订单,氟材料涨价能不能变成利润,客户验证能不能从显示面板继续扩到更多高端场景。
答案要看公告、财报和订单兑现,不看“某位老股民拍大腿”的情绪。
投资最怕把故事当证据,也怕把两天走势当长期结论。
支持国产材料突破值得关注,尊重市场规律、敬畏风险更重要。理性看数据、独立做判断,比追着情绪跑更有价值。
本文仅作公开信息梳理,不构成任何投资建议。