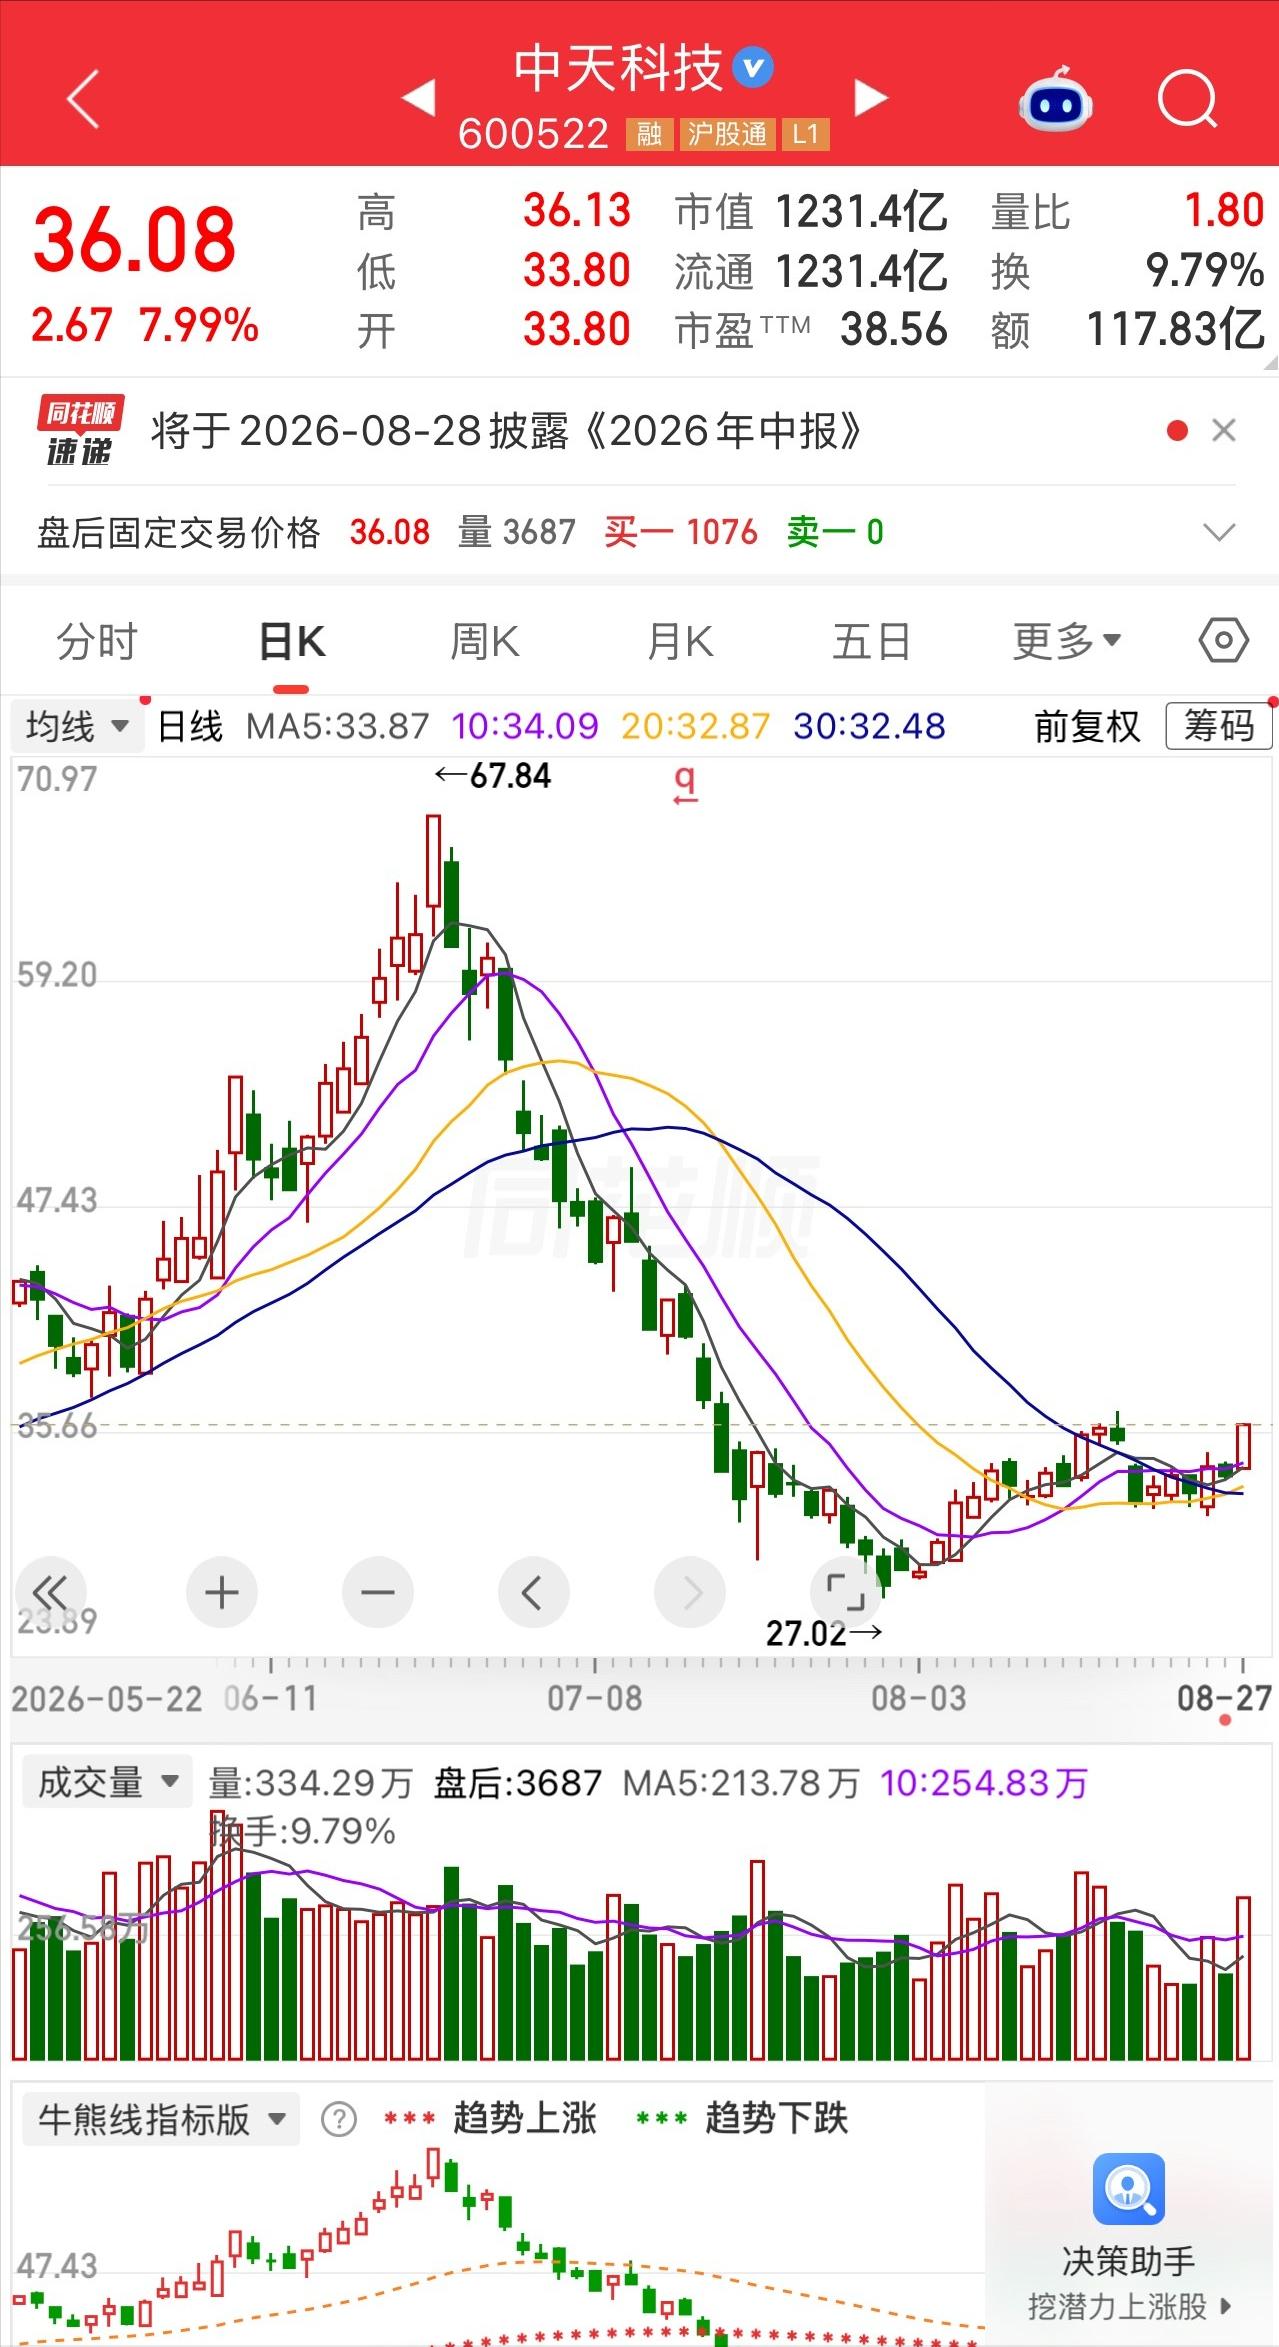
有一位股民27.5元抄底2万股中天科技,这简直是在捡漏,捡在别人割肉的位置。
我认为,这个故事真正值得聊的,不是一个股民到底有多神,而是27.5元这个位置,到底是在接飞刀,还是在用更低的价格重新买一家公司的基本面。
中天科技7月30日盘中确实跌到27.02元,当天27.5元附近也确实出现过成交,到了8月27日,中天科技收在36.08元,涨7.99%。
按27.5元买入2万股来算,成本55万元,按36.08元计算市值72.16万元,账面差额17.16万元,大约31.2%,这里还没有算交易费用,也就是说,这笔账在数学上成立。
我更愿意说,27元附近真正吸引人的地方,不是“有人割肉我来捡”,而是中天科技前面那轮下跌实在太快。
6月25日,中天科技盘中最高一度达到68.10元,7月30日最低到了27.02元,从高位算下来,一个多月最大回撤超过60%。
一些文章写成67.84元,更接近部分行情软件显示的52周高点口径,可按当日实际盘中行情看,最高价曾到68.10元。
这种跌法很容易制造一种错觉:跌了60%,就一定便宜,我不太认同这个判断。
股票便不便宜,从来不是看它从哪里跌下来,而是看现在这个价格,对应的利润、订单、行业景气还能不能撑得住。
这一点,中天科技现在比一个月前多了一份很重要的答案。
公司刚披露的2026年半年报显示,上半年营业收入309.39亿元,同比增长31.10%;归属于上市公司股东的净利润23.87亿元,同比增长52.29%;扣非净利润22.12亿元,同比增长50.72%。
这组数据至少说明,股价大幅波动的时候,公司经营层面并没有跟着出现同幅度恶化。
在我看来,这才是27元敢不敢看的核心。
不是“海缆有故事”,也不是“AI概念来了”,而是利润到底有没有长出来。
海缆这门生意也确实不是普通线缆那么简单,公司公开交流里提到,未来会围绕海缆系统、海工服务继续强链补链,从单纯产品向系统解决方案和全周期服务延伸。
这个行业拼的不只是生产一根电缆,还要拼技术能力、工程服务、项目经验和交付能力。
这也是我觉得很多人看中天科技容易走两个极端的地方。
涨到六七十元时,什么故事都敢往上加;跌到二十多元时,又觉得海风没前途、通信没空间,公司像突然什么都不值了。
市场最容易犯的错,就是把好公司和好价格混为一谈。
公司有竞争力,不代表任何价格都值得买;股价跌得狠,也不代表风险已经消失。
8月27日这根大阳线也不能简单解释成某一个消息突然点火。
当天光纤概念整体上涨4.09%,证券时报·数据宝统计的光纤概念主力资金净流入达到148.74亿元,中天科技在这一统计口径下主力净流入15.94亿元。
另一个“特大单”口径里,中天科技净流入是11.98亿元。
这也顺手纠正一些文章里的一个问题。
“主力净流入”“大单”“超大单”“特大单”不是一套完全统一的数据,各平台计算方法也会有差别,不能把不同口径里的数字拼到一起,再写成资金精准抢筹。
8月25日、26日也能看出这一点,不同数据平台算出来的主力资金数字并不完全一致。
我的看法是,与其盯着一天流入十几亿还是流出几亿,不如看成交量、板块强弱、公司业绩和产业逻辑能不能互相印证。
我觉得,这篇故事里真正稀缺的观点,反倒不是“27块买得真准”。
真正值得普通投资者记住的是,抄底最难的从来不是找到跌得最惨的股票,而是在一片悲观里分清两件事:公司基本面到底坏没坏,价格下跌有没有超过基本面的变化。
27元买中天科技的人,如果真的存在,他赚到的也不该被简单理解成“胆子大”。
从68元跌到27元,敢买只是第一步;知道自己为什么买、什么情况代表判断错了、涨上去以后还愿不愿意重新审视估值,这才是完整的一笔投资。
到了36元附近,问题也变了,27元的时候大家担心还会不会继续跌,36元以后更应该问,这一轮反弹已经超过30%,半年报的增长能不能继续兑现,光通信景气能持续多久,电网和海洋业务能不能把订单转成利润。
8月28日上午,中天科技股价在前一天大涨后已经出现回落,这也再次说明,大阳线从来不等于从此只涨不跌。
在我看来,与其神化一个“老秦”,不如把这件事当成一个投资常识案例。
好产业需要好公司,好公司还得配合合适的价格,买对了也要接受波动,判断错了更要敢于修正。
资本市场最需要的是理性、耐心和对公开信息的尊重,而不是把一次低位买入包装成人人都能复制的财富密码。
市场有风险,投资决策应建立在真实信息、个人风险承受能力和独立判断之上,理性投资、价值投资,远比追涨杀跌更值得长期坚持。