有一位股民49元买入1万股长鑫科技,49万砸进去,赌的是国产存储的底气。
DRAM长期高度集中,三星电子、SK海力士、美光三家占全球九成以上份额。
公开信息显示,按2025年第四季度DRAM销售额统计,长鑫科技全球份额升到7.67%,按产能、出货量和销售额口径已做到中国第一、全球第四。
这个位置意味着国产DRAM已经从“能不能做”走到“能不能持续升级工艺、扩充产能、进入更多客户”的阶段。
在我看来,市场给它高关注度有产业依据,2026年一季度,长鑫科技营业收入508亿元,同比增长719.13%,归母净利润247.62亿元,同比扭亏;公司此前预计上半年归母净利润500亿元到570亿元。
存储价格上行、产销规模扩大、产品结构改善,都在推高盈利弹性。
可存储是强周期行业,顺风时利润跳得快,周期转向时也可能收得快,把这轮高增长直接画成长期直线,并不稳妥。
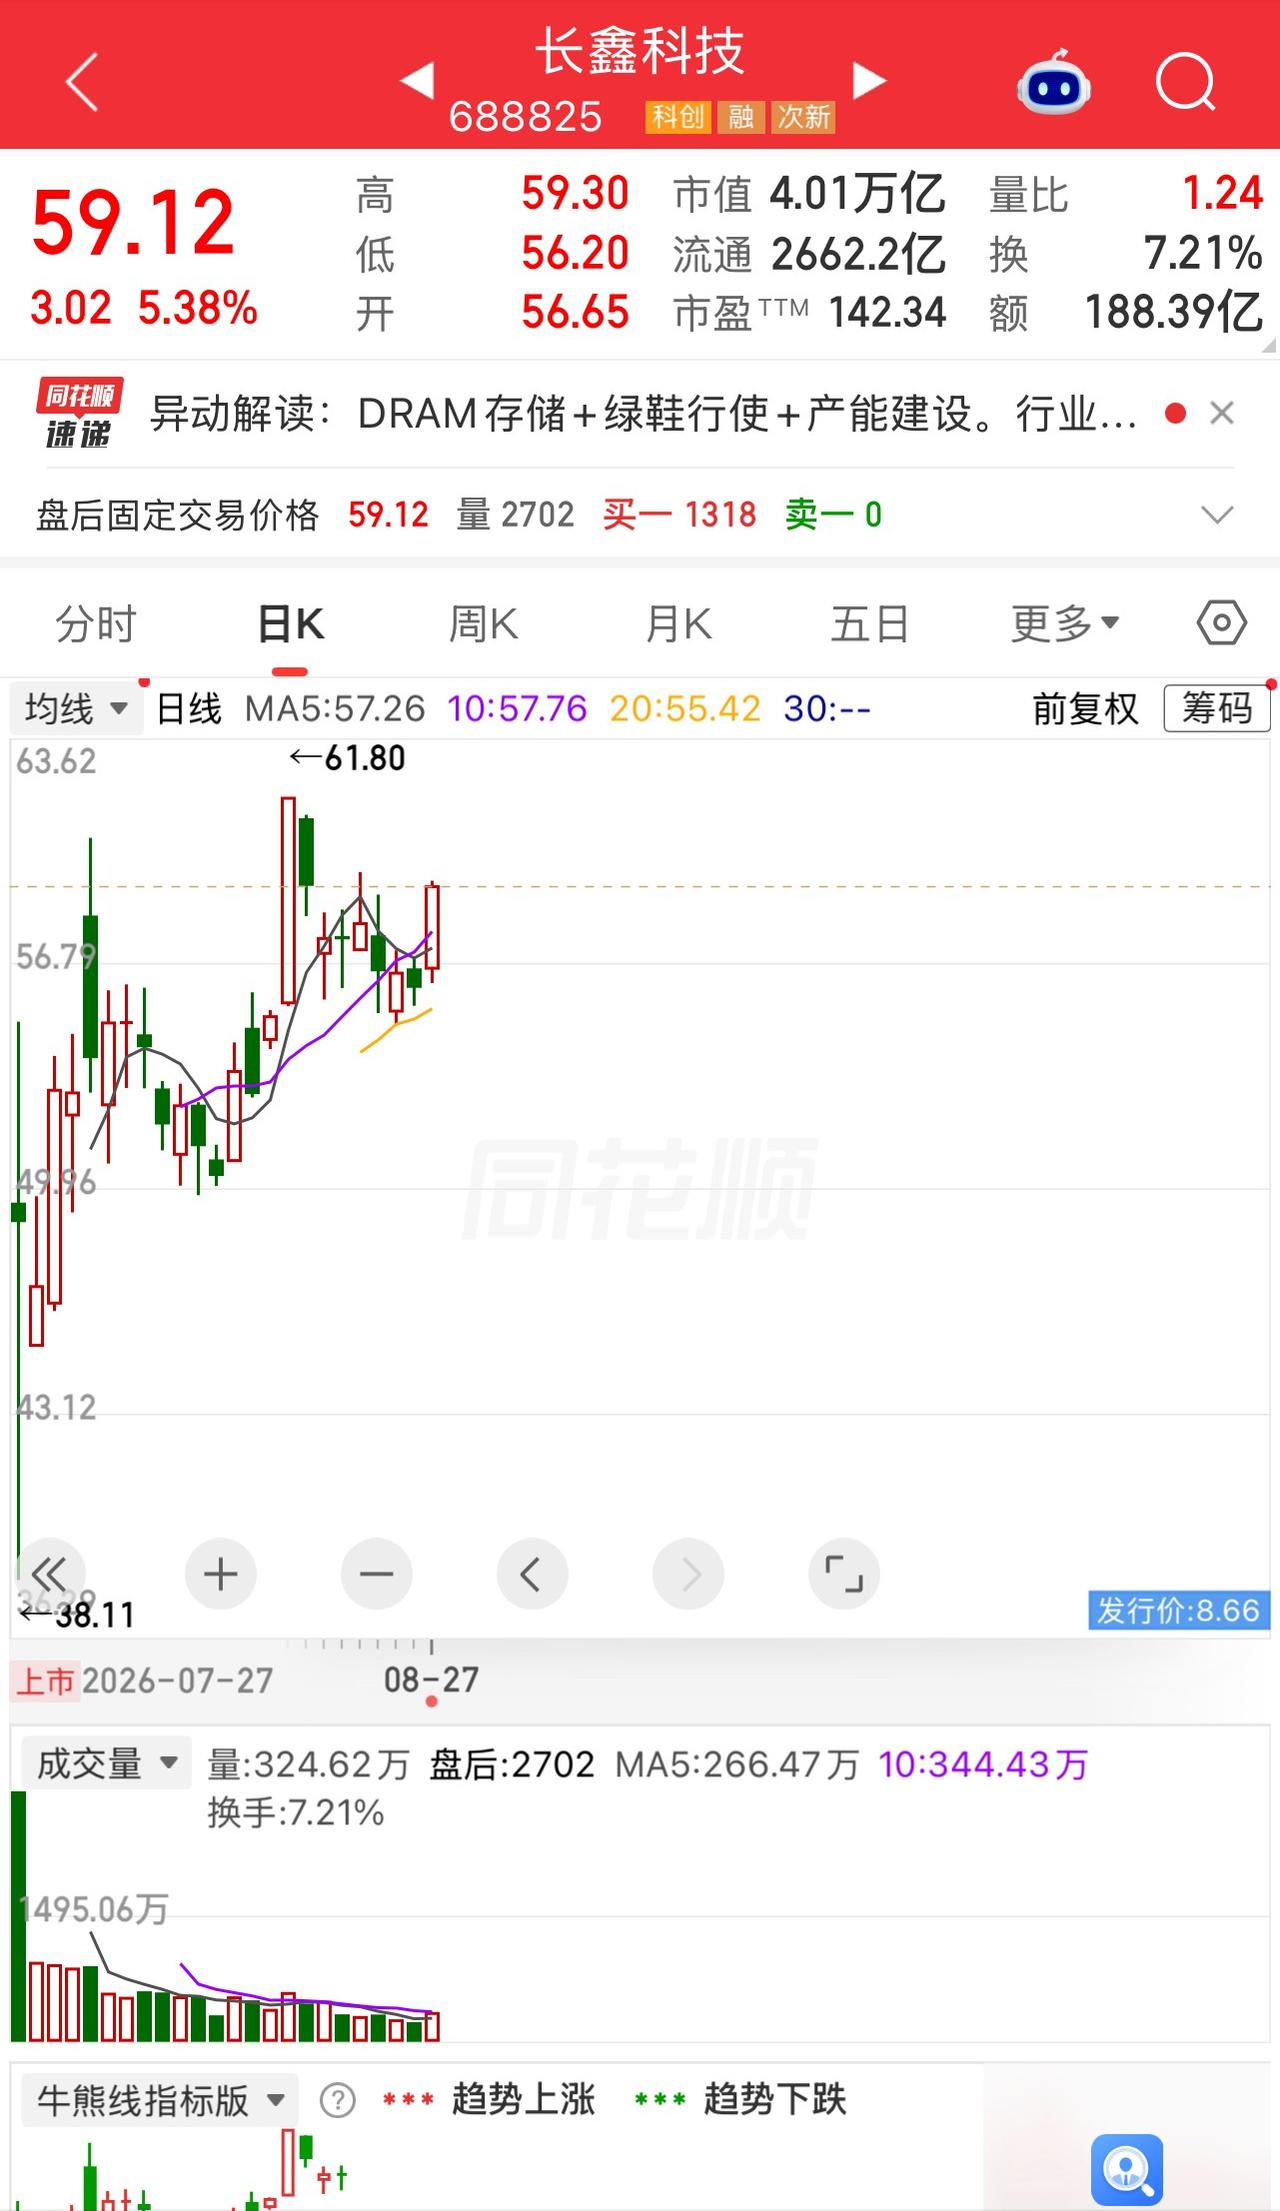
7月27日首日收盘49元后,8月17日长鑫科技收在61.8元,创上市新高,总市值越过4万亿元。
真按49元买1万股算,那一刻账面浮盈约12.8万元。
股价接着回落,8月26日融资余额较前一交易日减少2.89亿元,市场对高估值和短期涨幅的争论也多了起来。
我的看法是,这种争论很正常。新股上市初期流通盘相对有限,前5个交易日又不设涨跌幅限制,价格发现本来就容易剧烈。
长鑫上市首日成交超过1400亿元,参与者里既有长期资金,也有打新资金、短线资金、融资资金。
把每次回落都解释成“洗盘”,把每次上涨都解释成“主力认可”,听着顺,实际很难验证。
8月27日,长鑫科技收59.12元,上涨5.38%,换手率7.21%,证券时报数据宝统计主力资金净流入约13.73亿元。
按全额行使超额配售选择权后的总股本粗算,市值约4.01万亿元。
这根阳线说明当天买盘更积极,却不能单独证明前面的震荡就是“洗盘完成”,也不能证明后面一定继续涨。
这里还得把“绿鞋托底”讲清楚,一些文章说绿鞋全额行使,等于一直有人在下面托着,这个说法跟公司公告对不上。
公告写得很明白,7月27日至8月25日的超额配售选择权行使期内,长鑫科技股价始终高于8.66元发行价,中金公司没有使用超额配售资金在二级市场买入,也没有进行后市稳定操作。
全额行使带来的是新增发行约10.03亿股,最终募集资金总额约666.07亿元。机制存在,不等于盘面真的有人接货托价。
估值也不能一句“2140倍不准、40倍才对”带过,发行公告披露,8.66元发行价对应的2025年扣非前摊薄市盈率已达到308.92倍,扣非后摊薄口径为108.95倍。
股价到了59元附近,用历史利润算出来的静态估值自然更高。
拿2026年上半年利润预告做简单年化,估值会明显降下来,可这个算法默认下半年盈利能力跟上半年接近。
DRAM周期波动大,这个假设也得接受市场检验。
我觉得,长鑫科技最值得讨论的地方,恰恰是“好产业”和“好价格”不能混成一句话。
国产DRAM做到全球第四,值得尊重;技术升级、产能扩张、供应链自主可控,也有长期价值。
股票市场还要回答另一道题:这些进步有多少已经被4万亿元级别的市值提前计入,未来盈利能不能持续兑现。
拿得住不是投资者的勋章,卖得早也不等于看错产业。成熟的选择,是知道自己买的是什么、估值建立在哪些假设上、哪些数据变化后要重新评估。
支持中国半导体向上突破,和尊重市场规律、敬畏投资风险并不冲突。
长鑫科技能走多远,最终还得靠技术、产品、客户和利润一步步回答。
作品声明:本文依据公开权威信息进行梳理,网传人物细节未获权威信源证实,不作为事实采用。内容仅供信息交流,不构成任何投资建议,资本市场有风险,投资决策需独立、理性。