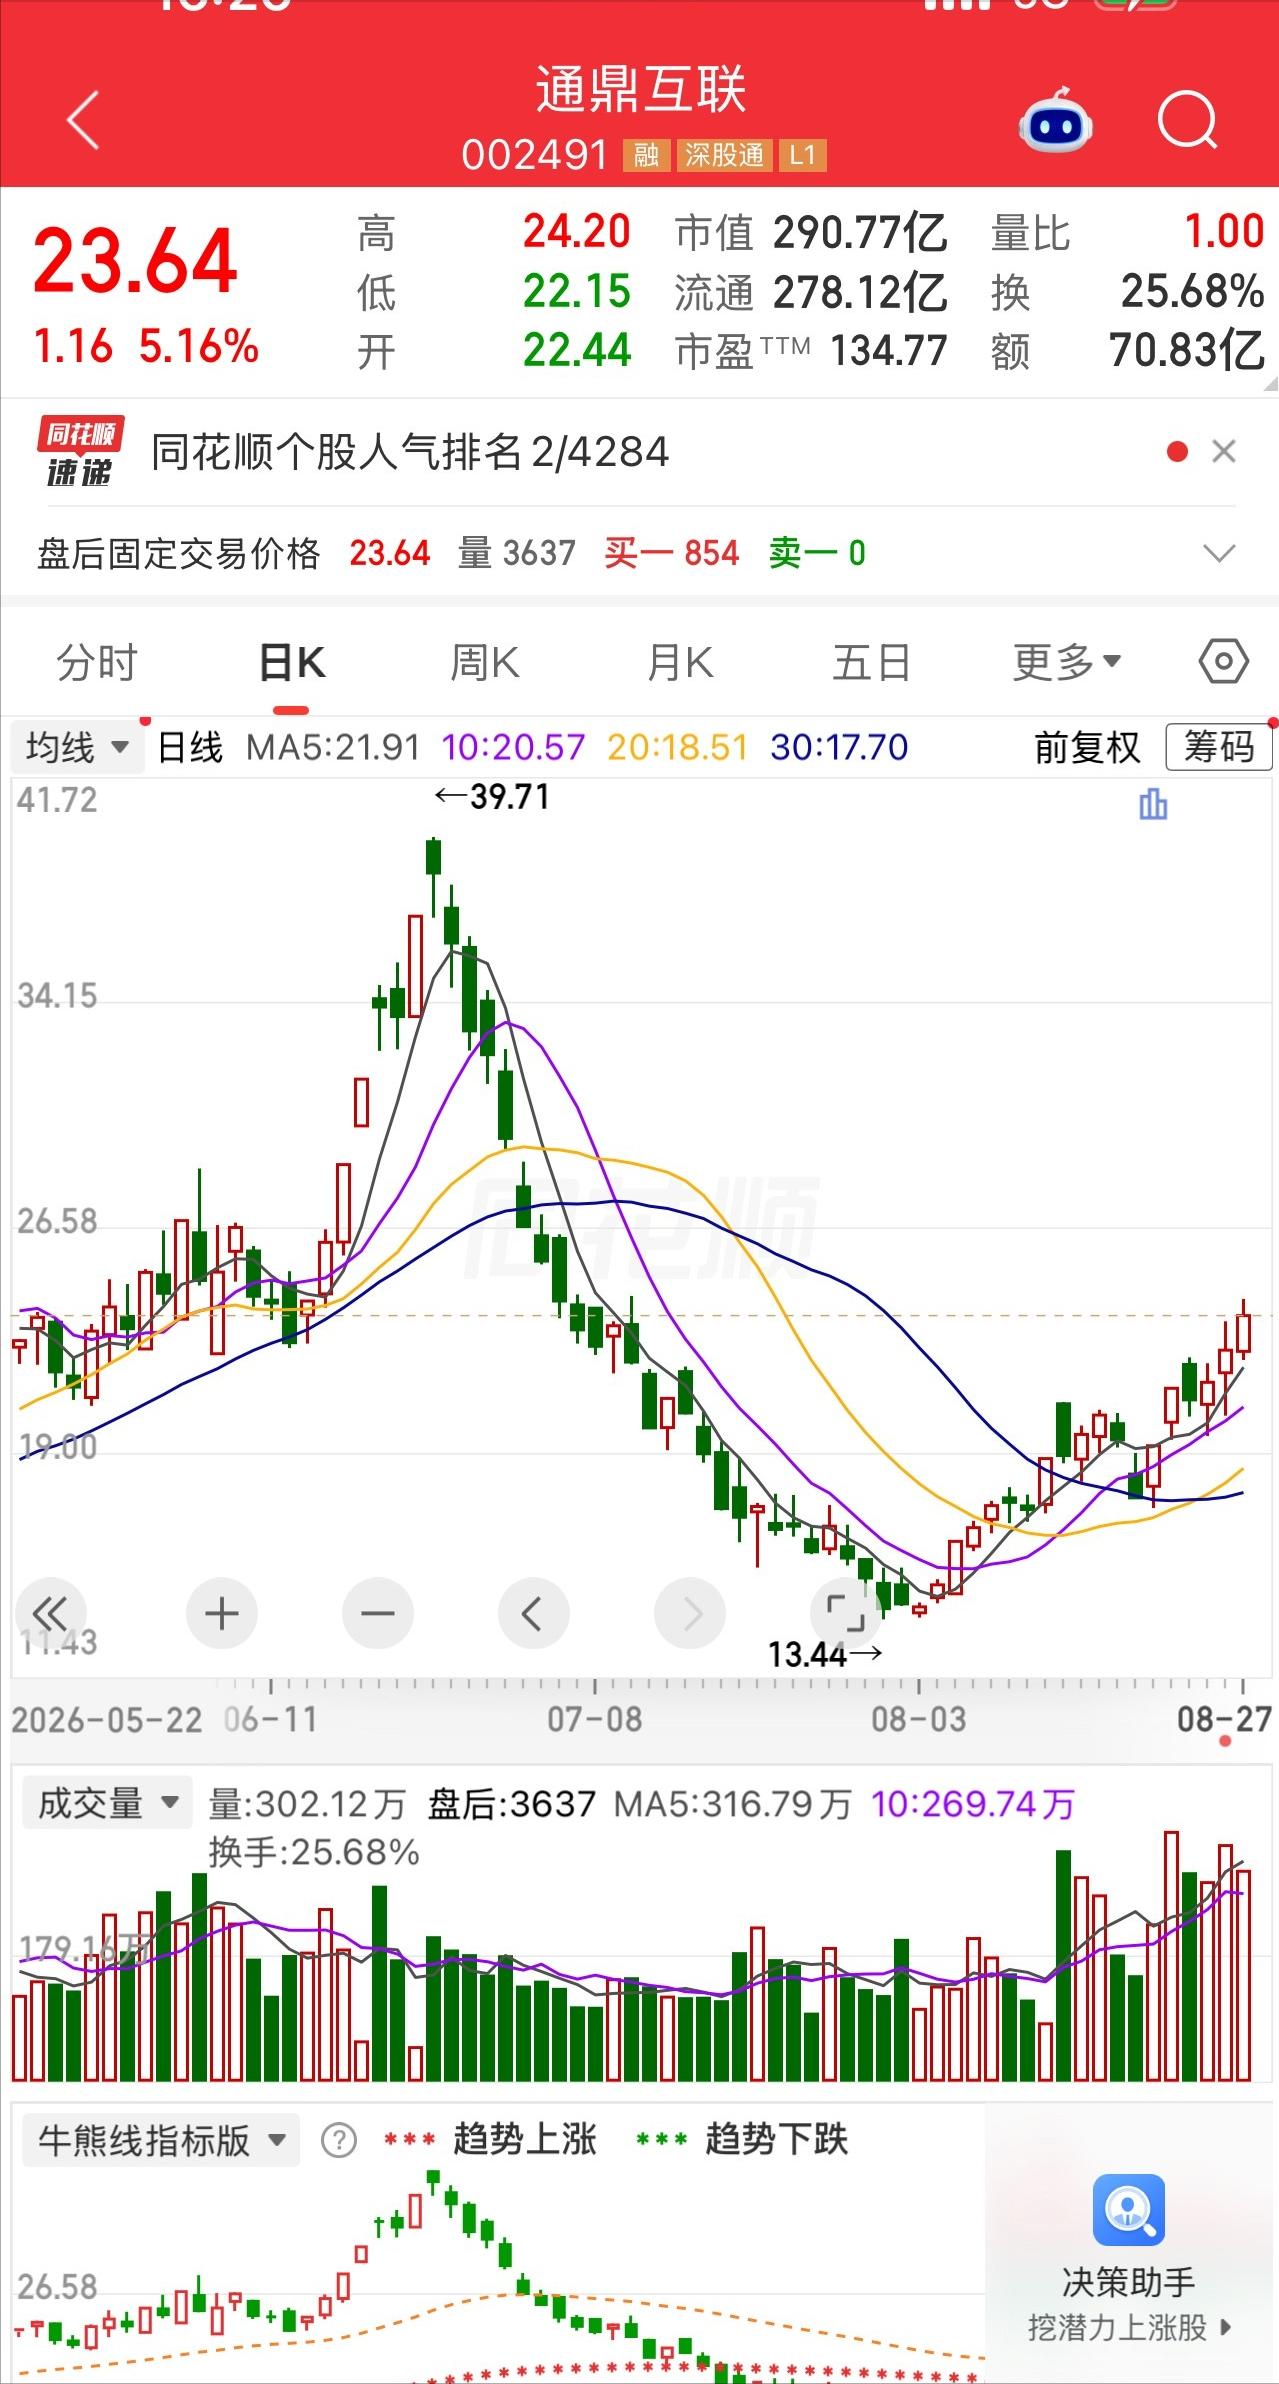
有一位股民盯着屏幕手心发烫,14.5元抄底2万股通鼎互联,27日盘中冲到24.2,浮盈18万出头。
我认为,这个故事真正值得聊的,不是谁一个月赚了十几万,而是一只从高位砸下来六成左右的热门股,为什么又能在短时间里重新吸引这么多资金,以及普通投资者最容易在哪几个地方把故事、行业和公司基本面混成一件事。
通鼎互联这一轮波动本身已经够戏剧化了,它前面冲过39.71元,随后出现极深回撤,7月份一度成了光纤热门股高位杀跌的典型案例。
第一财经此前就报道过,通鼎互联6月25日盘中创出39.71元高点,到7月13日收盘已经回撤接近50%。后面股价还继续往下走。
到了8月,节奏又完全变了,8月5日通鼎互联涨停,8月12日再度涨停,8月19日又以跌停收盘,收在17.52元,紧接着8月20日、21日连续涨停,8月24日重新回到20.81元,后面几个交易日成交持续放大。
这种走势给我的感受不是“拿得住就能赢”,而是这只股票的交易属性非常强。
一天跌停,后面两天涨停,看上去很刺激,真正拿钱在里面的人承受的波动也是真金白银。
8月20日涨停时,证券时报数据显示当天主力资金净流入14.17亿元;8月21日继续涨停,全天换手率已经达到30.46%。
到了8月27日,股票还在上涨,资金结构却明显没前几天那么一致。
这就牵出一个更值得讨论的问题:通鼎互联到底是不是很多文章嘴里的“算力受益股”?
我更愿意把这件事拆开,光通信板块走强是真的。
8月12日光通信概念股整体活跃,8月21日光纤概念继续走强,通鼎互联都在其中,板块资金显然在交易光纤需求、通信基础设施这些方向。
可把“AI算力扩张”直接等号到“通鼎互联业绩必然爆发”,这一步跨得太大。
通鼎互联自己发过风险提示,公司当前业务不涉及光模块、光芯片产品,还专门说了一句很关键的话:光纤需求的短期回升,与算力需求的趋势性增长,属于不同的产业逻辑,不宜直接等同。
公司还澄清过,与英伟达不存在任何业务关系,我觉得这才是看这只股票时最容易被忽略的一层。
市场可以炒“算力基础设施”,资金也可以把光纤、光缆、CPO、光模块放在同一条大产业链里交易,可公司的收入到底来自哪一块,还是得回到财报。
通鼎互联半年报的数据确实不错,上半年营业收入24.58亿元,同比增长61.46%;归属于上市公司股东的净利润2.03亿元,同比增长326.04%;扣非净利润2.68亿元,同比增长3856.18%。
这不是“还在亏损边缘”,而是已经实现扭亏,这里还有个知识点。
很多人一看到“净利润增长326%”,第一反应是公司利润比去年多赚了三倍多。
通鼎互联这个数字不能这么简单理解,去年同期归母净利润是亏损8960.16万元,今年变成盈利2.03亿元,百分比会显得非常夸张。
相比只盯着326%这个数字,我更看重“从亏损转为盈利”以及扣非利润的变化,这两个口径更容易看出经营有没有改善。
公司此前解释业绩变化时也提到,光通信市场行情回暖,光纤产品需求量价齐升;安全系统业务表现较好,南京和本机电纳入合并报表范围的时间差,也给同比数据带来了影响。
这就意味着,这波业绩改善是真的,业绩改善是不是完全来自AI算力,又是另外一个问题。
热门成长股真正需要看的,是这个估值背后隐含了多高的增长预期,而不是71倍和130倍到底哪个数字看起来更吓人。
至于那位假设中的14.5元持仓者该不该“先卖一半”,我不赞成替别人下这种具体指令。
每个人的成本、仓位、资金用途和承受能力完全不同。
一个满仓买入的人和一个只拿5%仓位的人,面对同样63%的浮盈,风险根本不是一回事。
更有价值的做法,是在股价大涨后重新检查三件事:当初买入的逻辑还在不在,当前价格是不是已经提前透支预期,自己的仓位能不能承受又一次20%、30%甚至更大的回撤。
我认为,通鼎互联这段行情最值得普通投资者记住的,不是谁在14.5元买到了最低附近,也不是某个虚构人物靠“懂行业”赚了18万元。
真正值得记的是,产业景气、公司业绩和市场题材可以互相加强,却从来不是一回事。
看行业可以有想象力,看财报要尊重数字,看投资更要尊重风险。
赚钱的故事容易被传播,理性判断才更值得留下。
尊重公开信息、保持独立思考、依法合规参与市场,比追逐任何一个“股神故事”都更重要。