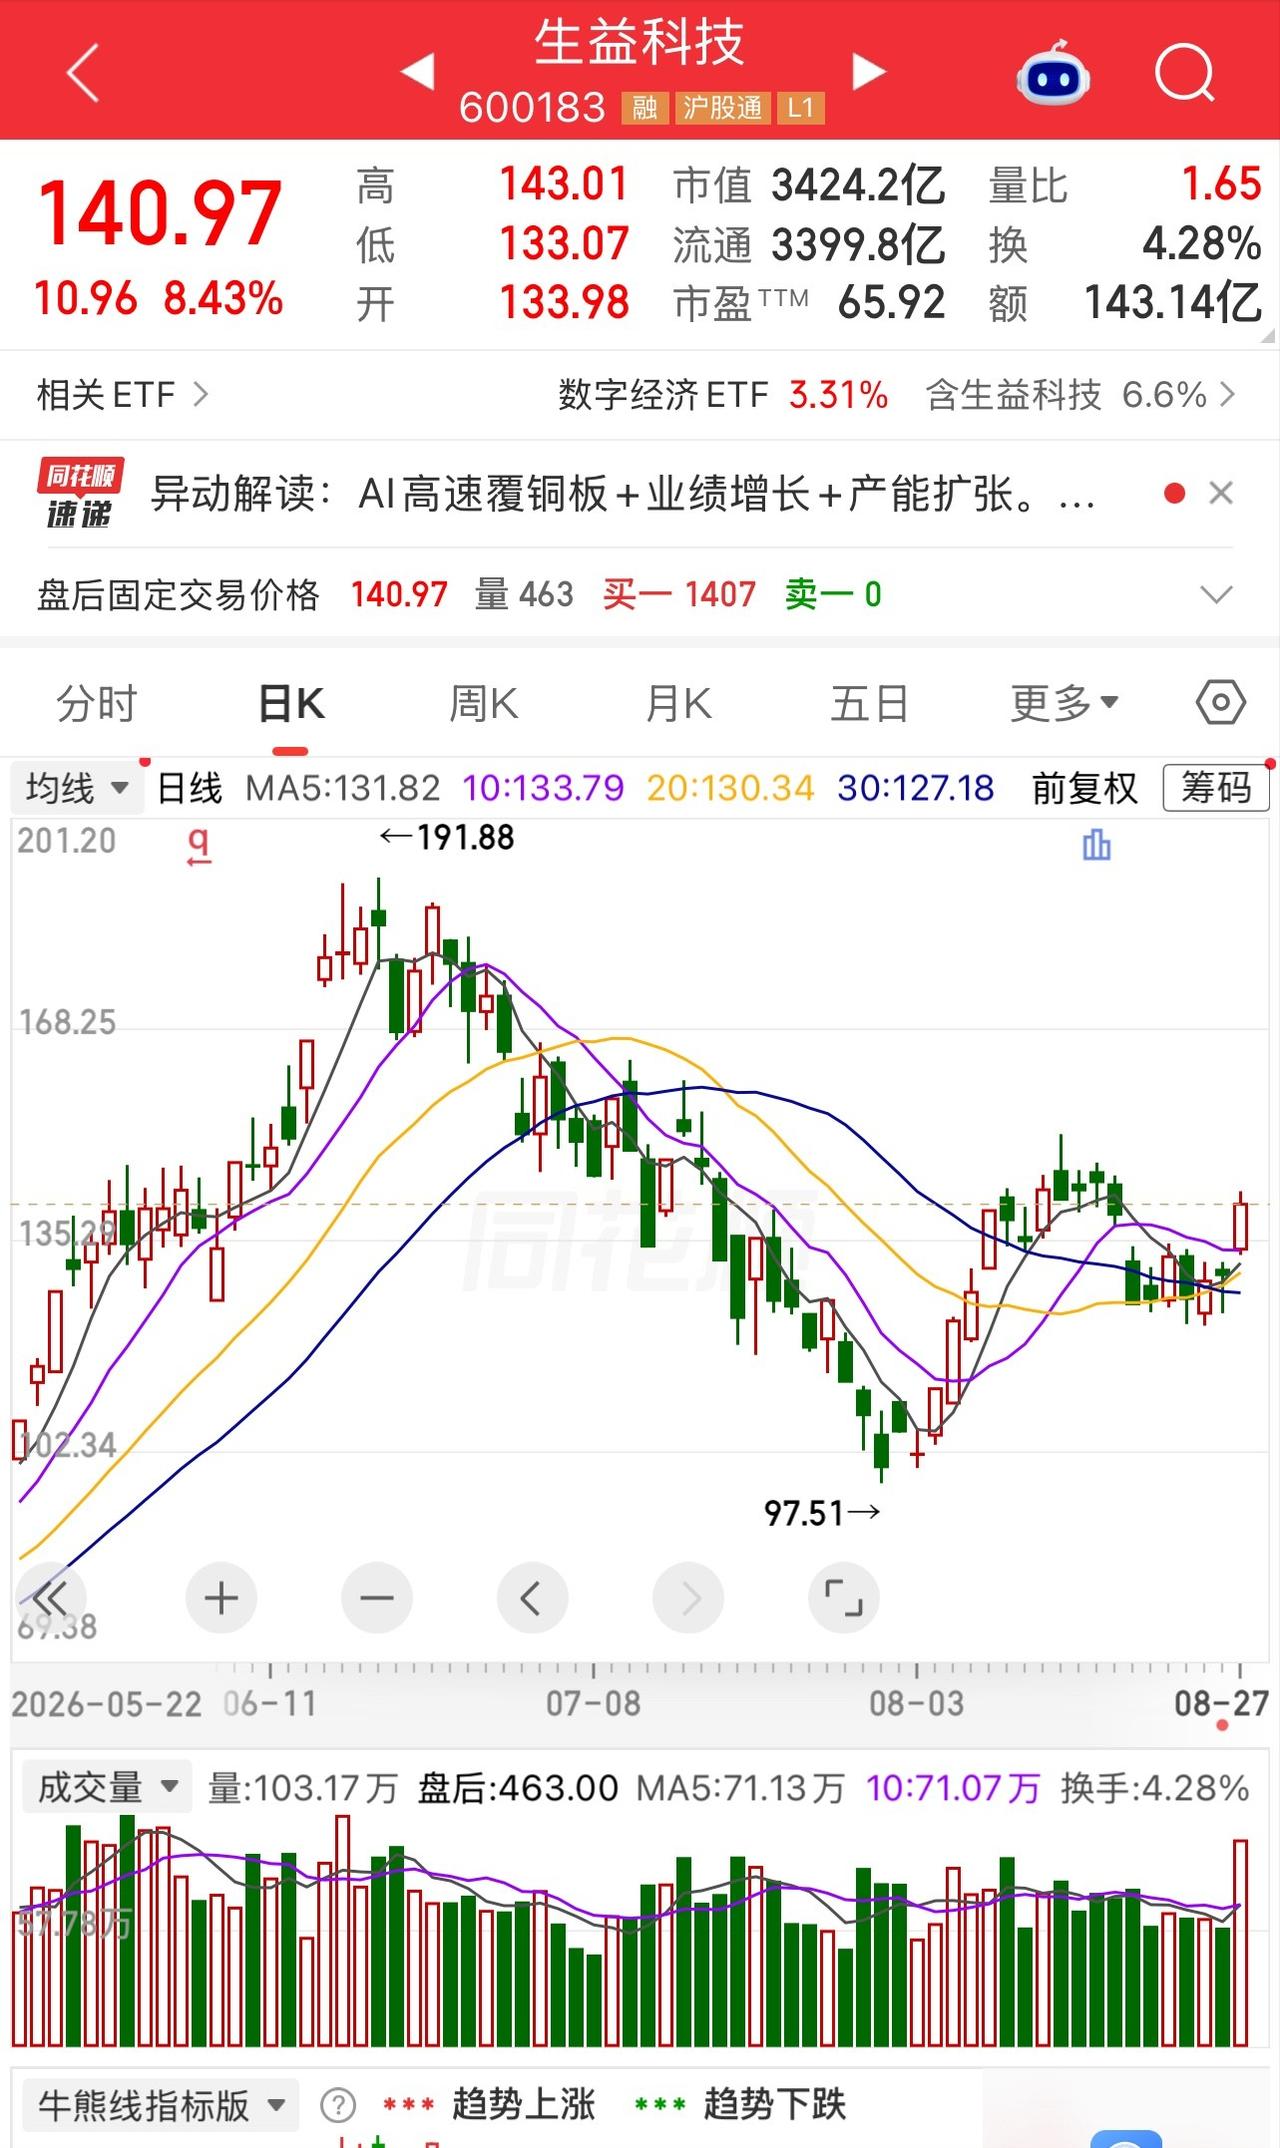
有一位股民老范盯着分时图手心冒汗,110元抄底5000股生益科技蹲在8月低点,8月27日冲上涨停价又炸板,账户浮盈28%出头。
我认为,这个故事真正值得聊的,不是“老范一把抄底赚了15万”这么简单,而是一个懂产业的人,碰上行业景气、公司业绩和市场情绪一起往上走时,低成本筹码到底有多大的主动权。
生益科技确实扎在东莞电子产业链里,公司住所就在松山湖,主营覆铜板和粘结片,产品进入高算力、AI服务器、通信设备、汽车电子等场景。
也就是说,把这家公司放在东莞制造业和PCB产业链里观察是有现实基础的,具体到某个股民赚了多少钱,就得拿证据说话。
我更愿意说,生益科技这一轮最硬的东西不是“AI概念”四个字,而是利润表已经给出了回应。
2026年上半年,公司营业收入190.26亿元,同比增长50.05%,归母净利润32.87亿元,同比增长130.42%。
覆铜板和粘结片业务实现营收123.57亿元,同比增长47.74%,毛利率29.16%,较上年同期也有提升。
这个增速不是股吧里喊出来的,背后对应的是销量增长、产品结构升级和高端需求释放。
很多人喜欢把覆铜板叫做线路板的“面粉”,这个比喻方便理解,可我觉得只说到了一半。
普通面粉更接近标准化商品,高速覆铜板拼的却是介电损耗、可靠性、客户认证、稳定交货和批量生产能力。
AI服务器传输速率不断往上提,对材料损耗的要求也越来越苛刻,一块板子看着不起眼,到了高速信号环境里,材料性能差一点,整套系统的稳定性都可能受影响。
这也是高端覆铜板和普通覆铜板最大的区别,生益科技披露的数据显示,2013年至2025年,公司刚性覆铜板销售总额保持全球第二,2025年全球市场占有率达到13.2%。
我认为,市场愿意给它较高关注度,真正的产业底子就在这里,不只是名称里沾了一个“AI”。
再看这一轮行业涨价,里面也没有想象中那么简单。
电子布、铜箔、环氧树脂等上游材料价格都出现过明显上涨,高端覆铜板需求又在增加。
企业可以尝试把成本往下游传,可谁能顺利提价,谁只能自己扛成本,区别很大。
我的看法是,涨价本身既可能带来利润弹性,也可能暴露成本压力。
真正值得盯的是企业有没有议价能力,高端产品占比能不能提高,新增产能投出来之后有没有足够订单接住,而不是听到“涨价”两个字就自动等于利好。
8月27日的资金确实很活跃,证券时报·数据宝统计,生益科技当天主力资金净流入约27.04亿元,特大单净流入24.41亿元,在当日市场里都排在前面。
可我不太赞成拿“主力资金流入”去证明第二天还能继续涨,资金流只是当天成交结果的一种统计方式,不是未来业绩,也不是已经签好的订单。
当天股价摸到涨停又开板,本身也说明买卖双方交换得非常激烈。
有人相信AI材料景气还会延续,愿意在高位接;也有人已经赚了不少,看到涨停附近就选择把筹码卖出去。
我觉得这比单纯讨论“炸板是洗盘还是出货”更有意义,市场里没有人能仅凭一根分时线,看穿所有资金下一步要干什么。
机构持仓也一样,要看原始披露,不能只看二次传播的标题。
公开基金中报显示,生益科技位列傅鹏博、朱璘管理的睿远成长价值混合第11至第20名隐形重仓股;赵枫管理的睿远均衡价值三年持有,隐形重仓名单里并没有生益科技。
更值得琢磨的是,傅鹏博、朱璘在基金报告里也谈到,接下来需要观察AI需求能不能真正兑现进相关公司的利润表。这个提醒,我觉得比“明星基金经理买了”有价值得多。
资本市场最终还是认利润,110元附近持仓的人和140元以上才入场的人,面对的是两套完全不同的风险收益表。
前者有较厚的成本安全垫,股价波动时还有回旋空间;后者买进去的时候,实际上已经提前支付了一部分未来增长预期。
业绩增速很高,不代表任何价格都值得买,行业地位很强,也不代表股价只能往一个方向走。
生益科技自己在风险提示公告里也说过,公司生产经营正常,可股价短期累计上涨较大,市净率一度明显高于行业水平,需要注意二级市场交易风险。这句话很朴素,却比很多“必涨逻辑”靠谱。
这家公司往后最该看的,我觉得不是某一天能不能封住涨停,而是几个经营指标能不能继续兑现:AI和高速通信的需求有没有延续,高端覆铜板占比能不能往上走,新产能释放之后能不能顺利转成订单和利润。
这些东西还能往前推,市场才有重新估值的理由。
这些东西一旦低于预期,高增长资产也可能重新计算价格。
老范这个故事最有意思的地方,也许并不是“懂行的人成功抄底”,而是提醒普通投资者,熟悉产业能够提高判断质量,却代替不了估值纪律,更代替不了风险控制。
尊重上市公司正式披露,重视真实经营数据,少被未经核实的财富故事带着走,不盲目追涨,也不把一次盈利当成长久正确,我觉得这才是面对资本市场更理性的态度。