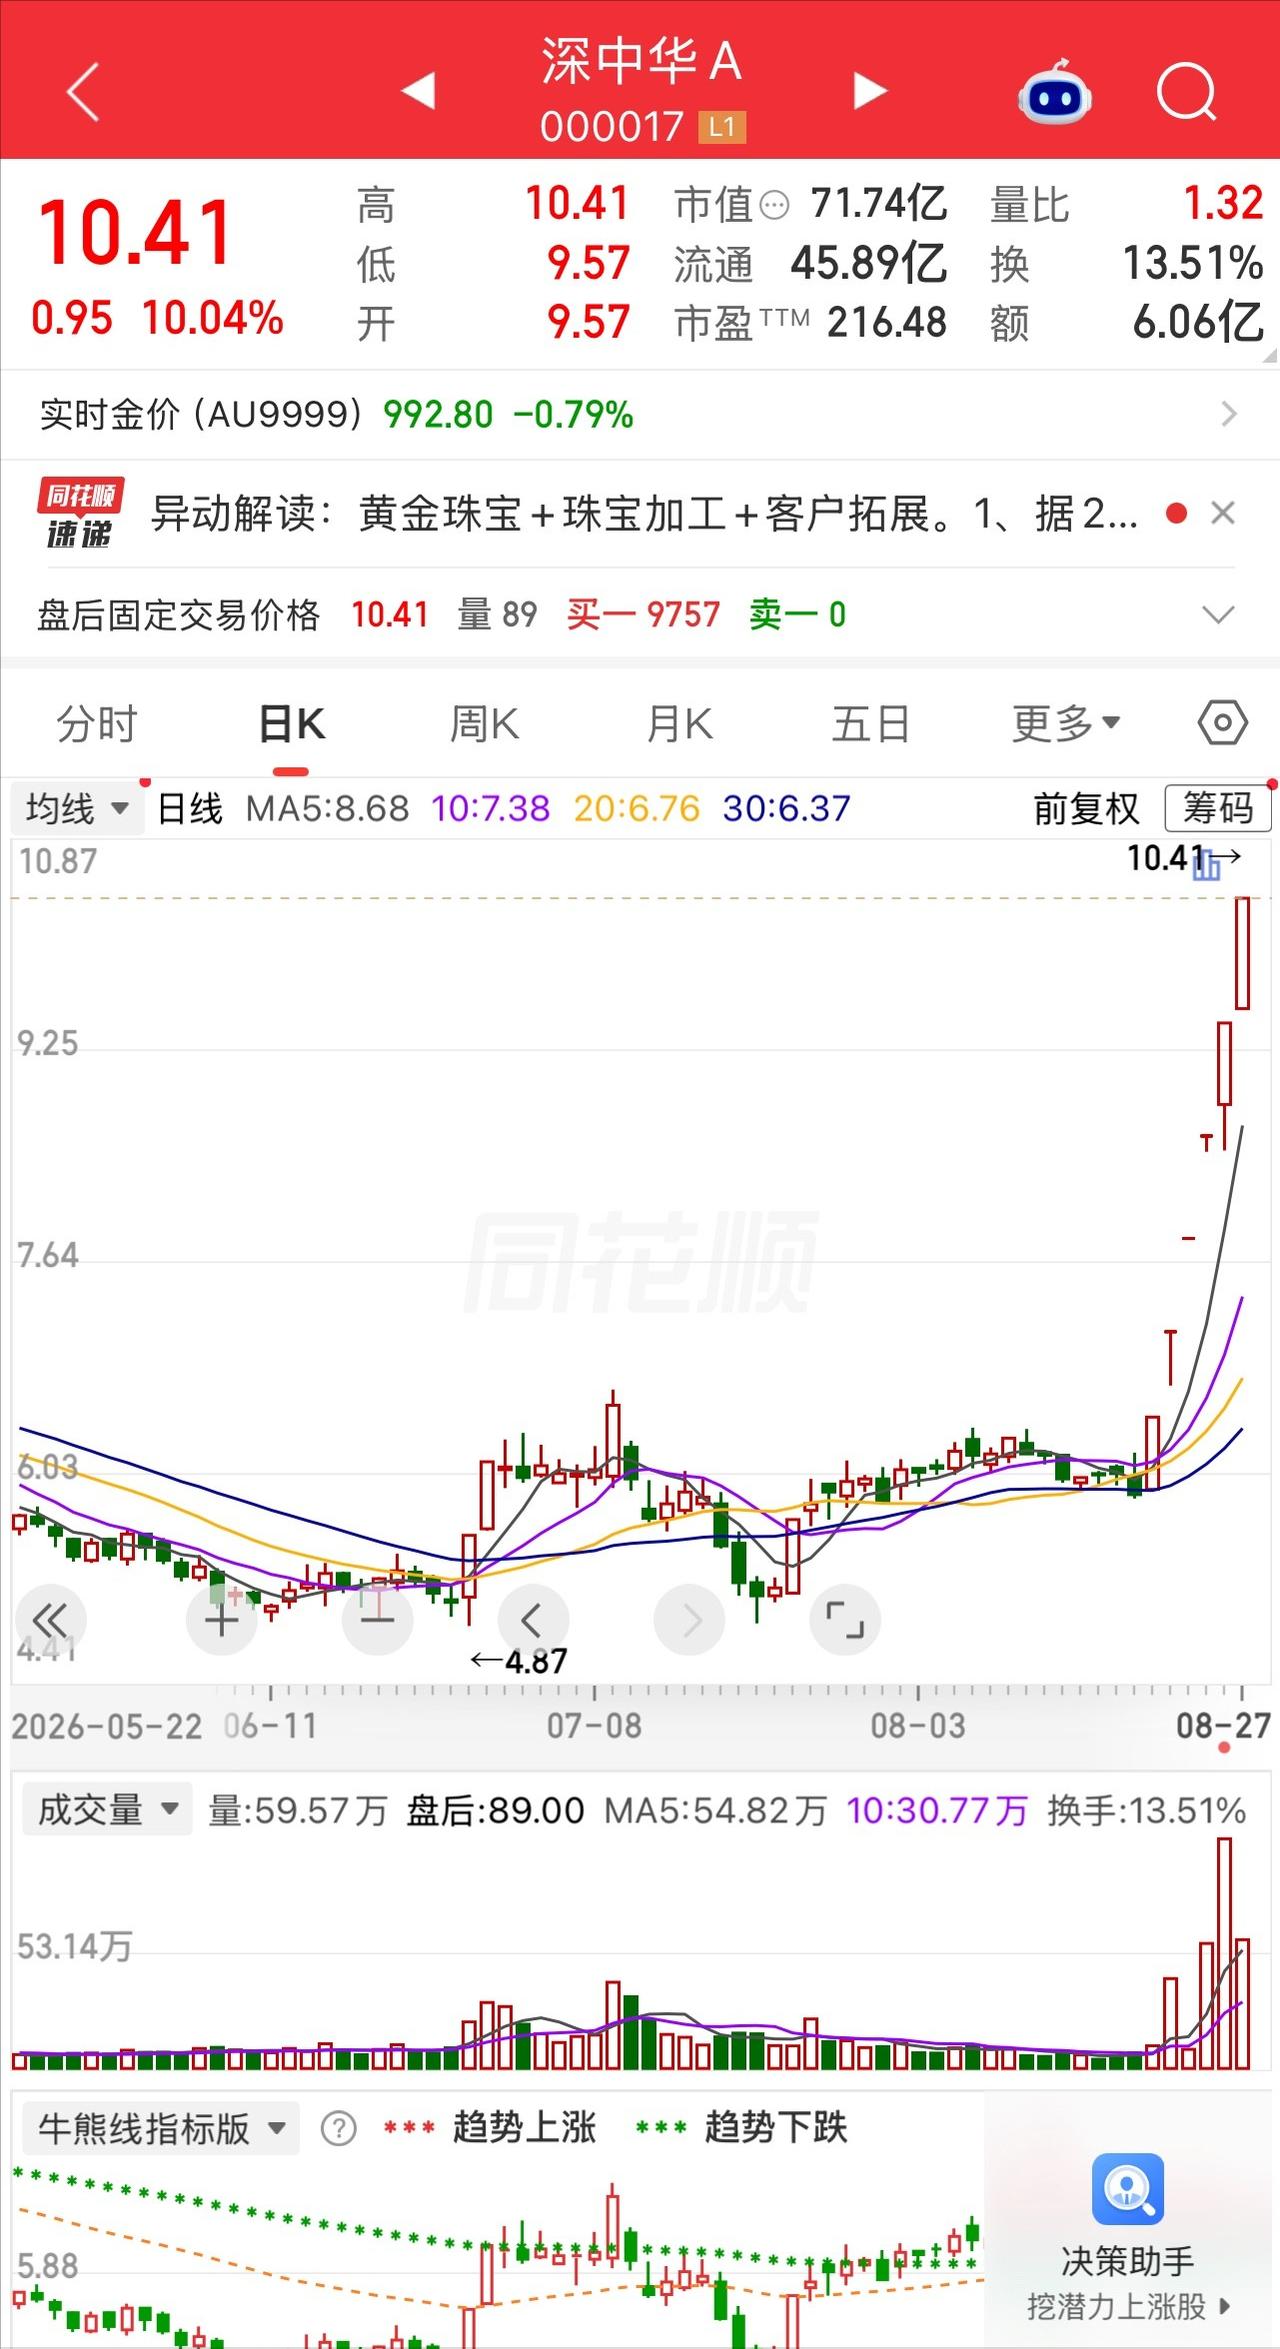
一位股民乐得合不拢嘴,4.9元梭哈深中华A一路死拿,俩月浮盈114%。
我认为,这个故事真正值得聊的,不是哪位股民神奇抄到了最低点,而是一只股票连续大涨以后,大家怎么分清真实的公司变化、市场情绪和网络故事。
这个账大体能算出来,20万元按4.9元买入,不考虑手续费,涨到8月27日盘中的10.41元,市值大约42.49万元,账面多出22.49万元。
可细算一下,收益率约112.45%,标题里的114%属于近似说法,不是严格计算结果。
股票上涨是真事,证券时报数据显示,8月27日深中华A盘中报10.41元,走出六连板;到了8月28日上午,股价又触及11.45元,已经变成七连板,8月20日以来区间累计上涨95.06%。
这个逻辑放到现在已经站不住了。
深中华A早前发布股票交易异常波动公告时已经说得很清楚,公司现在主要经营黄金珠宝业务,黄金珠宝业务收入占营业收入的比例超过99%,自行车及其他业务占比不足1%,公司目前已经没有开展锂电池材料业务。
也就是说,要是有人真是按照“锂电反转”买进深中华A,这一轮上涨就算赚到了钱,最初的判断也未必正确。
我更愿意说,这叫结果赚钱,不等于逻辑得到验证,股市里这两件事经常被混在一起。
一个人判断A会发生,结果股票由于B涨了,他赚了钱,回头很容易觉得A判断得真准。
可投资复盘最怕这一点,赚没赚钱是一张成绩单,为什么赚钱是另一张成绩单,两张不能混着看。
深中华A这一轮市场关注度上升,公开行情显示得更明显的是黄金珠宝概念。8月28日,黄金概念继续活跃,深中华A走出七连板。
可这里还有一层容易被忽略的知识点:黄金价格上涨,和一家黄金珠宝企业利润上涨,并不是同一个概念。
深中华A披露的信息显示,公司珠宝金银业务主要处在设计加工供应环节,服务下游品牌商和经销商,公司不做金饰品牌零售运营。
公司还提示,金价上涨对经营业绩的直接传导有限,原材料价格波动反倒可能影响产品毛利率和存货价值。
这就很好理解了,黄金矿企手里有矿,黄金价格涨得多,盈利弹性可能比较直接。
珠宝加工和供应企业不是这个算法,金价起来以后,采购资金占用会变大,客户需求、库存管理、加工费、周转速度都会影响利润,光看国际金价往上涨,就直接推出公司利润会大涨,逻辑中间缺了好几步。
财报也值得放在桌面上看,证券时报援引公司半年报数据,2026年上半年深中华A实现营业收入3亿元,同比下降6.11%;净利润1058.30万元,同比下降43.01%。
我的看法是,这组数字不妨碍股票短期大涨,却能提醒投资者一件事:七连板反映的是二级市场正在给它更高的交易价格,不代表公司盈利能力在七个交易日里跟着翻了一遍。
两套数据不是一回事,机构席位卖出,只能证明这些席位出现了较大的卖单,不能直接证明买方全是普通散户,更不能知道后面股价一定往哪走。
真正能确认的只有一件事:股价快速上涨时,大额资金之间的分歧已经明显起来了。
还有一个新变化也值得看,8月27日晚,深中华A针对网络上“投资成立智数科技公司、涉及多项AI业务”的报道发布澄清,公司表示相关企业目前尚未开展实质业务,核心团队和关键岗位人员仍在组建、引进阶段,对公司整体生产经营和业绩预计影响较小。
公告出来以后,8月28日股价依旧走出了七连板。
我认为,这反倒把这轮行情的特征说得更明白了。
公司主动给热门概念降温,股价还在上涨,说明眼下决定短线价格的力量里,交易情绪占了很大位置。
这不是说它一定马上跌,也不是说涨停就不合理。
市场每天都有自己的定价,资金愿意用更高价格成交,股价就能继续走强。
可普通投资者真正需要问自己的,不是“它还能不能再来一个板”,而是自己承担的风险和可能拿到的收益还配不配。
我一直觉得,投资里比较难的不是抓到一次上涨,而是赚了大钱以后还愿意重新检查自己的判断。
判断对了,可以总结方法,判断错了却碰巧赚钱,更该记住运气在里面出了多少力。
一只股票七连板很热闹,一个账户翻倍也很吸引人,可资本市场真正值得长期相信的,还是公开信息、公司基本面、理性分析和与自身承受能力匹配的决策。
尊重市场规则,敬畏风险,不把个例包装成必胜经验,比追着任何一个涨停故事跑都更重要。