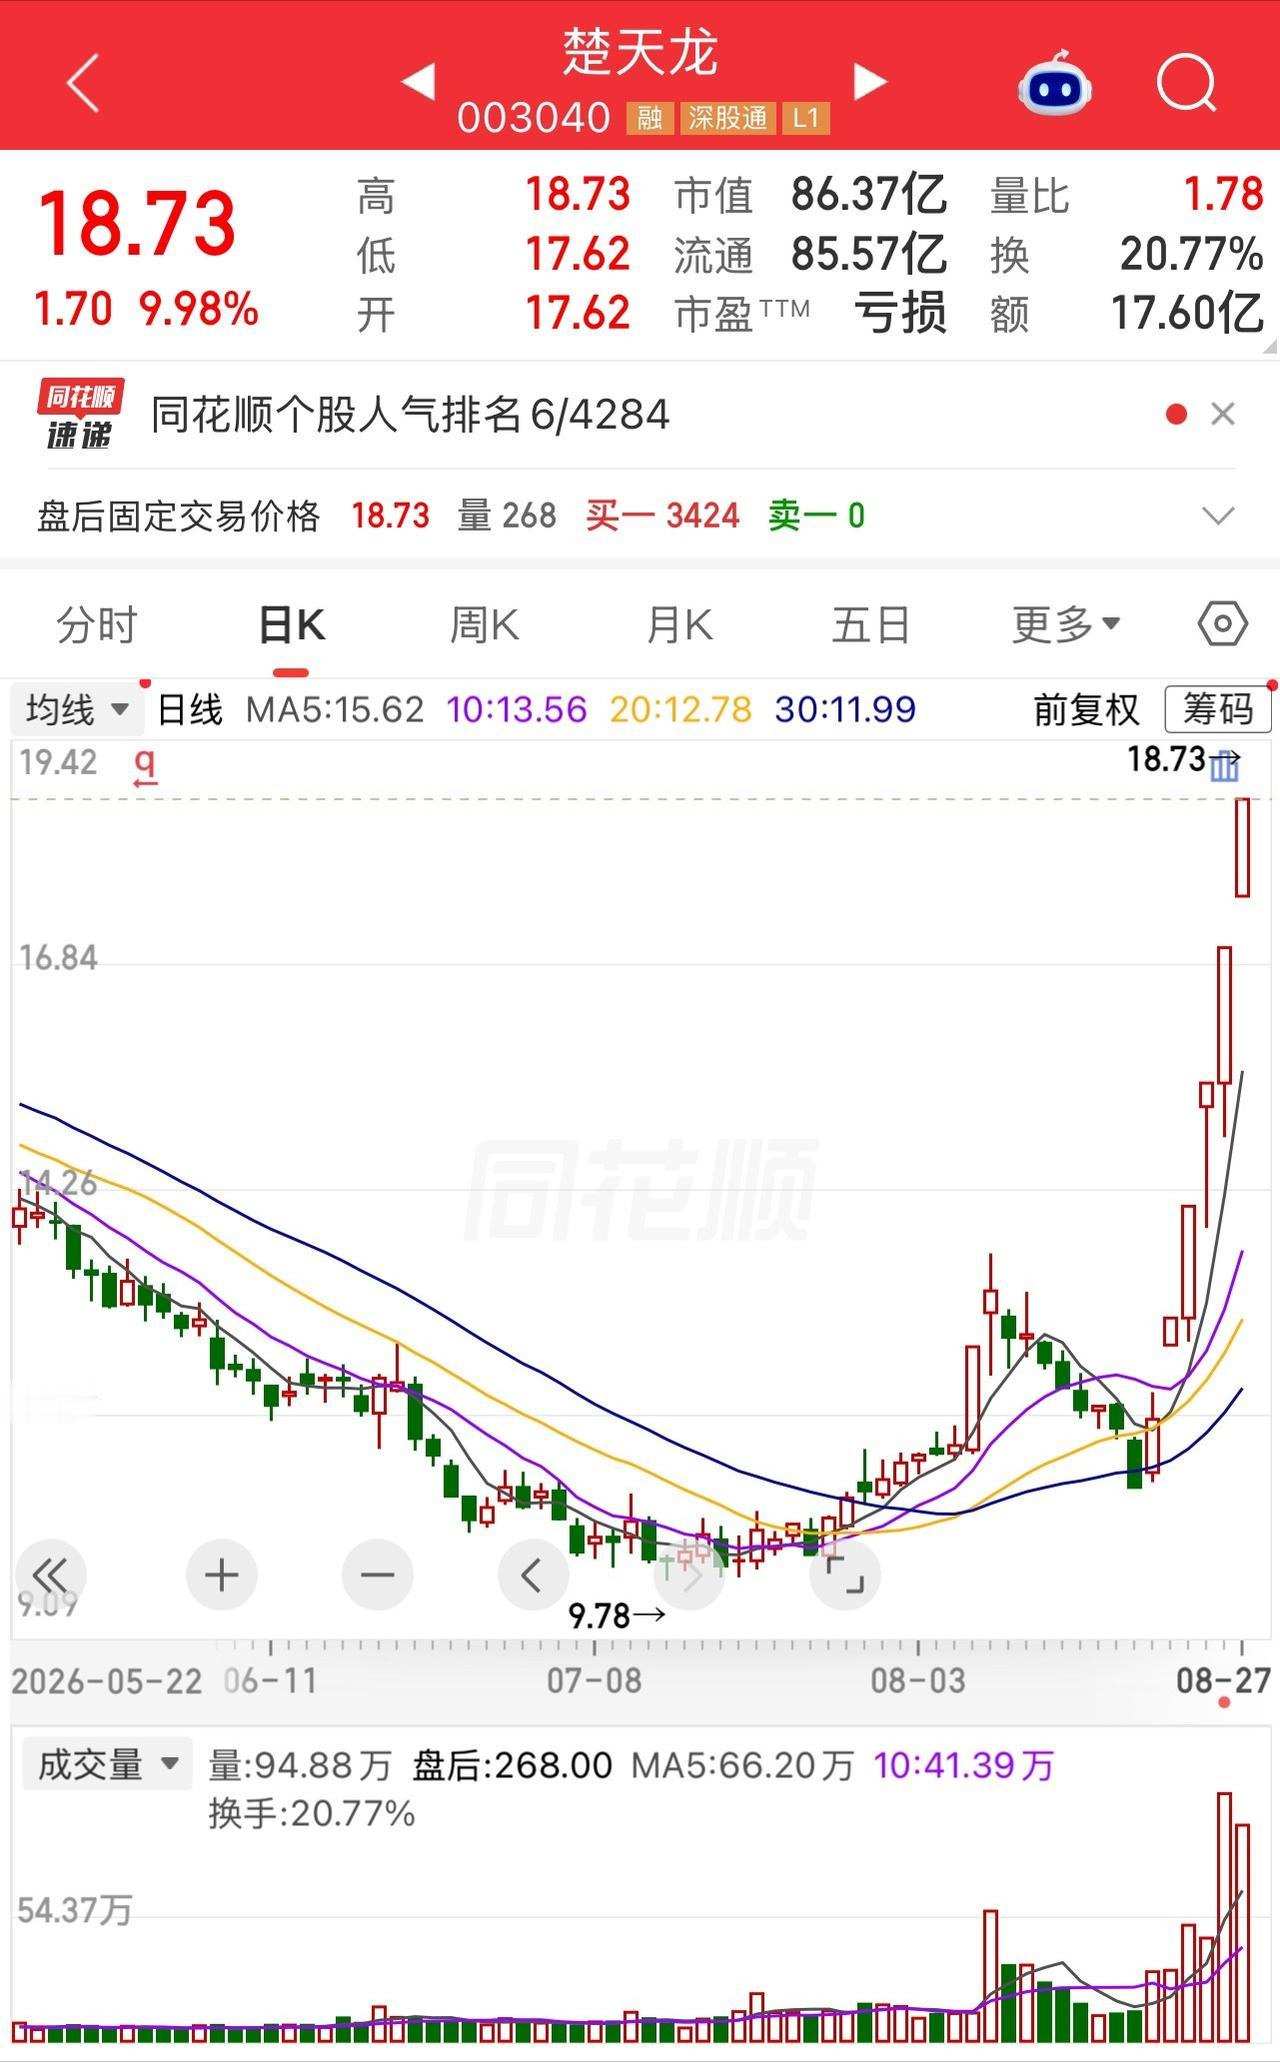
有一位股民12.3元买入3万股楚天龙,36.9万买了立马套两个月,差点割在坑里。
我认为,这个故事真正值得聊的,不是“熬了两个月突然赚19万”,而是同一只股票,在不同成本、不同阶段,对投资者来说根本不是同一种风险。
按12.3元买入3万股计算,本金36.9万元,故事里提到股价一度到了9.78元,按这个价格计算,3万股只值29.34万元,账面浮亏7.56万元,回撤已经超过两成。
很多人嘴上说自己能承受20%的下跌,可账户里真的少掉七八万元,感受完全不一样。
我觉得这里最容易被忽略的,其实是仓位。
36.9万元如果只是一个人可以承受的投资资金,和把大部分积蓄都压进去,面对同样20%的跌幅,心理状态不会一样。
这也是为什么我不赞成把这类故事简单总结成“只要拿住就能回来”。
一次扛回来是结果,不代表每一次深套都会等来反转,把个例变成规律,对普通投资者并没有多少参考价值。
再看能够公开核验的行情,8月19日,楚天龙收在10.85元;8月20日上涨7.19%,收11.63元;8月21日涨停到12.79元。
按照12.3元这个假设成本,到了8月21日,老何已经重新回到盈利区。
更强的走势还在后面,8月24日收14.07元,8月25日收15.48元,8月26日收17.03元,8月27日收18.73元。
从8月21日到8月27日,5个交易日连续涨停,证券时报网统计,这段连续涨停期间累计上涨61.05%。
3万股按18.73元计算,市值56.19万元,相比36.9万元成本,账面浮盈19.29万元。
这笔账没有问题,可我的看法是,这19.29万元不能被解释成“耐心必有回报”。
股市不会按照谁套得时间长给谁发奖金,老何这个故事要是真实存在,他真正等到的,是市场催化出现时自己恰好还持有股票,这里面既有判断,也有运气。
这轮上涨也不是完全没有消息背景,中国人民银行8月17日宣布新增平安银行、恒丰银行、渤海银行、上海银行、杭州银行、徽商银行、长沙银行、广西北部湾银行8家数字人民币业务运营机构,运营机构总数扩容至30家。
这里有个时间点需要纠正,这条消息是8月17日公开的,不是8月27日当天才发布。
上海证券报随后也提到数字货币概念受到市场关注,楚天龙在相关交易日出现连续涨停。
楚天龙跟数字人民币也确实存在业务联系。
公司半年报提到,公司继续布局数字人民币硬钱包、发行及受理终端等业务。
可有一个数字,我觉得比“五连板”三个字更值得看。
公司在股票交易异常波动公告里明确提醒,数字人民币相关业务收入占营业收入的比重较小,未达5%。
题材热度是一回事,已经兑现到财务报表里的收入又是另一回事。
市场愿意为未来预期交易,没有什么奇怪的,可要是把“数字人民币概念很热”直接理解成“公司已经靠数字人民币赚了很多钱”,那就把两件事混在了一起。
再看财报,楚天龙2026年上半年营业收入3.19亿元,同比下降30.21%;归属于上市公司股东的净利润亏损6212.42万元,同比下降56.21%,这才是目前已经落到报表里的经营结果。
一些文章还有一个明显的时间线问题,文章里写老何6月、7月被套时,论坛已经有人拿“定增终止”唱衰,这个说法对不上时间。
楚天龙终止2026年度向特定对象发行A股股票事项,是8月下旬才公开披露的。
公司称,这是综合考虑实际情况、未来发展规划等因素作出的决定。
这件事可以分析,可不能倒放到6月、7月去当作当时已经发生的利空。
投资市场可以有故事,真正做决定时还是要回到公告、财务数据和自己的风险承受能力。
不拿一个幸运个例鼓动别人追涨,也不把一次成功包装成万能经验,尊重市场、理性投资、对自己的资金负责,比讨论谁还能再吃几个涨停更有价值。