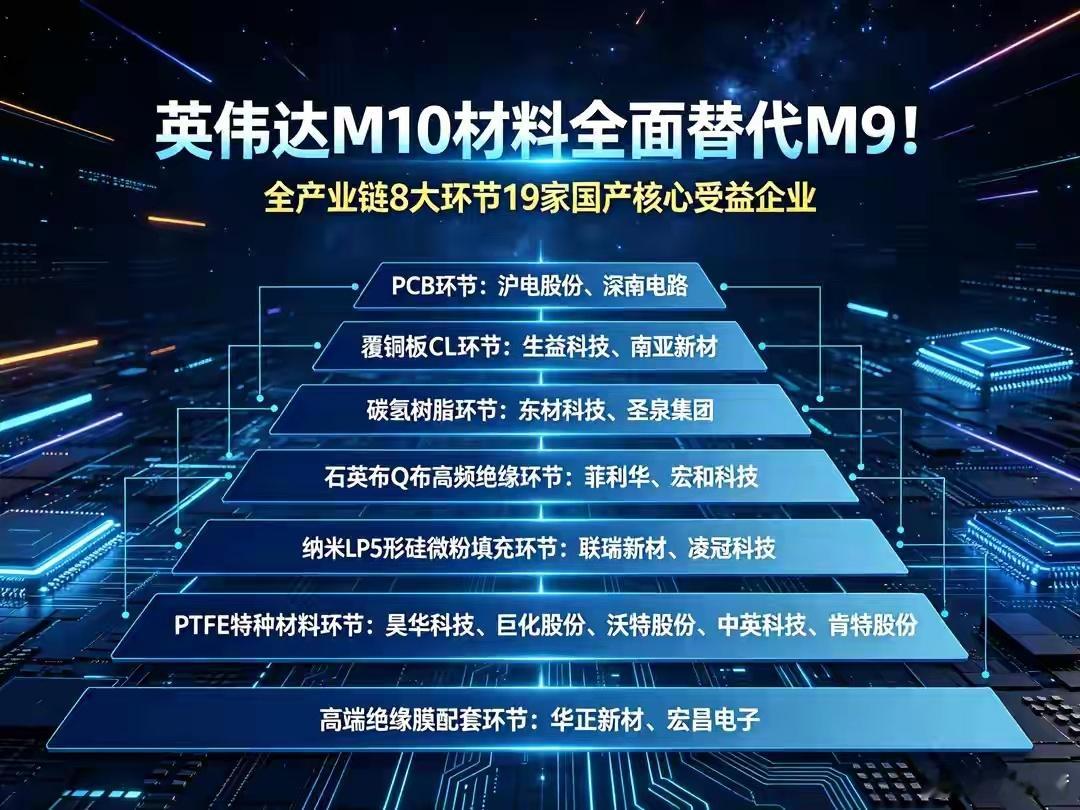
英伟达M10材料全面替代M9!全产业链8大环节19家国产核心受益企业风险提示:本文仅为产业逻辑与企业基本面研究交流,不构成任何投资建议。材料认证进度不及预期、技术路线更迭、行业竞争加剧,均会对产业落地带来不确定性。当前市场注意力基本都集中在AI服务器、光模块、算力租赁这些热门方向,很少有人关注,真正决定下一代超高带宽算力上限的,是底层板材材料的换代。英伟达正在悄悄完成一次关键性技术升级,主力平台材料从M9全面转向M10。天风国际证券2026年8月最新供应链调研信息显示,适配Rubin Ultra、Feynman新一代服务器的M10超低损耗覆铜板材料,已经进入实质性测试阶段。这套新材料最大的价值,就是支撑未来448Gbps及以上的超高速信号传输。传统M9材料的损耗、稳定性已经无法匹配新硬件的带宽需求,M10的迭代升级属于算力硬件迭代的刚需配套。整体时间线非常清晰:2026年一季度开启采样测试,二季度出初步数据,验证顺利的情况下,2027年下半年进入大规模量产。意味着接下来一年,整条上游材料链会持续迎来送样、测试、认证、产能落地的催化。不同于普通零部件升级,M10是全链条材料体系更新,从PCB、覆铜板、树脂、铜箔、石英布到特种粉料、氟材料、绝缘膜,每一环都迎来规格升级。国产企业在本轮迭代中卡位极深,几乎覆盖全部关键环节。下面按细分赛道,用数字逐一梳理核心企业与真实产业进度。1、沪电股份目前行业内唯一和英伟达联合开展M10材料测试的PCB厂商。在全新Kyber机架、Rubin Ultra、Feynman算力平台的PCB开发适配中,技术落地进度领跑行业,是本轮材料升级最核心的受益企业之一。2、深南电路国内高阶高端PCB核心厂商,长期和一线覆铜板企业保持深度技术协同。凭借多年高速板材工艺积累,在M10新材料适配、工艺调试层面具备先发优势,能够快速跟进英伟达新平台的材料标准迭代。3、生益科技大陆地区为数不多通过英伟达M9认证的覆铜板企业,技术积累扎实。同时布局碳氢、PTFE两条主流技术路线,适配不同场景的超低损耗需求,目前M10样品已经进入送样测试流程。4、南亚新材已经完成M10高端覆铜板全套技术攻关,核心参数完全对标英伟达最新标准。主打碳氢技术方案,整体测试推进节奏更快,在同类企业中具备进度优势。5、东材科技完成M10级别碳氢树脂研发,属于全球少数同时拿到英伟达M9、M10双重认证的树脂供应商。长期深度绑定各大覆铜板龙头,客户体系稳固,能够持续享受材料迭代带来的增量需求。6、圣泉集团持续深耕高端碳氢树脂领域,目前储备超40款不同规格的碳氢产品。规划的千吨级碳氢树脂产线,预计2026年底投产,提前为M10规模化商用做好产能储备。7、菲利华具备从石英砂原料到高端石英电子布的全产业链生产能力,自主可控程度高。旗下高端石英布产品已经送样英伟达,进入M10体系测试环节。8、宏和科技国内稀缺的极薄电子布量产企业,技术壁垒较高。目前针对性开展M10适配材料研发,持续完善产品体系,等待下游认证落地。9、隆扬电子M10专用HVLP5高端铜箔产品进度领先行业,已经顺利通过台光电、生益科技等头部CCL厂商的内部验证,完成批量送样,是目前落地节奏最快的铜箔标的。10、铜冠铜箔紧跟行业技术迭代,布局M10配套高端铜箔产品,现阶段处于配方调试与试验验证阶段,后续会跟随产业链节奏逐步落地商用。11、联瑞新材完成M10级别化学法纳米球形硅微粉研发,产品纯度、球形度、填充精度均满足高速板材需求,目前已正式送样测试。12、凌玮科技持续优化M10专用硅微粉配方体系,不断调整工艺参数,适配高端覆铜板超低损耗生产标准,持续跟进下游认证进度。13、昊华科技A股PTFE产能规模首位,年产能4.8万吨,同时是英伟达M10认证体系内的核心PTFE树脂供应商,直接为高端覆铜板企业供货。14、巨化股份PTFE产能规模稳居行业第二,现有年产能2.8万吨,同时规划新增3万吨产能,未来可以持续释放高端材料供给,匹配AI高速板材增量需求。15、沃特股份子公司浙江科赛实现覆铜板专用PTFE薄膜批量供货,产品适配高频高速板材生产,深度配套M10新材料体系。16、中英科技30万平方米PTFE高频覆铜板产线已顺利投产,具备规模化配套下一代高速算力板材的能力。17、肯特股份主营PTFE四氟膜产品,性能适配高端PCB、高速覆铜板生产要求,可应用于M10材料体系配套场景。18、华正新材自研CBF绝缘膜性能参数匹配M10板材封装标准,适配新一代高速PCB生产工艺,配套价值明确。19、宏昌电子自主研发GBF新型绝缘膜,对标主流高端膜材性能,目前已完成样品研发,持续向下游客户送样验证。纵观整条产业链可以发现,本轮M10材料换代,和以往任何一次升级都不同。过去英伟达高端板材材料基本依赖海外供应链,国内企业只能做低端配套。但这一轮从M9升级到M10,国内企业实现了全环节渗透,树脂、铜箔、石英布、覆铜板、PTFE、填充粉料、绝缘膜,全部都有成熟国产企业卡位。天风国际证券指出,随着448Gbps超高带宽普及,单台AI服务器的高端材料价值量会明显提升。2026年属于测试验证窗口期,2027年量产落地后,上游材料企业会迎来确定性订单增长。目前绝大多数企业仍处于预期发酵阶段,随着测试数据、认证结果、产能投放消息陆续落地,这条底层材料升级主线的优势会持续凸显。未来跟踪重点可以放在:M10测试通过率、头部厂商批量送样进度、新增高端材料产能落地节奏。算力竞争最终比拼硬件底层材料,本轮国产材料替代周期,具备长期跟踪价值。/