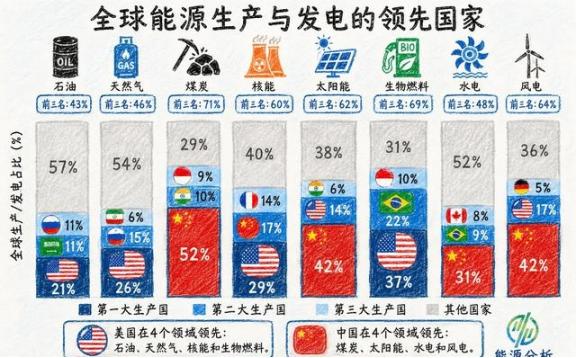
刚看到一张图:在全球八大核心能源品类里,中美恰好各占四个“世界第一”,上演了一场极为戏剧化的双雄会。
这张图最容易让人产生一个错觉:中美在能源领域打成了“四比四”。
可真把八项指标拆开,就会发现它们并不是同一场比赛。美国领先的项目,更多建立在油气资源、成熟核电和液体燃料体系上;中国领先的项目,则明显偏向煤炭保供、可再生电力和大规模制造。
数字看着对称,底层逻辑却完全不同。
先看美国。
按图中口径,美国石油产量约占全球20.9%,天然气约占25.6%。这两个数字背后,是页岩油气革命留下的巨大产业能力。
水平井、压裂技术、成熟的管网和港口设施,把过去需要大量进口能源的美国,推到了全球油气供应链的前排。今天美国能源影响力的一大来源,不只是“地下有资源”,而是能把资源迅速转化成可以出口、交易和定价的商品。
天然气尤其典型,液化天然气设施扩张后,美国天然气能够坐上LNG运输船,跨越大西洋和太平洋寻找买家。欧洲能源结构调整之后,美国LNG的重要性进一步上升。
油气因此不只是美国国内的工业燃料,也成为外交、贸易和制造业成本的一部分。国际油价和气价每次大幅波动,美国企业、消费者以及出口市场都会同时受到影响。
核能又是另一套故事。美国拥有世界上规模最大的核电机组群之一,即使不少机组服役时间较长,依靠较高利用率,核电总发电量仍然保持领先。
图中约29%的全球占比,体现的是几十年积累下来的存量优势。生物燃料也是如此,美国依托玉米、炼化、交通燃料标准和庞大的汽车市场,形成了从农业原料到燃料消费的完整链条。
再把视线转向中国,画面一下子变了。中国煤炭产量占全球一半左右,这是工业规模、电力需求和资源结构共同作用的结果。
很多人看到这里,容易得出“中国仍然主要靠煤”的简单结论。但问题在于,中国同时拥有全球最大的风电、光伏和水电体系。
也就是说,传统能源保供与新能源扩张,并不是前后替代关系,而是在相当长时间里并行推进。这点非常重要,煤电的作用越来越多被放到保供、调峰和系统稳定上;风电和光伏则承担新增电量的重要部分。
可再生能源装得越多,对电网调度、跨区域输电、储能和灵活电源的要求越高。真正决定新能源能不能“用得住”的,已经不只是风机和光伏板数量,而是整套电力系统能不能把波动的电源接住、送出去、消纳掉。
中国的优势恰好延伸到了这一层。光伏从硅料、硅片、电池片到组件,风电从叶片、塔筒到整机,再加上变压器、特高压设备和储能产业,形成了规模很大的供应体系。
过去昂贵的新能源设备之所以能快速降价,技术进步是一方面,更重要的是制造规模扩大、供应链成熟和竞争加剧。于是,中美能源实力出现了一个很有意思的分叉,美国擅长把地质资源变成全球商品,中国更擅长把能源设备变成工业品。
前者的核心变量是储量、开采效率、管道、港口和国际市场;后者更看重产能、设备成本、电网、储能以及工程建设速度。这也解释了为什么不能拿这八个百分比直接相加,石油、天然气、煤炭和生物燃料统计的是产量,风电、光伏、水电和核电通常比较发电量。
一个是“生产了多少能源产品”,另一个是“发出了多少电”,量纲和产业逻辑都不同。把它们做成排行榜很直观,却不能因此推出谁拥有“全球能源的一半”之类的结论。
只有油气,没有可靠电网,制造业仍可能面对高电价;只有大量风光设备,没有储能、调峰和跨区输电,也可能出现电力富余与短缺同时存在的情况。能源强国真正比拼的,是能不能在成本、安全、稳定和低碳之间找到长期平衡。
美国的优势不会因为新能源增加就突然消失,它仍拥有强大的油气产业、成熟资本市场、能源企业和技术体系。中国的煤炭比重也不会因为风光装机增长就瞬间降到很低。
两国都在做同一件事:尽量让自己的能源体系少受外部冲击,只不过抓手不同。从国际市场看,这种差异还会继续外溢。
美国增加油气和LNG供应,会影响全球燃料价格与贸易流向;中国扩大光伏、风机、电池和电网设备生产,则会影响新能源项目的建设成本。一个更接近“卖能源”,一个更接近“卖生产能源的工具”。
这两种能力正在同时重塑世界市场。在我看来,这张“四比四”的图最有价值的地方,并不是制造一个谁赢谁输的结论,而是提醒我们,能源权力已经不再只藏在油井和煤矿里。
未来真正重要的,是谁能把资源、制造、电网、储能、技术和成本控制连成一个体系。油气仍然重要,煤炭仍有保供价值,风光水核也会继续扩张,没有哪一种能源能单独包打天下。