Fundstrat:债市抛售不会引发美股大跌,调整反而是买入机会美股#美股#
尽管债券市场的抛售令部分投资者感到不安,但这可能并不意味着股市将陷入危机。美国股市刚刚从夏季由芯片股引发的下跌中站稳脚跟,目前还看不到更大规模抛售即将到来的迹象。
Fundstrat首席市场技术分析师马克·牛顿在最新客户报告中列出多项技术指标,认为市场并没有进入“一轮漫长下跌”。
由于投资者担忧通胀、政府支出,以及科技公司为人工智能项目融资而大规模发债,债券收益率持续上升。债券价格与收益率走势相反。
收益率上升带来的风险之一,是可能吸引投资者从被认为风险更高的股票市场转向债券。
牛顿首先观察道琼斯工业平均指数。他认为,道指目前是主要股指中的“薄弱环节”,因为道指最早开始下跌,过去9个交易日中有7天下跌。
不过,他指出,道指目前已经来到一个关键的结构性支撑区域。7月高点与8月初突破形成的技术位置正在这里交汇。
与此同时,道指自3月以来形成的上涨趋势仍然完好。牛顿预计,道指将在本周形成短期底部,并可能成为最早重新冲击历史新高的主要股指。
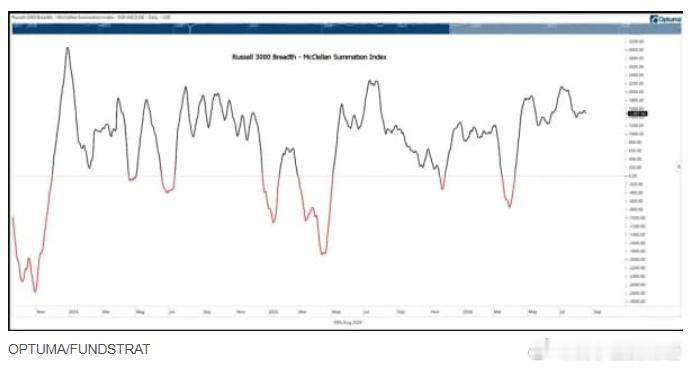
他保持乐观的第二个原因是,虽然主要股指下跌,但大多数股票实际上仍表现稳定,市场宽度仍具有“韧性”。市场宽度衡量的是上涨股票与下跌股票之间的比例。
牛顿指出,罗素3000麦克莱伦累积指数目前仍接近6月高点。这个市场宽度指标虽然近期横向震荡,但并没有大幅下挫,而更大规模市场下跌之前往往会出现这种明显下滑。
目前,股价位于50日和200日移动平均线之上的股票比例都仍超过55%,其中站在200日移动平均线之上的股票比例约为65%。
牛顿表示:“当市场中大约三分之二的成分股仍然高于长期平均水平时,无论指数某一天表现如何,都不能说这个市场的内部结构正在瓦解。”
牛顿还指出,信贷市场目前没有明显出现问题。
他观察到,iBoxx美元投资级公司债ETF与SPDR彭博高收益债ETF之间的比率,一直在下降。
他说:“高收益债表现优于投资级债券,传递的是风险偏好上升的信号。这个比率目前仍接近2022年以来区间的低端,而不是开始向上反转。”
牛顿随后观察了市场对波动率的预期。
他比较了芝加哥期权交易所波动率指数(VIX)与VVIX之间的关系。VIX衡量市场对标普500指数未来波动率的预期,而VVIX衡量VIX本身的波动程度。
牛顿认为,目前市场还没有出现极端压力的迹象。在真正的市场压力环境下,VIX与VVIX之间的比率通常会迅速上升,但目前这一比率仅为0.17。
他说:“在这个比率真正飙升之前,我预计任何股市走弱都只会是幅度有限、持续时间较短的调整。”
最后,牛顿把注意力转向金融股。
即使等权重标普500指数近期持续下跌,金融股仍然保持相对稳定。
他说:“金融业是市场第二大板块,而且真正进入避险环境时,金融股通常会最早开始崩坏。但现在金融股的表现恰恰相反。”
牛顿认为,收益率曲线变陡仍然是金融股能够继续表现良好的关键原因。
为海外华人提供可靠的信息和分析。如果想看更多内容与即时更新,可以在 Bluesky、Telegram、X 搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
他表示,利率缓慢上升对于金融企业来说更多是利好,而不是威胁,这一点与公用事业和房地产投资信托基金不同。
收益率曲线变陡通常意味着长期债券收益率的上升速度快于短期债券收益率。
牛顿总结称,投资者仍不应完全放松警惕,需要继续关注长期利率、原油价格,以及科技股能否守住夏季抛售后重新收复的失地。
他说:“总的来说,我更愿意把这轮下跌看成机会,而不是警告。我预计市场会重新向历史新高推进,然后才会在进入9月后出现更加震荡的阶段。”(市场观察)