
文/单挑社
国家外汇管理局的一份企业汇率风险管理指引里,有一家没有披露名字的服饰出口公司。2020年,它的出口额是1.2亿美元。每到10月至12月签新订单,公司都要先算一遍:货卖出去以后,美元什么时候到账;那时换成人民币,能否覆盖成本、留下预期利润。
财务部门不会把全年收入押在某一天的汇率上,而是分批锁定。远期结汇覆盖订单金额的七成以上,另外还配置一部分外汇期权。锁定之后,哪怕收款那天的市场汇率更好,公司也得按合同履约。它换来的是几个月后仍能算清利润,代价是放弃一部分可能出现的额外收益。
这是几年前的案例,不能算作这家公司今年的新动作。但只要订单以美元计价,客户付款和企业支付国内采购款、工资之间隔着几个月,同一道算术题就还在。产品最终有没有利润,除了售价,还取决于换汇时能拿回多少人民币。

9月16日,美联储把联邦基金利率目标区间提高到3.75%至4%。美元的利息更高了。那家出口企业要考虑什么时候换汇,中国则要面对一个更大的问题:人民币会不会承压?中国是否也要加息?
美元加息,先改了谁的账对一家已经签下订单的出口企业,美元利率升高,不会改动合同上的售价。它先改变持有美元和持有人民币的比较:手里有美元货款的企业,可能愿意晚一点结汇;将来要支付美元货款的企业,可能提前购汇。跨境投资者还会计算债券收益、汇率波动和资金进出的成本。
这些人各有各的付款日期,也各有各的风险。美元收息更高,会给人民币带来压力,却不能直接算出人民币明天的汇率。出口收汇能带来美元,进口和出国旅行需要美元;一家企业想持汇备用,另一家企业正急着把美元换成人民币付工资。外汇市场上,利差只是其中一笔账。
人民币贬值也不保证出口商多赚钱。同样一笔美元货款,换回的人民币可能增加;若原料、设备和能源需要用美元购买,成本也会上去。海外客户是否增加订单,还要看当地的消费、贸易壁垒和竞争对手的报价。借有美元贷款、又没有做好避险的企业,可能先感受到偿债压力。
时间差尤其要命。一个工厂今天报出美元价格,三个月后才收到货款,期间却每月都要付人民币工资和供应商货款。汇率即使朝有利方向变化,也可能抵不过原料和运输成本的上涨。那家服饰公司先算出订单能够承受的汇率,再分批锁定收入,正是为了让经营不必押在某一天的行情上。
两国要解决的事不同美联储这次加息,有美国自己的理由。8月美国居民消费价格同比上涨3.4%,高于美联储2%的通胀目标。美联储判断,经济仍在稳健扩张,国内支出有韧性,而通胀依然偏高。它认为眼下需要提高利率,压住持续上涨的物价。

中国8月居民消费价格同比上涨0.8%。国家统计局同时指出,国内仍有供强需弱的矛盾。中国人民银行公布的前八个月数据中,住户贷款净减少1.03万亿元。企业贷款在增加,企业债券融资也在增加,因此不能只看贷款一项,就断言企业全都不愿投资。但对不少家庭来说,借款成本较低,仍不足以让他们增加负债。
中国9月公布的一年期贷款市场报价利率为3.0%,五年期以上为3.5%,均维持不变。这两个贷款报价利率与美国的联邦基金利率用途不同,数字不能直接拿来比高低。两家央行作决定时,各自面对的是本国的物价、借款和就业。若为了跟上美联储而抬高人民币利率,新增贷款及部分浮动利率贷款的成本会逐步上升,国内需求可能更难恢复。
两国政策不同步,也有过先例。2022年,美国连续加息,9月把政策利率目标区间提高到3%至3.25%;中国在那年8月下调了一年期和五年期以上贷款市场报价利率。那时的经济和汇率条件与今天不同,旧事不能保证这次没有风险。它至少说明,中国的利率决定有自己的日历。
钱从哪里来,又往哪里去今年8月,中国非银行部门跨境资金净流入624亿美元,银行结售汇顺差485亿美元。前一个数字看资金的跨境收付,后一个数字看人民币与外汇的兑换,不能混为一谈。同期企业外汇收入结汇率为61.5%,比前七个月的平均水平低2.7个百分点。
这幅图景比“钱全部流向美国”复杂得多。中国企业出口收汇,为境内带来外汇;进口商购汇形成需求。证券投资、直接投资和企业分红,期限与目的又各不相同。利差变化会让一部分资金重新比较收益,贸易收入和市场对未来汇率的预期则会改变比较的结果。

上述资金数据发生在9月美联储加息之前,不能用来证明加息之后仍会保持净流入。再看决议前后的一个较短窗口:9月16日,人民币对美元中间价为一美元兑换6.7628元人民币;9月24日为6.7489元。按这一官方报价口径,美元能兑换的人民币反而少了一点。
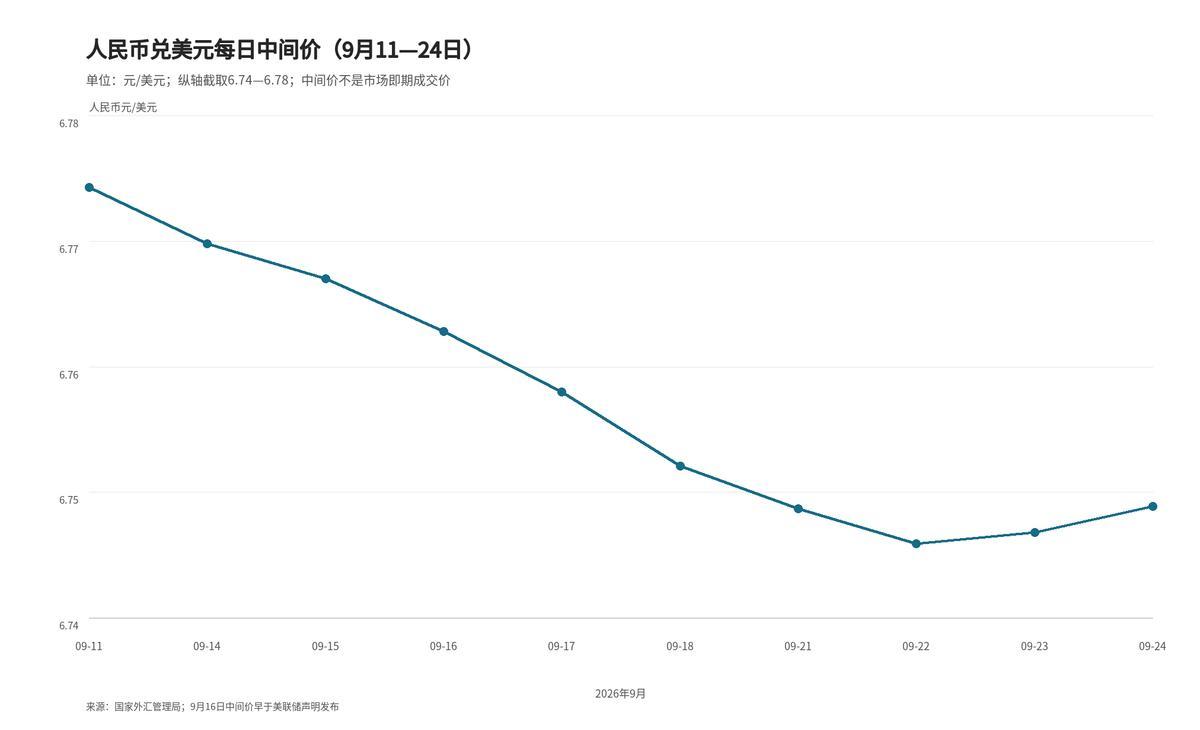
几天的中间价也不能证明加息使人民币升值。市场可能早已预期到决议,贸易资金、其他货币的变动和政策安排也在同时发挥作用。它提醒人们:美国加息与人民币汇率之间,没有一条按下按钮就运行的直线。

中国人民银行的政策报告提出,要保持汇率弹性,让汇率发挥调节经济和国际收支的作用,同时防范汇率超调。人民币没有固定在某个美元价格上;跨境资金流动也有相应规则。这给国内利率留下了选择空间,空间却不是无限的。维持较低融资成本时,汇率可能需要承担一部分外部变化;若为守住某个汇率点位而机械加息,压力又会转到国内借款人身上。
假如以后美元持续走强,出口收汇减少,跨境资金持续流出,人民币贬值又推高进口成本和外币债务负担,央行就得重新权衡。该看的信号很具体:企业结汇意愿是否明显改变,跨境收支能否保持稳定,进口涨价有没有传到居民物价。眼下的8月资金数据和几天汇率报价,还不足以宣布这些变化已经发生。
那家服饰企业每年签订单时,先算自己能承受什么汇率,再决定锁住多少收入。它不需要猜中美联储下一次开会的结果,只需要让货款到账时,这笔生意仍然做得下去。
中国央行面对的是更大的一本账。美国加息会增加外部压力,却不会替中国决定利率。眼下中国需要同时看住汇率风险和国内需求;如果将来外部压力真的传进企业成本与家庭物价,这本账也必须重新算。