
"2026上半年中国机器人公司净利润榜"。十家公司,4家赚钱,6家亏钱。
嚷嚷了三年"人形机器人元年",头一回被半年报摁在桌上对账。对完啥结果?挺扎心的:满大街开发布会的在亏钱,闷头扫地的把钱挣了。
一、第一名,是个钻家具底下干活的

第一名你猜是谁?石头科技。上半年净挣9.86个亿,比去年同期还多挣了45.6%。
9.86亿啥概念?第二名加第三名加第四名,捆一块儿,再翻个倍,才够得着它。
它家半年报写得明明白白:营收100.84亿,涨了两成七;韩国高端扫地机市场七成是它的,欧洲四成五,北美三成三,一口气拿了七个国家的销量第一。
有人看不上扫地机器人,嫌它"不够硬核""不够科幻"。可生意场上有句老话:谁解决今天的问题,谁挣今天的钱。扫地这事儿,老百姓认了二十年了,以旧换新一补贴,海外货架一铺,钱是实打实落进兜里的。
而且人家也没打算一辈子趴地上。半年报里提到一个G-Rover轮足机器人,能上楼梯、能过斜坡、能跨门槛,明摆着想把"打扫卫生"从地板干到全屋立体空间。这个先记住,后文讲房子还得拎出来说。
二、宇树真挣钱了,但先别急着开香槟
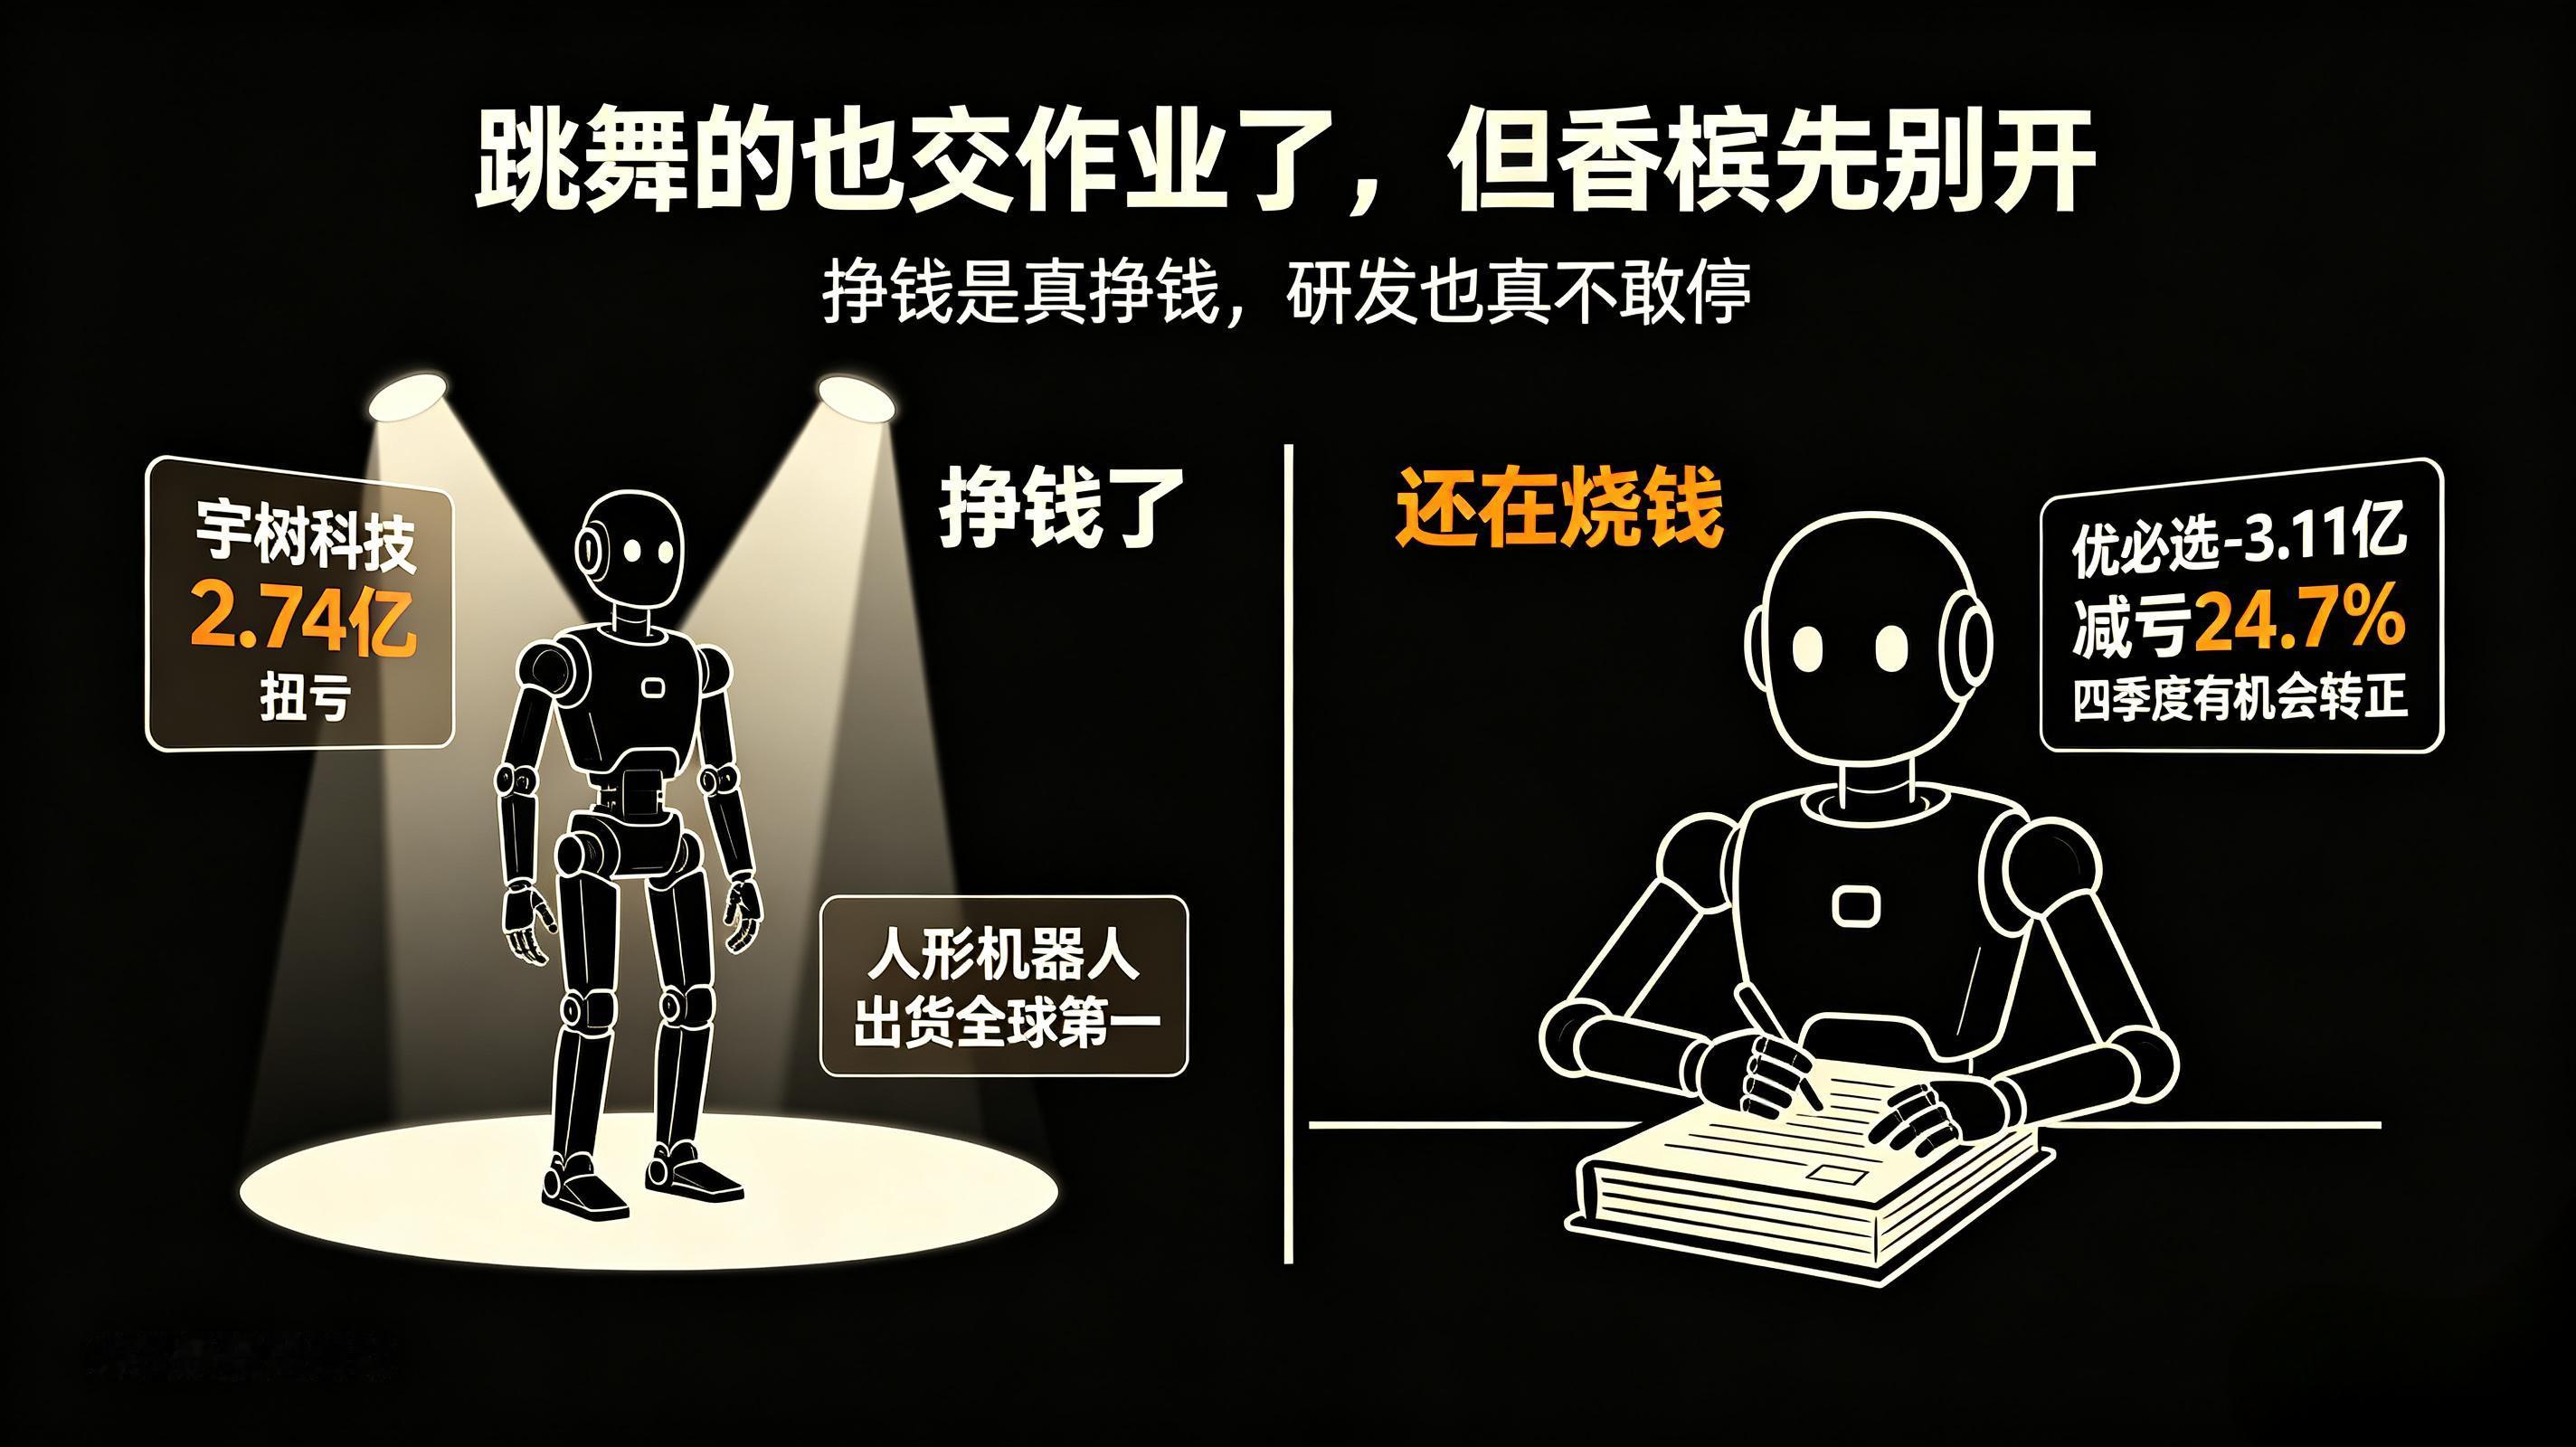
第二名,才是大伙脑子里那种"正经机器人公司"——宇树科技。上半年净挣2.74亿。你可能没感觉,去年同期人家还亏着3202万呢,一口气翻身。上交所的半年报综述专门给它标了一笔:人形机器人出货量全球第一,上半年营收涨了近五成。
这是全行业头一个"既出名又盈利"的人形机器人样本。半年前还有人阴阳怪气,说宇树就会跳舞。现在好了,人家把舞跳到利润表里去了。它上了科创板之后,有国资背景的机器人基金单这一个项目就浮盈80多亿——资本市场是最现实的,嘴可以硬,钱不会说谎。
但冷水该泼还得泼。宇树上半年扣非净利2.44亿,反倒比去年同期少了19%;一季度利润直接腰斩,招股书把原因写得很坦诚:研发猛砸钱,还上了央视春晚打广告,销售费用噌噌涨。
说人话就是:挣钱是真挣钱,但是薄利硬挤出来的,研发一分钱不敢省。下半年技术军备竞赛一开打,这点利润扛不扛得住,还得接着看。
再往下,埃斯顿挣1.61亿,拓斯达挣1.04亿。俩工业机器人老炮,守着工厂的基本盘吃安稳饭。不性感,但饿不着。
三、亏钱那六家,一家一个疼法
再看亏钱的,故事就多了。
优必选,人形机器人第一股,上半年亏3.11亿。听着吓人?其实比去年少亏了24.7%,毛利率从35%干到44.7%,管理层放话了:四季度经调整EBITDA"有机会转正"。注意这个"有机会",不是"一定"。抢赛道的心没变,烧钱的锅还架在灶上呢。
最让人唏嘘的是新松。沈阳老牌,"国家队"出身,当年A股机器人板块的扛把子,上半年亏1.89亿。老大哥被杭州一帮小年轻按在地上摩擦,那画面,确实有点狼狈。
埃夫特也值得单唠。上半年亏5692万,不算多,关键是比去年少亏了六成二,营收也涨了近三成,整机销量排进国内前五——注意,这是把外资全算进来的前五。可你翻开它财报里那行小字:账上累计没补上的窟窿,14.7亿。以前亏得太狠,现在走的每一步,都是在给过去填坑。
剩下几个:珞石亏7900万,越疆亏1.06亿,极智嘉亏1.77亿,越疆的亏损口子还在扩大。
十家摆一块儿,规律就一句话:卖"现在就能干活"的在挣钱,卖"将来可能有用"的在烧钱。扫地机、工业机器人有订单、有回头客、有现金流;人形机器人有融资、有发布会、有一个"明天会更好"。可元年归元年,不等于人人有饭吃。交作业的时候,讲故事的就是不如干实事的。
四、账本外头,有人已经端着钱排队了

你要是只盯着A股半年报,容易以为这行在过冬。把日历翻到9月28号,利雅得那边的画面,是另一本账。
中国驻沙特使馆办国庆招待会,利雅得市长阿亚夫亲王、沙特政军高官、各国使节,呼啦啦来了600多号人。台上的主角不是乐队,是几台中国机器人——套着沙特传统长袍,给贵宾跳"阿尔达"剑舞。抬手、转身、踏步,全踩在鼓点上。
可别觉得这就是个助兴节目。阿尔达这舞在沙特啥地位?婚礼、国宴、迎接外宾才拿得出来的"文化门面"。让机器人学这套动作,等于乙方把甲方的礼仪摸得门儿清——沙特人看到的不是杂耍,是一份递到手里的诚意书。
而且王爷们的钱包,早就伸过来了。沙特阿美旗下那个Prosperity7基金,2024年领头给智谱AI砸了约4亿美元;更早之前,擎朗智能、傅利叶智能、节卡机器人,都拿过它的钱。
中东人为啥愿意掏?账好算啊。波士顿动力的Atlas翻跟头确实帅,可一台好几万美元,商业落地磨磨唧唧;中国这边供应链一上,成本咔咔往下打,专利哗哗往上堆。摩根士丹利的数据摆在那儿:过去五年,人形机器人专利中国7705件,美国1561件,五倍。大摩还替特斯拉算过账:没有中国供应链,Optimus一台的制造成本从4.6万美元直接飙到13.1万美元,翻三倍。
你看,账本上,优必选们在亏钱;账本外,中东主权基金排队送钱。这不矛盾——风投干的就是这个:陪"将来的有用"熬到"现在的有用"。
五、真正细思恐极的:机器人要重写的,可能不止工厂
唠到这儿,才轮到这张榜真正值钱的地方。
机器人挣钱亏钱,表面差在订单,根子上差一句话:它到底替谁解决了啥问题。顺着这根线往下捋,能捋出一个有点吓人的结论:机器人颠覆的不是哪个行当,是"价值"本身。
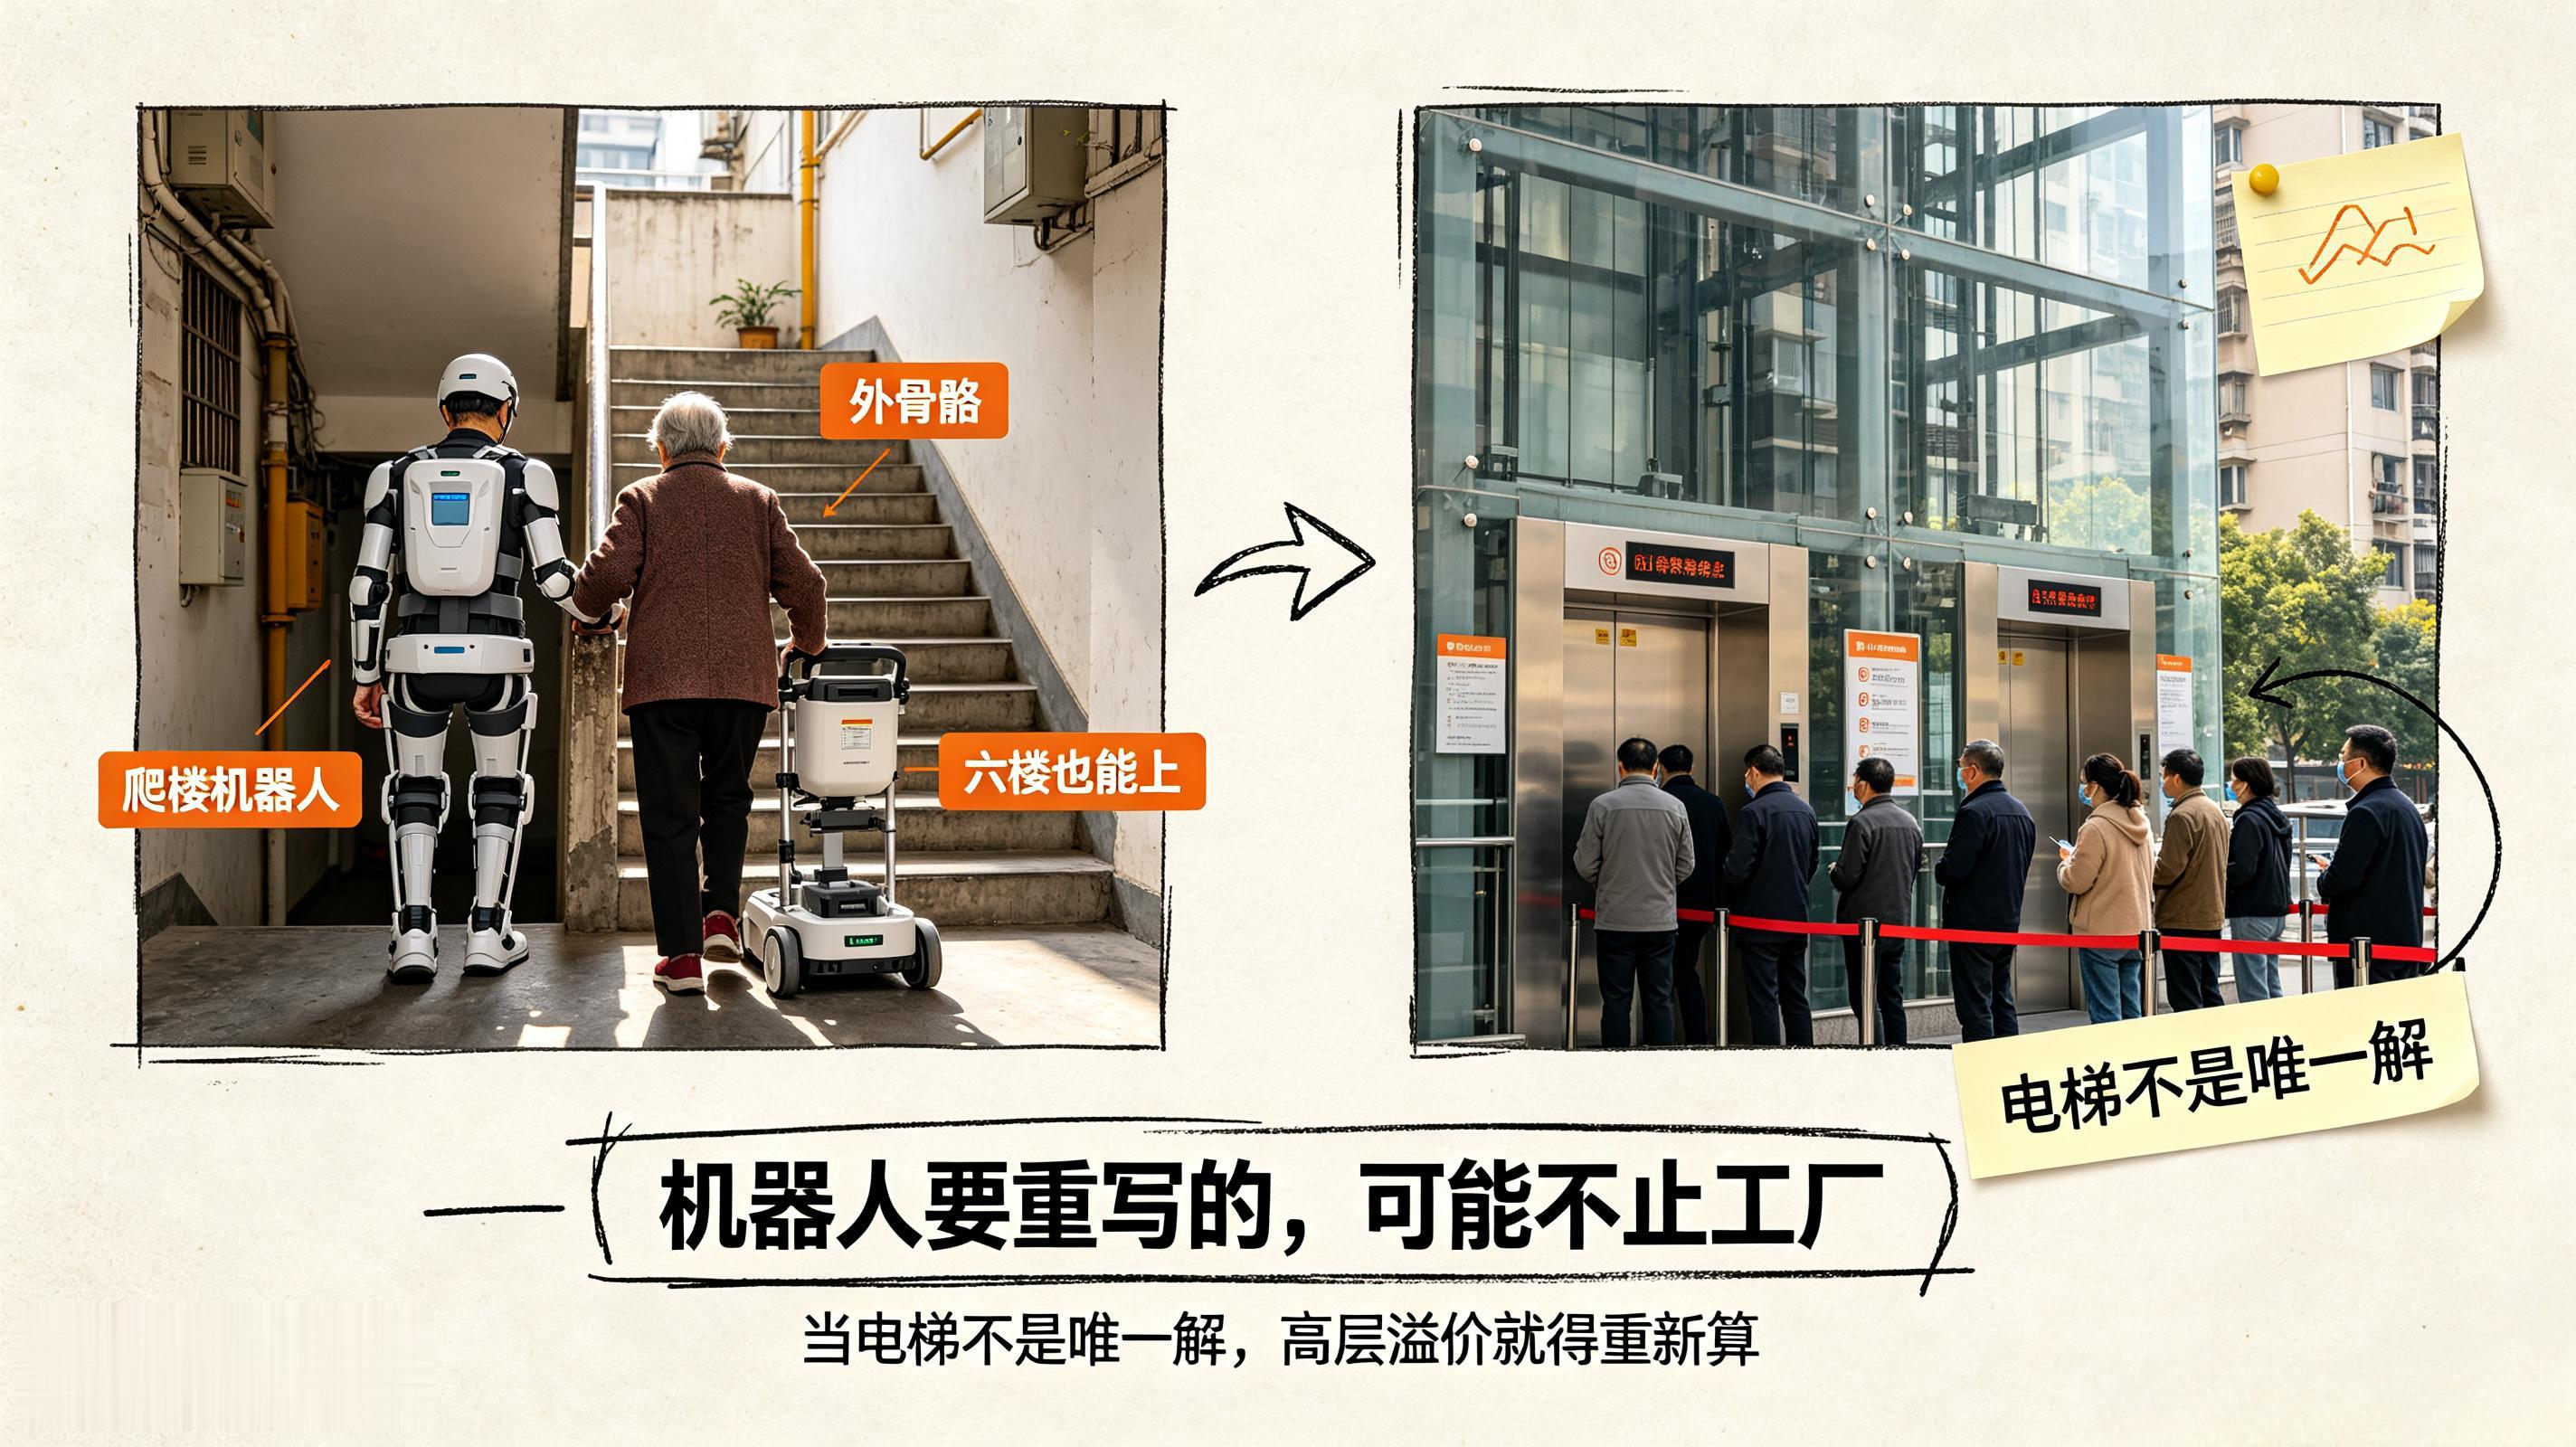
拿最贴身的例子——房子。过去二十年,大伙儿买房都抢二三十层的电梯房,老城区六七层的"老破小"没电梯,卖不上价。咋办?各地推"加装电梯"推了多少年:各家分摊费用扯皮,一楼二楼死活不同意,钢架子外挂还有安全隐患,劳民伤财。
可如果人体外骨骼、爬楼机器人成了呢?商务部7月的消费数据已经有苗头了:重点平台具身智能机器人销售额涨了95.1%,外骨骼助力器涨了39.5%。现在爬山景区租个外骨骼都成生意了,帮老人爬个六楼,还远吗?
到那天,"上楼"这俩字儿就得重新理解。六楼没电梯?没事儿,机器人背你上去,快递机器人给你送上去。上楼不再非得绑着电梯井,老破小那块硬伤不就拆了嘛。反过来,二三十层的高层把命全拴在电梯上——电梯老化、维修基金扯皮、二次供水……
当电梯不是唯一解的时候,高层的溢价就得重新算了。信不信,过几年物业广告真能写成:"本小区配爬楼机器人,电梯坏了不慌。"
石头把G-Rover做成能爬楼梯的扫地机,真不是巧合。等供应链一成熟,"爬楼"这动作的成本会便宜到进千家万户,跟今天扫地机一个道理。
六、所以到底怎么下注

绕回开头那张榜。上半年4赚6亏,不是行业拉胯,是行业正常的淘汰速度。
判断一家机器人公司,别看舞姿多花哨、发布会多少台人形,就盯三件事:它的机器今天替谁干活;干活挣的钱啥时候能盖住研发;它的供应链能不能把成本打到量产线上。石头用扫地机和海外市场验证了现金流,宇树用全球第一的出货验证了需求,优必选们还在拿亏损换时间——都在赌,只不过赌桌不同,筹码不同。
讲故事的多,交作业的少。但这半年好歹证明了一件事:作业,是真能交出来的。扫地的交出来了,跳舞的也交出来了。
剩下的问题就留给各位了:你的房子、你的工作、你爸妈家那六层楼,做好被重新估价的准备了吗?
你看好榜里哪家?评论区唠唠。
---