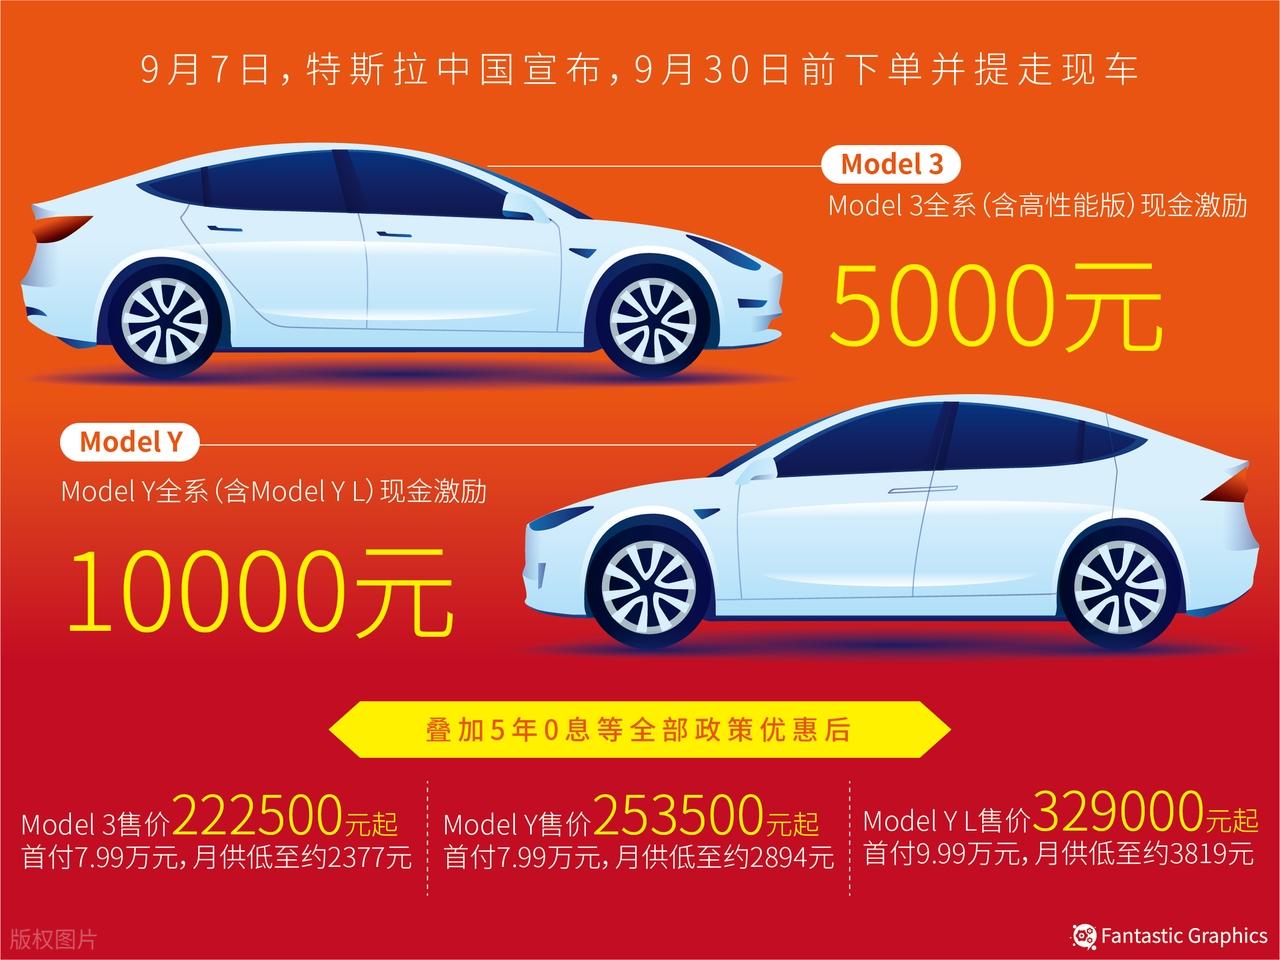
特斯拉在9月7日公布了针对中国市场推出限时购车激励,Model 3全系立减5000元,Model Y全系立减1万元。
叠加五年零息金融方案与各项补贴后,Model 3起步价下探至22.25万元,这轮卡在三季度末的变相降价,意图直指当季交付量冲刺。
国内新能源车企面对这波调价显得颇为平静,二十万元级纯电市场的定价权与产品定义权,正在完成新老交替。
以价换量不再是必杀技,特斯拉的降价底牌正在变薄这轮调价的规则十分清晰,消费者需在9月30日前完成下单并提走现车,即可享受尾款直减,除现金激励,特斯拉保留了五年零息、8000元车漆选装福利以及部分车型的保险补贴。
将所有优惠折算,消费者购买一台基础款Model 3的月供可降至2377元,Model Y则为2894元。
这种将购车门槛拆解至月度现金流的金融方案,对持币观望的年轻群体具有直接的刺激作用。
选择在9月初抛出这套方案,时间节点的选择充满商业考量。
9月处于汽车市场传统的“金九银十”旺季,同时也是特斯拉第三季度的收官时刻。限定现车和9月30日前提车这两个条件,特体现了企业加速库存周转、包装季度财报的迫切需求。
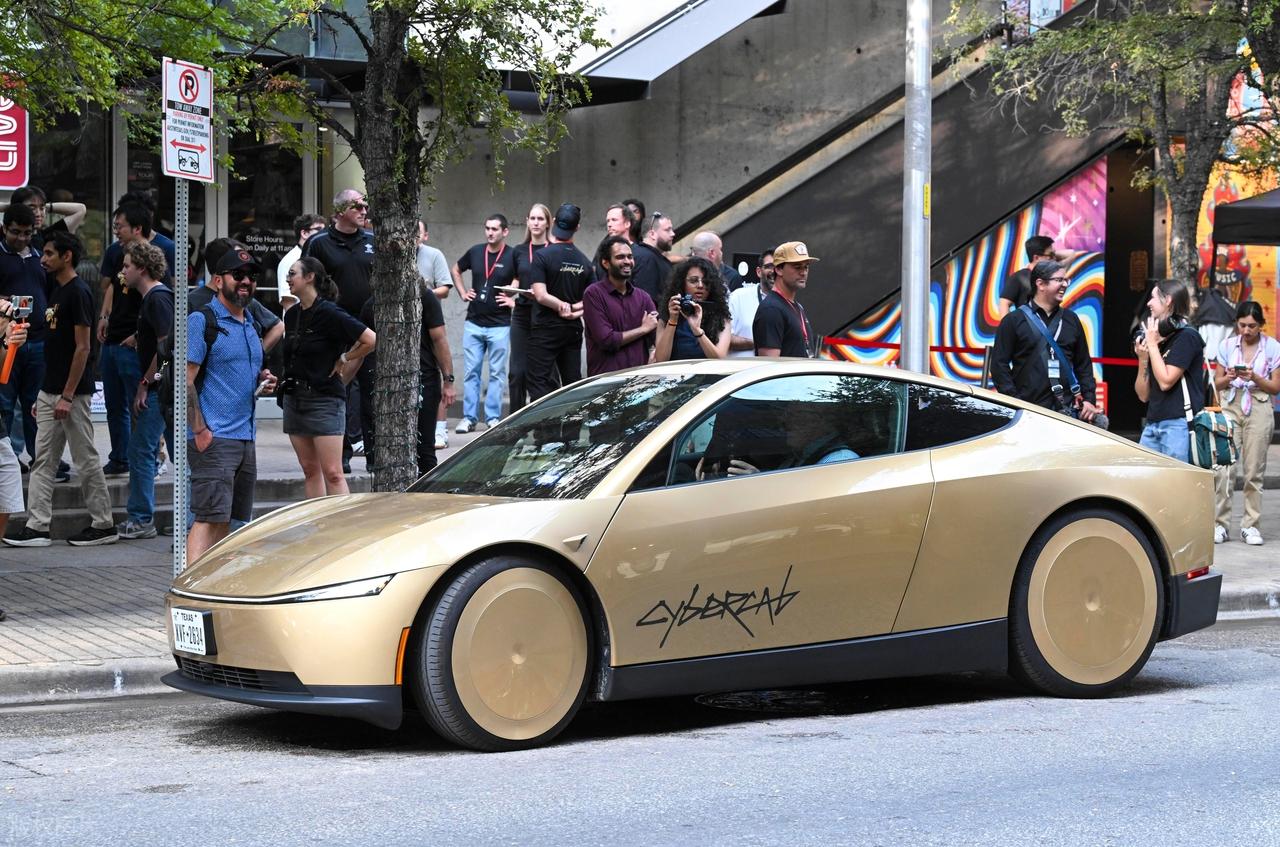
就在调价前夕,特斯拉在美国奥斯汀启动了Cybercab(无人驾驶出租车)的有限商业运营,这场承载着华尔街极高预期的技术秀,因马斯克的缺席、车辆售价及监管审批路径的模糊,遭遇了市场的冷眼。
活动次日,特斯拉股价单日重挫近6%,近900亿美元市值蒸发。
在人工智能、人形机器人等前沿业务尚未形成规模化营收的阶段,特斯拉的核心估值逻辑依然需要依赖汽车销售带来的充沛现金流。
当未来概念遭遇现实审核,维持基本盘的销量与市场份额就成了稳住投资者信心的唯一筹码。
价格杠杆是商业博弈里见效迅速的工具,但高频使用,市场天然会产生“抗药性”。
消费端的反馈呈现出明显的两极分化,在各类车友社区中,部分近期提车的车主对短期内的价格波动表达了不满,而潜在消费者群体中,观望情绪依旧浓厚。
8月底特斯拉在港澳地区推出了配置精简的平价版Model 3,折合人民币约17.6万元,尽管税制与配置不同,但这个极具冲击力的数字已经在内地消费者心中抛下了一个全新的价格锚点。
在降价频次增加的背景下,大众的消费心理已经从抢购趋于当下的算账。
销量承压与份额拉锯,特斯拉无法再靠降价通吃市场乘联会数据显示,2026年前7个月,特斯拉在中国内地的累计零售量约为26.62万辆,同比下滑12.44%。
两款主力车型的抗压能力出现了明显分化,Model Y微跌2.27%,依然稳居纯电SUV前列;而曾经的爆款Model 3同比下滑幅度高达32.66%。
8月份特斯拉中国批发销量回升至8.6万辆,但环比依然出现7.9%的收缩。
Model 3销量的深度下滑,直观反映了20万元级纯电轿车市场的“残酷绞肉机”生态,在这个价格带,国产新能源车型已经建立起密不透风的防线。
以起售价21.99万元的小米SU7为代表,跨界入局的科技企业用极具辨识度的设计、动力参数以及底层智能生态互联,直接重塑了该级别的竞争标准。同价位区间内,还有主打性能的极氪007、强调高阶智驾体验的小鹏P7等车型。
面对这些武装到牙齿的本土竞品,Model 3在能耗控制与底盘调校上的传统优势,正在被对手们丰富的舒适性配置、更懂中国用户的智能座舱以及不断下放的城市NOA功能所稀释。
Model Y同样面临着相似的突围难题,虽然依然占据销量高地,但在25万至30万元区间,理想i6、小米YU7等车型正分别从家庭大空间舒适性和前沿智能体验等细分赛道切入,持续分流目标客群。
当一款多年未进行底层换代的产品依然能留在销量榜前列,靠的是极致的成本控制,但在技术迭代按月计算的今天,这也同步透支着品牌的未来溢价。
特斯拉当前的困局,核心在于产品迭代周期与中国市场超高频上新的节奏产生了脱节。
在国产汽车以12到18个月为周期进行平台级进化的大环境下,Model Y自问世至今已历经七年,Model 3的历史则更为久远。
修修补补的“焕新”策略,难以满足国内消费者对“移动第三空间”的快速膨胀需求。在智驾领域,FSD(完全自动驾驶)虽然在北美表现亮眼,但受制于数据合规与本土化路况适配,其完整版功能在国内迟迟未能全面铺开,这给国内头部智驾梯队留下了充足的反超窗口期。
国产汽车的应对逻辑,跳出内卷,重塑价值锚点面对特斯拉抛出的万元让利,国内汽车品牌的反应并未如几年前那般如临大敌。
整个国内汽车行业的盈利空间已被过度挤压,相关数据显示,2026年上半年中国汽车行业利润率仅为3.8%,远低于下游工业企业6.5%的平均水平。
在碳酸锂等原材料价格波动、研发投入持续攀升的背景下,国内车企在利润层面已经失去了继续跟进盲目降价的余地。如果继续深陷“以价换量”的泥潭,势必会损害企业的长期研发投入能力与供应链稳定性。
本土品牌正在通过产品价值的升维来构筑防火墙。
今天的国产新能源汽车,在相同的价格区间内,本土车企能够提供更细腻的内饰材质、更符合国内消费者习惯的车机交互逻辑,以及适用范围更广的高阶辅助驾驶功能。
消费者在进行购车决策时,考量的维度已经从单一的品牌光环,转向了综合用车体验的比拼。拥有丰富选择的消费者,很难仅仅因为几千元的优惠而放弃在智能化与舒适性上具有代差优势的本土产品。
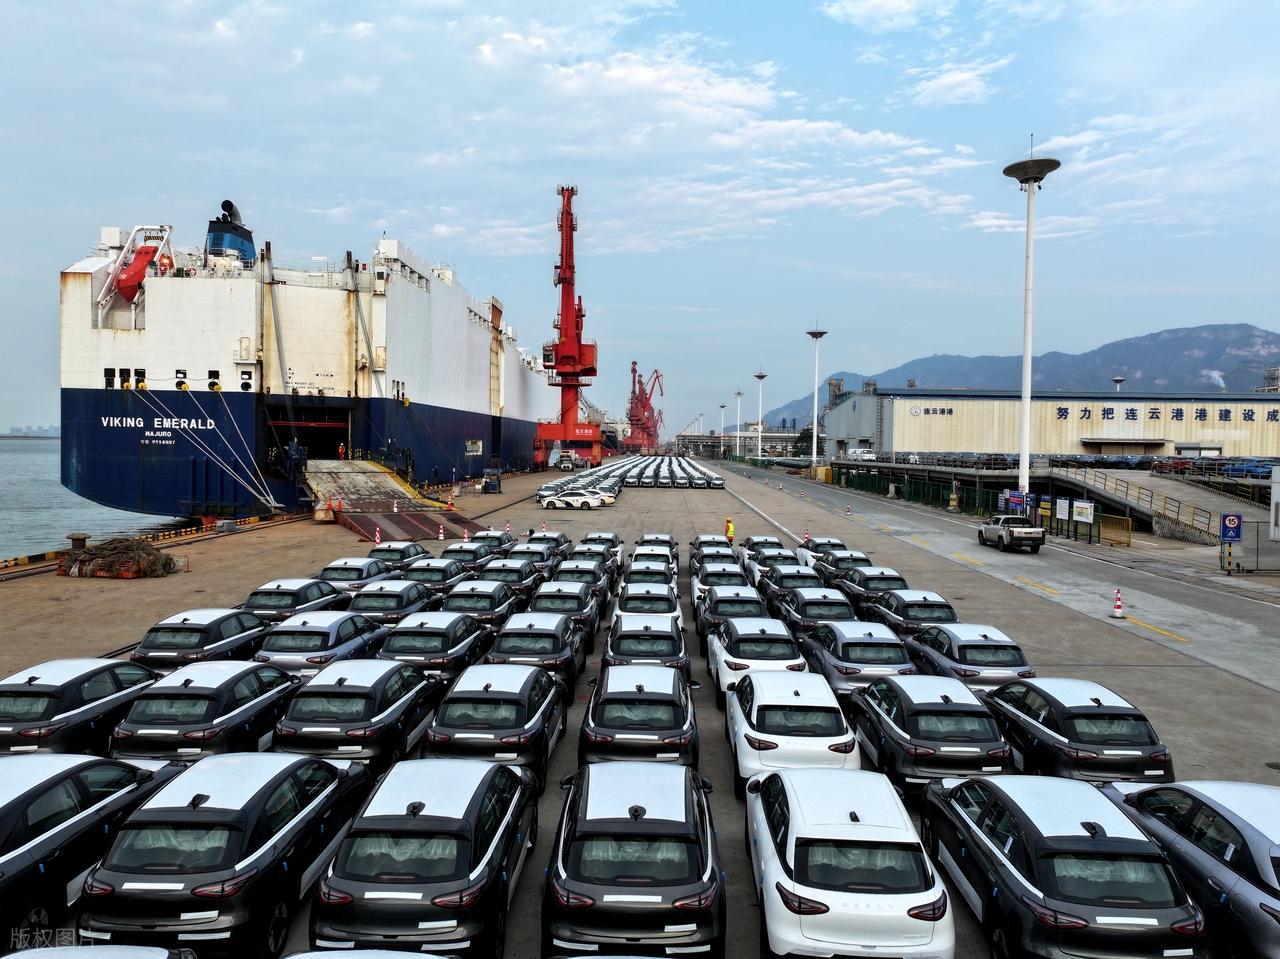
出海战略的加速,也进一步缓解了国内市场的内卷焦虑,包括奇瑞、比亚迪在内的多家头部车企,在2026年上半年的海外销量占比均实现了显著增长。
将目光投向拥有更高溢价空间的海外市场,不仅有效改善了企业的盈利结构,也让本土车企在面对国内局部的价格波动时,拥有了更充足的战略定力。
巨头的底牌与软肋,重新审视特斯拉的护城河当下特斯拉在国内市场确实遭遇了产品老化与本土智能化体验滞后的瓶颈,但其深埋在水面之下的体系化能力,依然是维持其行业巨头地位的坚固基石。
特斯拉拥有全球顶尖的工程效率与成本压榨能力,这得益于先发优势与惊人的规模化效应,Model 3与Model Y的生产线、模具及平台研发成本早已完成摊销。
加之上游磷酸铁锂电池等零部件采购成本的下行,即便给出单车万元的现金折让,特斯拉依旧能够保持令多数同行艳羡的单车毛利率。这种“手中有粮,心中不慌”的成本优势,赋予了它在任何时期主动调节市场节奏的特权。
此外特斯拉遍布全国且运转高效的超级充电网络,构筑了一道隐形的服务护城河。
对于大量追求补能确定性、看重底层三电系统可靠性的务实型消费者而言,特斯拉依然是一个极具安全感的选择,它在全球范围内积累的庞大行驶数据,也是未来推动纯视觉自动驾驶技术演进的宝贵资产。
特斯拉此次的促销举措,是一次常规的季末营销动作,无法引发颠覆性的行业连锁反应。
中国新能源汽车市场已经高度成熟,消费者具备了独立判断产品真实价值的能力,供应链体系也在残酷的竞争中锤炼出了极高的韧性。