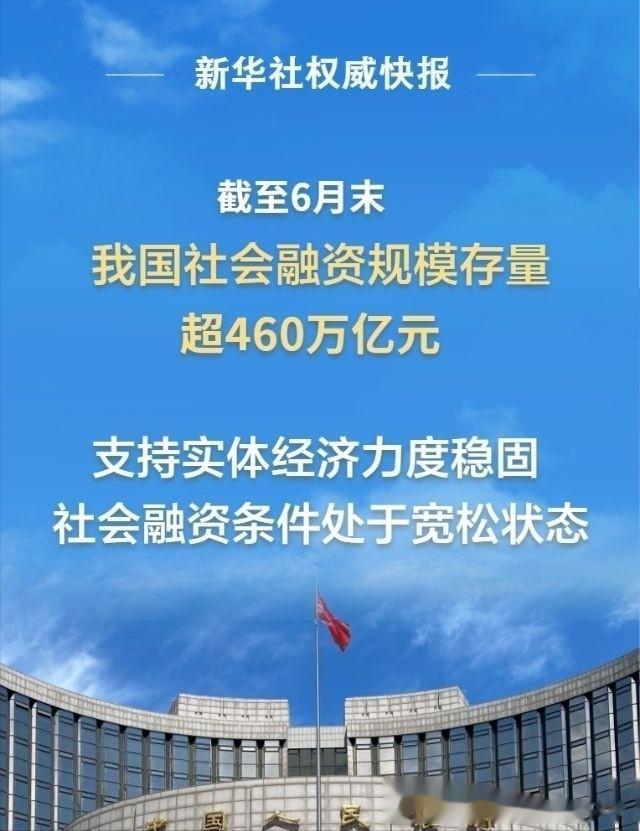
9月16日《求是》那篇署名文章刷屏之后,市场把注意力几乎全砸在"平稳运行"和"460万亿"两个词上。真正被埋没的一句,其实躲在文章后半段——不能再靠贷款增速这一个指标去衡量金融对实体的支持力度。
这话看着平淡,杀伤力却极大。它等于当着所有市场参与者的面,把过去二十多年评价中国金融的那把尺子扔进了废纸篓。
这才是这次定调真正压在460万亿上的重量,也是今天想跟诸位掰扯明白的一件事——不是护盘不护盘的问题,而是坐标系换了。先摆几个不能不信的数字。
截至今年8月末,中国社会融资规模存量已经站上464.8万亿,同比7.2%;广义货币M2余额356.81万亿,同比7.5%。这两个增速跟名义GDP大致对得上,说明总量层面根本不缺水。
真正扎眼的是结构:今年前8个月,企业债券加政府债券加股权融资,合计占到社融增量的50.31%,五年前同期这个比例还不到三成。人民币贷款首次被压到增量的一半以下。
再往深里看更狠——过去十年,新增贷款中房地产、基建相关信贷曾长期占据较高比重;近年地产、城投信贷持续收缩,科技创新、绿色产业、普惠小微贷款投放占比显著抬升。上述板块存在统计交叉,没有官方统一合并口径。同一个母体,血脉走向完全换了。
我的第一个判断是,读懂这次表态的关键,不是"总量还够不够",而是"过去那套评价语言彻底作废了"。这么说不是危言耸听。
过去几十年,从记者到分析师到监管本身,大家习惯了一开口就看新增贷款——月度公布多少、比去年同期多还是少、是不是"天量",这几乎构成了中国金融的公共叙事。可这套叙事有一个隐藏假设:贷款是实体经济获得资金的绝对主渠道。

这个假设在2015年之前基本成立,如今已经站不住脚。今年8月单月新增人民币贷款只有600亿,比去年同期少了5300亿,一时间"信贷塌方"的解读满天飞。
但同月社融增量做到了1.66万亿,社融存量增速稳稳保持在7%以上——钱没少给,只是换了通道。你还在盯着自来水厂出水量,可这栋楼的一半居民早就装了净水器直接接管。
你说水量少了,其实人家喝得更舒服。顺着这个逻辑推下去就能明白,为什么央行行长要拿出这么大篇幅讲"淡化贷款单一渠道"、"淡化数量目标"。
不是嘴硬,是没得选。房地产开发贷余额还在低位盘整,地方城投在化债,这两大传统的信贷吸金池同时缩表,腾出来的额度不可能全被新赛道一口接住——因为新赛道天生就跟贷款不匹配。
一家做AI大模型的初创公司,账上现金烧得飞快,收入曲线三年之内可能都是负的,你让银行按月收本息,等于在它现金流最薄的时候往脖子上又加一根绳。
这种企业要的是能承受失败、愿意分享成长的股权资本,是几年不还本、到期一次性偿付的长期债,而不是逐月来敲门问"还得上吗"的信贷员。今年上半年,高技术制造业和绿色产业对经济增长的贡献已经超过四成,可它们对银行贷款的胃口反而比传统制造业更小。
这不是银行不作为,是产业结构变了,融资工具跟着换了衣服。第二个判断,也是很多人容易忽略的:转向价格型调控听起来技术,实际是把银行、企业、监管三方的老习惯同时推倒重来,这个难度比嘴上说的大得多。
表面看,价格调控就是把利率降下来。今年MLF和LPR一路往下走,10年国债收益率也在2%附近晃悠,好像水龙头拧得挺顺畅。

但从政策利率降到企业实际拿到手的融资价格,中间要过好几道坎。第一道坎是银行的负债端——存款利率往下调有惯性,储户不接受、竞争对手不跟进,你就降不动。
第二道坎是风险定价能力——中国银行业过去很长一段时间是躺在利差里吃饭的,对好企业和差企业开出的贷款利率差别有限。真到了要靠价格信号分流资金的时候,很多分行的风控模型其实撑不住这种精细化定价。
第三道坎是期限错配——短端的钱再便宜也进不了长期项目,可眼下科技和绿色投资偏偏都是长周期。这三道坎但凡有一道过不去,"降息"就只能变成账面数字,而不是企业能感知的融资改善。
所以我一直有个观点:往后判断货币政策松紧,别再盯MLF和LPR报出多少了。真正要盯的是三件事——谁拿到了更便宜的钱,钱的期限跟经营周期对不对得上,融资的附加成本(担保费、评估费、变相存款)有没有一起降下来。
对一家常年做几百万流水的小微企业主来说,能不能续上一笔三年期的贷款,比名义利率省二十个基点实在得多。同样的逻辑放到消费信贷上也成立:LPR降了半年,可信用卡分期实际利率还是那个数,因为附加费用没动。
政策框架转型的所有难处,都藏在这些看似不起眼的颗粒度里。这一点不搞清楚,还拿"降没降息"去评价央行,就是刻舟求剑。
第三个判断,也是最重要的一个:这次讲的"平稳运行",根本不是很多人以为的"托底承诺",恰恰相反——它在给市场自己消化风险的能力打分。这四个字要吓退的,是那些还想用老剧本演新戏的市场参与者。
先说股市。A股这几年最容易犯的一个错,是每逢政策表态就把"稳定"翻译成"托底"、翻译成"只准涨不准跌"。

这次《求是》文章讲得很客气但意思很硬——股市要靠企业盈利、公司治理和投资者回报去支撑,融资规模扩大并不能自动变成长期上涨。
翻译过来就是:监管不会为了让指数好看去逼谁买谁卖,真正要托的是市场机制本身——注册制的定价、退市的畅通、分红回购的常态、投资者保护的落地。至于点位涨跌,那是基本面的事。谁要把这句"平稳运行"读成"包赢",谁就会在下一次调整里把自己套住。再说债市。
别看今年利率一路下行,10年国债在2%附近让不少人误以为可以无脑加杠杆吃carry。可行长这次特意点了一句"信用风险要得到定价",言外之意再明白不过:城投打破刚兑不是新闻,产业债违约也不会因为流动性充裕就消失。
460万亿社融里,真正让人担心的从来不是新增部分,而是存量里那些名义上还在付息、实际现金流已经断了的资产。政策要盘活的是它们,要有序退出的也是它们。

这个过程一定伴随信用利差的重新拉开——过去十年被货币宽松抹平的风险溢价,会一点点还回来。汇市更是如此。
眼下国际大盘子摆在这儿:美联储在下半年连续两次象征性降息之后,美元指数依然在97一线徘徊;欧元区在能源和产业外迁的双重挤压下动作迟缓;日本自民党大胜之后重新面临积极财政叠加低利率的组合,日元被美方直接点名"再通胀政策该停了";人民币汇率反而处在近三年最舒服的一段窗口。
但舒服不代表要钉死。进出口企业、跨境投资者、境内居民资产配置,每一方对汇率的诉求都不一样。
所谓平稳运行,从来不是把汇率固定在某个位置,而是别让它出现踩踏式的单边预期。这话过去十年反复讲,只是这一次讲的人显然更有底气。

我最想强调的一层意思是:真正意义上的"稳",是市场能承受调整的稳,不是价格不动的稳。如果投资者把稳定误读成收益保证,然后重新堆杠杆,那么政策提供的每一份安全感,都会在下一轮被转化成新的脆弱。
2015年股灾、2022年理财赎回踩踏,教训还没走远。央行这次话讲得客气,但骨子里传递的是同一个意思——市场要学会自己识别风险、自己承担后果,不要指望每次波动都有人接。
这份"稳"是给尊重规则的人的,不是给赌博的人的。写到这里,把三层判断收拢起来其实就一句话:460万亿存量摆在那儿,中国金融的任务已经从"扩大覆盖"转向"改善配置"。
前一个阶段考的是加法——有没有胆量把规模做大;后一个阶段考的是减法——有没有本事让低效存量退出去、让长期的钱心甘情愿留下来。这两件事的难度完全不在一个量级。

加法可以靠总量宽松、政策鼓劲;减法必须靠制度设计、风险出清、预期管理,甚至靠一次次让市场自己扛住阵痛去积累信任。加法是英雄主义,减法是苦功夫。
对普通读者来说,这场转型最终会以三种非常具体的方式落到你我头上:企业主借钱的时候,期限跟经营节奏对得上了;家庭配置理财的时候,产品说明书写的风险你真的看得懂了;市场再遇上一次外部冲击的时候,你日常的工资、生意、房贷不至于跟着剧烈晃动。
这三件事哪怕只做成一件,都比多降二十个基点更值钱。460万亿之所以让人心里发紧,不是因为它太大,是因为它已经大到没有回头路——只能把每一块钱都用对地方。
这才是"平稳运行"四个字压在市场上的真正重量。它逼着所有过去靠规模吃饭的机构、所有习惯单边上涨的投资人,重新学一门课:在一个不再高速扩张的金融体系里,怎样活下来、活得体面。
这门课没有速成班,也不发补考通知。谁先想明白,谁就能在下一个五年里,站在460万亿的顶上,而不是被压在下面。